銀行口座の使い分け方|生活費・貯金・引き落としを分けて管理するコツ
給料も貯金も引き落としも一つの口座にまとめていると、いくら使えるのかが分かりにくくなります。口座を役割ごとに分ける考え方、口座の数の目安、給料日に行う資金の移し方、使っていない口座の整理、続けるための確認のしかたまで、無理なくお金の流れを見える化するコツをまとめました。
給料の振り込みも、カードの引き落としも、貯金も、すべて一つの口座で済ませている人は少なくありません。手軽な反面、残高を見ても「このうち、いくらまで使ってよいのか」がすぐには分からず、気づいたら貯金のつもりのお金まで使っていた、ということも起こりがちです。
口座を役割ごとに分けると、それぞれの残高がそのまま意味を持つようになり、お金の流れが見えやすくなります。ここでは、口座を分ける考え方から、口座の数の目安、給料日の資金の移し方、使っていない口座の整理、続けるための確認のしかたまでを紹介します。
口座を分けると何が変わるのか
一つの口座にすべてのお金が入っていると、使ってよいお金と残しておきたいお金の区別が頭の中だけになります。口座を分けると、その区別を残高で確かめられるようになります。
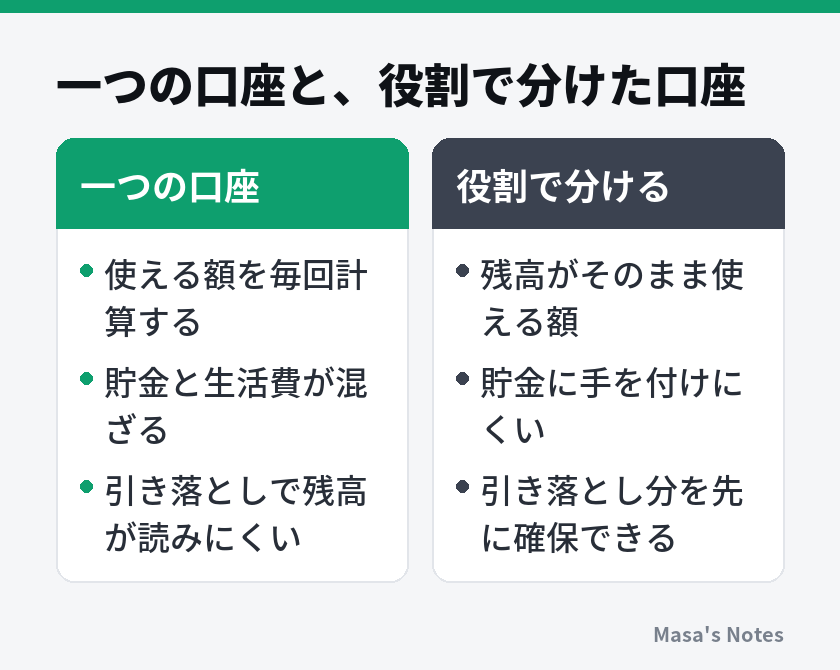
家計簿をつけるのが苦手な人でも、口座の残高を見るだけで大まかな状況がつかめるのが利点です。細かく記録しなくても、お金の置き場所で管理できるようになります。
役割ごとに口座を決める
まずは、どんな役割の口座が必要かを考えます。よく使われるのは、次の三つの分け方です。
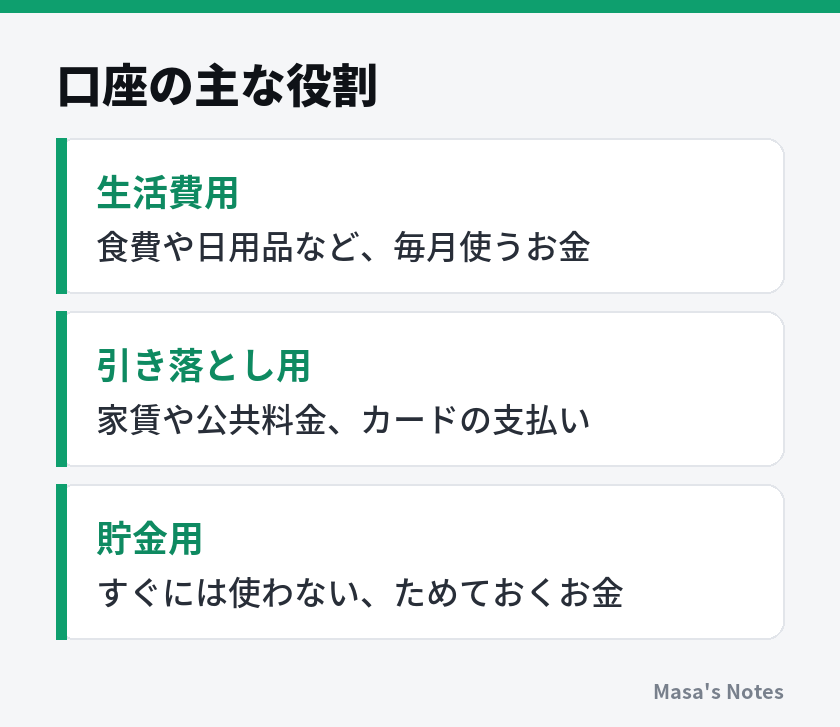
給料が振り込まれる口座を、生活費用か引き落とし用のどちらかと兼ねると、資金の移動が少なくて済みます。たとえば、給料の口座で引き落としを受け、生活費と貯金の分だけをほかの口座へ移す、という形です。
貯金用の口座は、ふだん使う口座とは別の銀行にしておくと、キャッシュカードを持ち歩かずに済み、つい引き出すことを防ぎやすくなります。
口座の数は増やしすぎない
役割を細かく分けるほど管理が行き届くように思えますが、口座が増えると残高の確認や資金の移動に手間がかかります。手間が増えると、続かなくなる原因にもなります。
口座が多すぎると、通帳やカード、ログイン情報の管理も増えます。まずは二つか三つで始め、必要を感じたときに増やすくらいがちょうどよいでしょう。
旅行や家電の買い替えなど、目的のあるお金を分けたい場合は、新しい口座を作る前に、貯金用の口座の中で「目的ごとにいくら」とメモしておく方法もあります。銀行によっては、一つの口座の中で目的別に分けて表示できる機能もあります。
給料日に資金を移す流れ
口座を分けたら、給料日にお金を移す流れを決めておきます。毎月同じ手順で行うと、迷わずに続けられます。
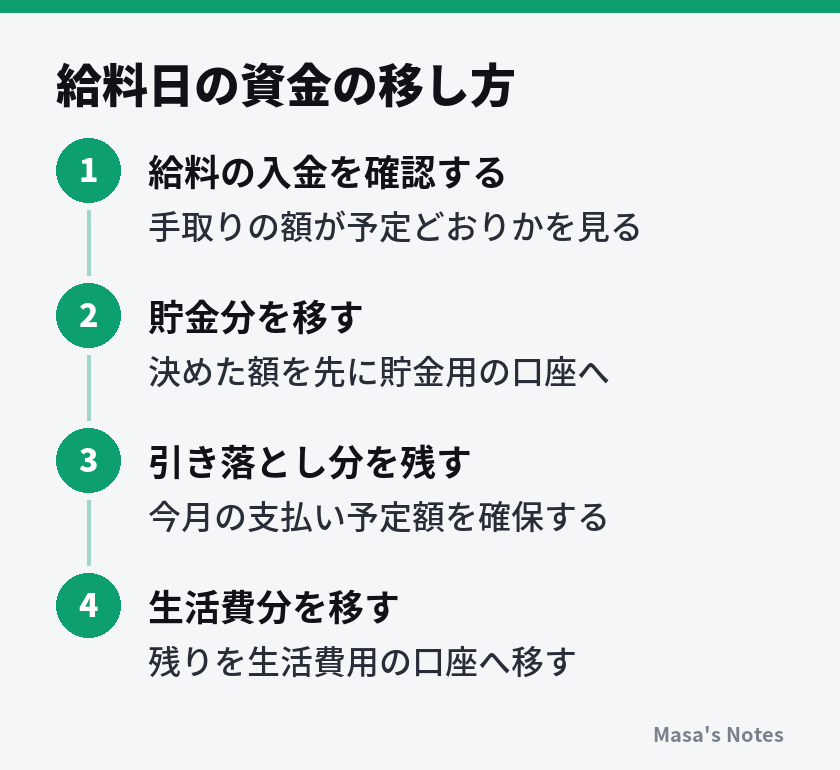
ポイントは、貯金を「余ったら」ではなく「先に」移すことです。先に分けておけば、残ったお金の中でやりくりする習慣が自然と身に付きます。
移す作業が負担に感じる場合は、銀行の定額自動送金や、給料の一部を別の口座に振り込める制度を使えないか確認してみましょう。利用できるかどうかや手数料は銀行や勤務先によって異なるので、最新の情報は公式サイトや勤務先の案内で確かめてください。
使っていない口座を整理する
学生時代に作った口座や、以前の勤務先で使っていた口座が、そのまま残っていることがあります。使っていない口座は、存在を忘れやすく、管理の面でも気がかりになります。
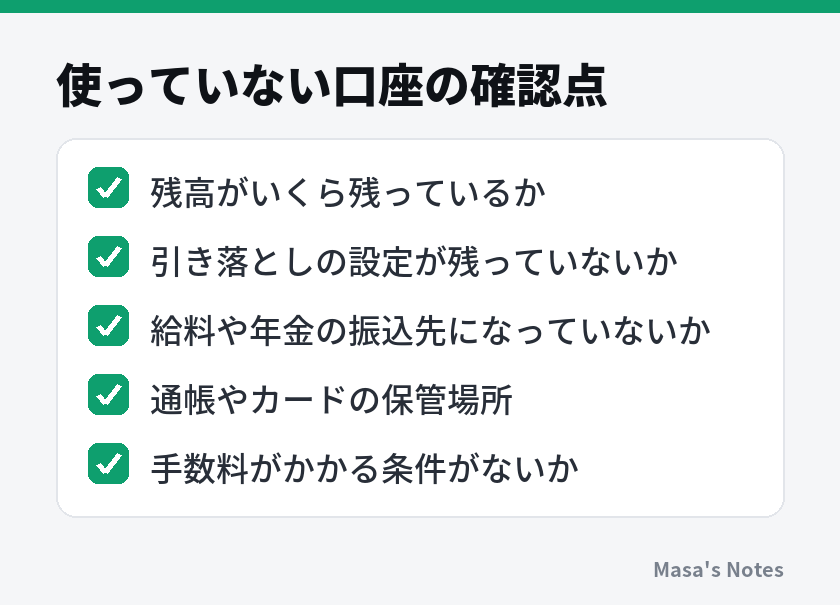
引き落としや振込先として登録されている口座を解約すると、支払いが滞ったり、入金が受け取れなかったりするおそれがあります。登録先を変更してから解約するようにしましょう。解約の手続きや必要なものは銀行ごとに異なるため、事前に確認しておくと安心です。
月に一度、残高を見直す
口座を分けたあとは、月に一度、それぞれの残高を見直す時間を作りましょう。給料日の前日など、日を決めておくと忘れにくくなります。
見直すときは、生活費の口座がどれくらい残っているか、引き落とし用の口座の残高が不足しそうでないか、貯金が予定どおり増えているかを確かめます。生活費が毎月足りなくなる場合は、移す額の配分を見直すきっかけになります。
数か月続けると、自分の家計でどのくらいの額が毎月出ていくのかがつかめてきます。その感覚があると、大きな買い物や今後の貯金の計画も立てやすくなります。
まとめ
口座を役割ごとに分けると、残高を見るだけで使えるお金が分かるようになります。まずは生活費用と貯金用の二つ、必要なら引き落とし用を加えた三つ程度で始め、給料日に貯金を先に移す流れを作りましょう。
使っていない口座は、引き落としや振込先の登録を確かめてから整理すると安心です。まずは今持っている口座を書き出し、それぞれに「生活費」「引き落とし」「貯金」のどの役割を持たせるかを決めるところから始めてみてください。
よくある質問
口座はいくつ持つのがよいですか?
多くの家庭では、生活費用と貯金用の二つ、必要に応じて引き落とし用を加えた三つ程度で十分です。口座を増やしすぎると、残高の確認や資金の移動が手間になり、かえって管理しにくくなります。
貯金用の口座はどの銀行にすればよいですか?
生活費の口座とは別の銀行にすると、ふだん目に入りにくくなり、つい引き出すことを防ぎやすくなります。金利や手数料、使いやすさは銀行によって異なるので、最新の条件は各銀行の公式サイトで確認してください。
使っていない口座はそのままでも問題ありませんか?
長く使っていない口座は、通帳やカードの管理が手薄になりやすく、銀行によっては手数料がかかる場合もあります。残高や引き落としの設定がないかを確かめ、不要なら解約を検討しましょう。手続きは銀行ごとに異なるため、事前に確認すると安心です。