複利と単利の違いとは?具体的な計算例で学ぶ運用と再投資の基本
複利と単利の違いを、元本と利息の関係から解説。架空の利率を使った計算表で増え方を比べ、再投資・積立・利回りの違いも整理します。税金や手数料、値下がりで結果が変わる理由まで押さえ、運用シミュレーションの数字を読み解くための記事です。
資産形成の説明でよく聞く「複利の効果」。運用期間を長くすれば増えやすいという印象はあっても、何を再び運用しているのかが曖昧なままだと、将来の試算を楽観的に受け取りやすくなります。
複利と単利の違いは、利息を計算する対象にあります。架空の数字で基本を確かめたうえで、積立との違い、税金や費用、価格変動を順に見ていきましょう。この記事の計算は仕組みを理解するためのもので、特定の商品の収益を予測するものではありません。
単利と複利の仕組み
単利は、最初に預けた元本を基に利息を計算する方法です。受け取った利息を同じ運用へ追加しない前提なら、利率が一定の場合、毎年の利息も同じ額になります。利息を別に受け取って使う場合と、口座に残す場合は、手元の総額を比べるときに区別が必要です。
複利は、発生した利息を元本に加え、その合計に対して次の利息を計算する方法です。元本に加えた利息も次の計算の対象になるため、同じ正の利率が続く仮定では、計算対象の金額が徐々に大きくなるのが特徴です。
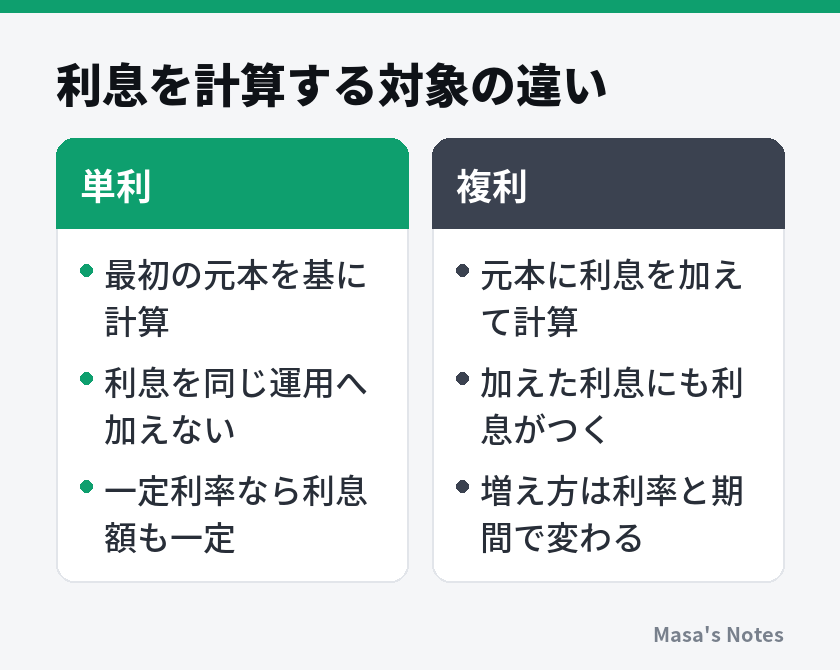
この区別は、J-FLEC(金融経済教育推進機構)の金融教育資料でも説明されている基本です。ただし、実際の商品では利息を加える頻度や満期の扱いなどに違いがあります。「複利」と表示されていることだけで、計算条件まで同じとは考えないようにしてください。
また、預金の利息と、投資信託などの運用収益は性質が違います。複利の仕組みを説明するための固定利率の計算を、そのまま価格が変動する商品の将来へ当てはめることはできません。
架空の利率で増え方を計算
元本10万円を、毎年2%という架空の一定利率で運用すると仮定します。税金と手数料はなく、複利は一年ごとに利息を元本へ加え、途中の入出金もない条件です。単利側の総額は、元本と、再投資せず別に保有している利息を合わせたものとします。
単利では毎年、10万円の2%である2千円の利息がつきます。複利では一年後の10万2千円を次の年の計算に使うため、二年目の利息は2,040円です。二年目の40円の差は、一年目の利息2千円にも2%の利息がついた結果です。
| 経過年数 | 単利の総額 | 年一回複利の総額 |
|---|---|---|
| 1年 | 102,000円 | 102,000円 |
| 2年 | 104,000円 | 104,040円 |
| 3年 | 106,000円 | 106,121円 |
| 5年 | 110,000円 | 110,408円 |
| 10年 | 120,000円 | 121,899円 |
表の複利の金額は計算結果を円単位で四捨五入した概数で、実商品の端数処理とは異なります。単利の総額は「元本×(1+利率×年数)」、年一回複利の総額は「元本×(1+利率)の年数乗」で求めます。2%は計算では0.02として使います。
年数が増えると差が開くのは、毎回加えた利息も次の計算対象になるためです。ただし、この表から「10年後にはこの額になる」と約束できるわけではありません。利率が変わる、費用がかかる、途中で引き出すなど、前提が変われば結果も変わります。
比較するときは、元本、期間、利率、利息を加える頻度をそろえましょう。「年率」と書かれていても、利息の付き方や表示の定義が違う場合があります。数字の大小だけを比べる前に、その率で何をどう計算しているのかを確認してください。
元本と年数をそのままにして、利率だけを高くすると試算結果は大きくなります。ただし、都合のよい結果に合わせて利率を選んでも、実現の可能性が高まるわけではありません。過去の実績を参考にする場合は、対象期間や計算方法を確かめ、それが将来も続く保証ではないと理解して使いましょう。
再投資と積立の違い
再投資は、得られた利息や分配金などを運用へ戻すことです。積立は、給料などから新しい資金を定期的に追加することです。どちらも資産額に関係しますが、お金の出どころが違います。
例えば、10万円の運用資産に自分で1万円を追加して11万円になった場合、その1万円は運用益ではありません。残高が増えた事実だけで成果を判断すると、入金による増加を収益と混同してしまいます。運用状況を見るときは、入金額の累計と、保有資産の評価額や受取額を分けて記録します。
投資信託では、運用中の収益がファンド内に留保される場合もあります。手元に分配金が届かなくても、運用資産の価値に収益が反映されることがあります。一方、分配金はファンドの資産から支払われ、その分だけ基準価額を下げる要因になります。
そのため、分配金を多く受け取ったことと、利益が多かったことは同じではありません。分配金の性質や税金も含め、分配後に残る資産と受取額を合わせて確認する必要があります。再投資コースという名称だけで、費用や税金の影響までなくなるわけでもありません。
自分の記録では「追加したお金」「受け取ったお金」「現在の評価額」を別々の欄にすると、動きを整理しやすくなります。複数の商品を比べる場合も、分配の有無だけで優劣を決めず、同じ期間の全体の収益と負担を見ましょう。
税金・費用・値下がりの影響
固定利率の例を現実の判断に使うには、差し引かれるお金と、収益が変動する可能性を加える必要があります。税金や手数料があれば、その分を次の運用へ回すことはできません。税制や口座によって扱いが異なるため、ここでは一律の税率を置かずに考えます。
運用商品の費用には、購入時だけのものや、保有中に継続してかかるものなどがあります。目に見える振込や引き落としがなくても、運用資産の中から負担する費用があります。説明資料で、表示された実績が費用を差し引く前か後かを確かめると、二重に引いたり、引き忘れたりするのを防げます。
値動きのある商品では、毎年同じ収益率が続く前提も見直しましょう。例えば10万円が20%下がると8万円です。そこから20%上がっても9万6千円なので、元の10万円には戻りません。率を足してゼロにする計算と、残高に順番に掛ける計算は異なります。
一定利回りの試算は、条件をそろえて考える道具です。将来の値動きを確定させる数字ではありません。
名目上の残高と、買える物の量も区別します。残高が増えても、物価がそれ以上に上がれば、同じ金額で買える物が減ることがあります。長い期間の試算ほど、残高だけで暮らしの余裕を判断せず、必要な支出の変化も考えてください。
シミュレーションの読み方
試算を見る前に、結果の金額を何に使いたいか決めます。数年後に必要な学費と、使う時期を柔軟に決められる資金では、値下がりへの対応のしやすさが違います。使う期限が決まったお金を、期待する利回りだけで運用へ回さないことが大切です。
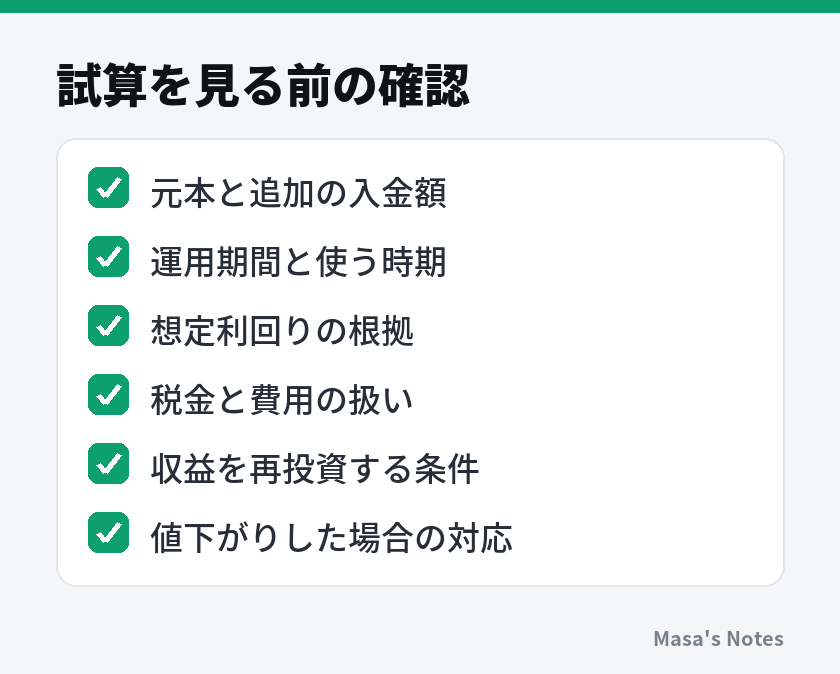
一つの利回りだけで計算を終えず、低い場合や、一定期間損失が出る場合も考えましょう。複利の差を見たいのか、毎月の積立額の違いを見たいのかを決め、比べる条件を一度にいくつも変えないと、結果の理由が分かりやすくなります。
例えば積立額を増やす案を検討するときは、まず利回りと期間を固定して入金額だけを変えます。次に、入金額を固定して低い利回りの結果も確認します。この順なら、資金を追加する努力と、将来の運用に期待する部分を分けて考えられます。
積立を含む試算では、毎回追加するお金の運用期間も違います。最初に入れた一万円と、終了直前に入れた一万円が、同じ年数だけ運用されるわけではありません。積立の総額全体に、最初から満期までの複利の式を一度だけ当てはめると、結果を大きく見積もってしまうことがあります。
途中で使う予定があるなら、その引き出しも試算に含めます。いったん取り出したお金は、その後の同じ運用に残りません。「残高がいくらになるか」に加え、いつ必要な額を取り出せるかを確かめると、生活の予定に結び付いた数字になります。
商品を選ぶ段階では、リスク、費用、換金条件も合わせて確認してください。個別の投資判断や税務の扱いは、金融商品の説明資料を確認したうえで、金融の専門家や税理士などへ相談しましょう。専門家に相談する際も、使う目的と時期を伝えられると話が具体的になります。
まとめ
単利は最初の元本を基に利息を計算し、複利は加えた利息も次の計算対象にします。積立による入金は、運用で得た収益と分けて考えると、資産が増えた理由を正しく読み取れます。
複利の計算に慣れたら、試算に置かれた利率、税金、費用、入出金の条件を確認してみてください。結果の大きさと、その数字が成立する前提を一緒に読むことが、資産形成を落ち着いて考える助けになります。
よくある質問
複利なら時間がたてば必ず資産が増えますか?
複利は利息や収益を元本に加えて次の計算に使う考え方で、利益を保証するものではありません。価格が変動する商品では損失が出ることもあり、期間を長くしても元本割れの可能性は残ります。
積立と複利は同じ意味ですか?
積立は新しいお金を定期的に追加する方法で、複利は収益を次の収益計算に含める考え方です。入金で増えた分と、運用で増減した分を分けて確認すると混同を防げます。
分配金が多い投資信託ほど複利に有利ですか?
分配金が多いことだけで、有利な運用とは判断できません。分配による基準価額への影響や税金、費用も含め、受け取った分配金と保有資産を合わせた収益を確認してください。