家計管理の始め方|特別費を見える化して毎月の予算を無理なく整える
家計管理を始めても毎月の予算を超えてしまう人へ。固定費・変動費・特別費の分け方と、年払いの支出を月々の準備に変える手順を解説します。カード払いの二重計上を防ぎ、節約だけに頼らず、予定に合った家計を作るための具体例と見直し方を紹介します。
食費を抑えたのに、帰省や家電の買い替えで今月も予算を超えてしまった。そんなとき、日々の節約が足りなかったと感じるかもしれません。ただ、毎月は発生しない支出を予算に入れていなければ、普段の買い物を見直すだけでは収支が合わなくなります。
家計管理では、何に使ったかに加えて、いつ支払うのかを見ておくと計画を立てやすくなります。この記事では、固定費・変動費・特別費を整理し、年単位の予定を月々の予算へ反映する方法を紹介します。金額の例は考え方を示す仮定であり、平均額や目標額ではありません。
固定費・変動費・特別費の分け方
固定費は、住居費や契約サービスなど、継続して発生し、金額を見通しやすい支出です。変動費は、食費や日用品など、月ごとの使い方で金額が変わる支出。特別費は、帰省、行事、年払いの契約など、毎月ではないものの予定に入れられる支出として、この記事では扱います。
この分類は、すべての支出に唯一の正解があるわけではありません。たとえば年払いの契約は性質としては固定費ですが、支払時期の管理では特別費にまとめる方法もあります。どちらに置いても、同じ支出を漏らさず、一度だけ数えることが大切です。
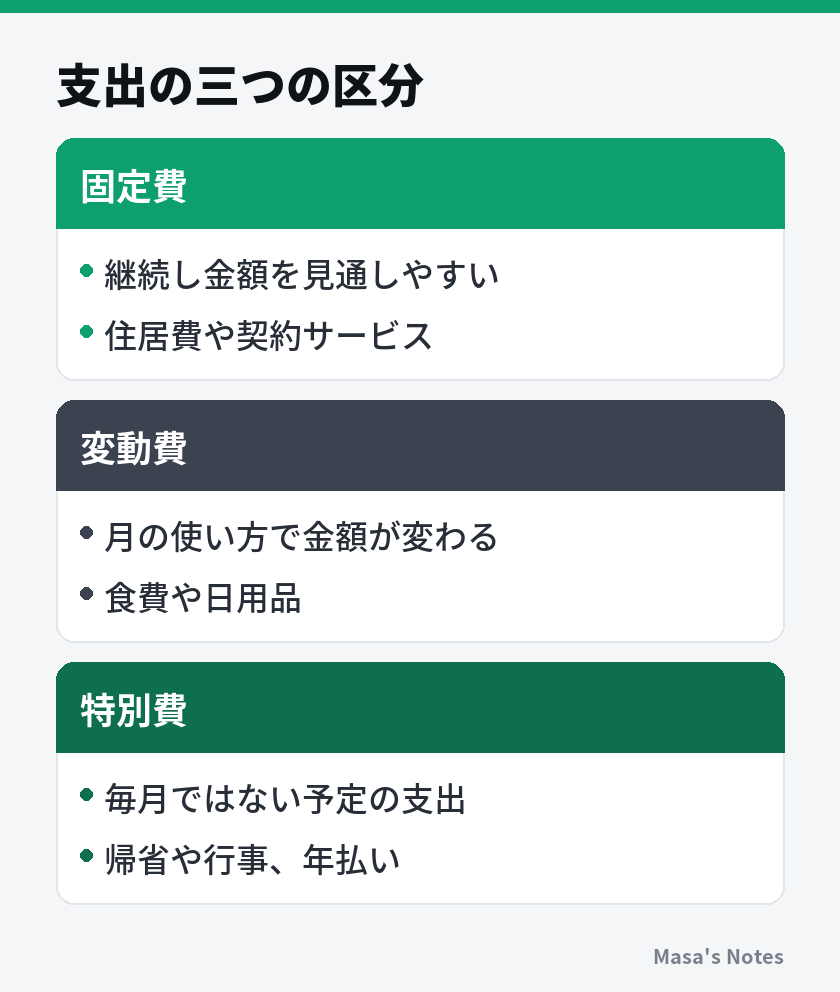
| 区分 | 支出の例 | 予算で見る点 |
|---|---|---|
| 固定費 | 住居費、通信の基本料金 | 契約内容と継続の必要性 |
| 変動費 | 食費、日用品、外食 | 生活に合う月ごとの幅 |
| 特別費 | 帰省、年払い、行事 | 支払月と準備する金額 |
| 予期しない支出への備え | 急な修理など | 家計の状況に合う別の余裕 |
分類を細かくしすぎると、記録するたびに迷います。まずは大きな区分で全体を把握し、理由が分からない増減があった項目だけを後から分けると続けやすくなります。目的はきれいな家計簿を作ることより、次の支払いに備えることです。
年間の支払い予定を並べる
最初に、過去の口座明細、カード明細、予定表を見ながら、毎月ではない支出を書き出します。記憶だけでは忘れている行事もあるため、前年の同じ時期を確認すると拾いやすくなります。契約が変わっていれば、前年の金額をそのまま今年の予定にしないよう注意してください。
一覧には、項目、予定月、見込み額、現在の準備額を入れます。金額が未確定なら、現時点の仮置きだと分かるようにしておきます。必ず払うもの、内容を調整できるもの、実施するか決まっていないものを区別すれば、予算が足りないときに何を相談できるかが見えてきます。
毎年ある支出と買い替えを分ける
帰省や会費のように毎年の予定があるものは、支払月を中心に管理できます。一方、家電や家具の買い替えは、時期と金額が読みにくい支出です。「今年は必ず必要」「状態を見て判断」「まだ先の希望」と分けると、予算に入れる優先順位を考えやすくなります。
すべてを同じ確かさで合計すると、必要な支出と希望する買い物が混ざります。予定が変わったときは、見込み額だけでなく、必要性の区分も更新してください。家族で共有するなら、何を優先したいかを話す材料にもなります。
支払月の偏りを見る
年間合計が収入の範囲に収まっていても、一つの月に支払いが集中すれば、その月の口座残高が足りなくなる場合があります。月ごとの予定を並べるのは、この偏りに気づくためです。年払いを選ぶかどうかも、総額と支払いの時期の両方で考えます。
ボーナスなど未確定の収入を、確実に入る前提で使い切る計画には注意が必要です。まず通常の手取り収入で必要な支出をどこまで賄えるかを確かめ、追加の収入は入った後の配分も考えておくと、予定の変化に対応しやすくなります。
月々の準備額を計算する
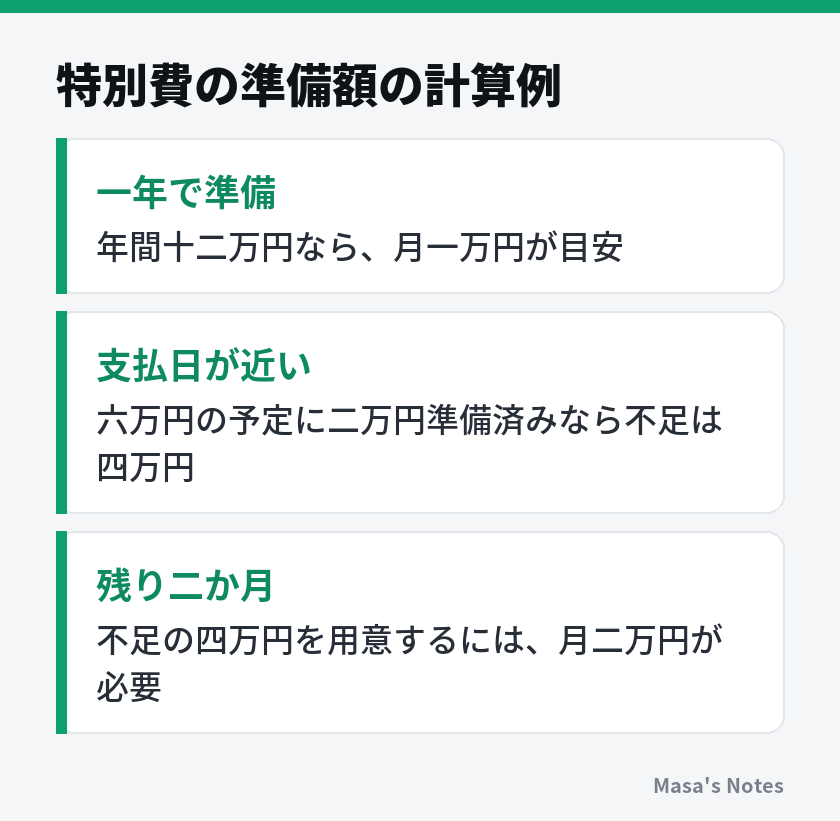
仮に、次の一年に予定する特別費が十二万円なら、一年を通して準備する目安は月一万円です。これは単純な割り算ですが、特別費をその都度の赤字として扱うより、普段の予算へ組み込みやすくなります。収入と必要な生活費を確認し、実際に確保できる額かも確かめてください。
ただし、支払日が二か月後なら、年間額を十二で割るだけでは間に合いません。たとえば六万円の予定に対して二万円準備できていれば、不足は四万円。残り二か月で用意する場合は、一か月二万円が必要です。年単位の平均と、直近の支払いに必要な準備額を分けて考えます。
計算した額が家計に収まらないときは、食費などを無理に削る前に、予定の金額や時期を見直します。旅行の内容を調整する、まだ必要でない買い替えを延期するなど、変更できる支出から検討してください。支払い自体を先延ばしできない契約もあるので、条件を確かめずに放置しないことが大切です。
準備したお金は、目的別に残高を確認できれば、必ずしも口座をいくつも作る必要はありません。一つの口座内で管理表を使う方法もあります。ただし、表の残高と実際の残高が合うか、普段の支払いに使っていないかを定期的に確認しましょう。
月々の積み立ては、お金の移動です。実際の支払いと合わせて、支出を二重に数えないようにします。
キャッシュレス払いの記録方法
カードで買った日と口座から引き落とされる日は違います。家計簿に購入時の支出を記録し、引き落としも支出として足すと、同じ買い物を二回数えてしまいます。まず、自分の管理方法が「使った月を見る」のか「口座から出た月を見る」のかを決めてください。
使いすぎを把握したい場合は、購入した月で費目を記録し、引き落としは支払済みの確認として扱う方法があります。その場合も、引き落とし日までに必要な口座残高を確保する管理は別に必要です。予算の残りと口座残高が同じ数字にならない理由を理解しておくと混乱しにくくなります。
電子マネーへのチャージも同様です。チャージを支出にする方法と、実際の購入を支出にする方法を混ぜないようにします。複数の決済手段を使う場合は、ひとつの費目をどこから集計するのかを決め、記録の抜けや重複を確認してください。
立て替えや返品がある月は、明細の総額だけでは生活費の増減を判断しにくくなります。立て替え分の回収、返金、ポイント利用などを区別してメモすると、翌月の予算を必要以上に減らさずに済みます。扱いを毎回同じにすることが、比較しやすさにつながります。
月末の見直しと予算の調整
予算との差が出たときは、最初に原因を分けます。予定を忘れていたのか、見込み額が少なかったのか、その月だけ事情が変わったのか。同じ一万円の超過でも、次に取る行動は違います。家計簿の数字から、自分を責める材料を探す必要はありません。
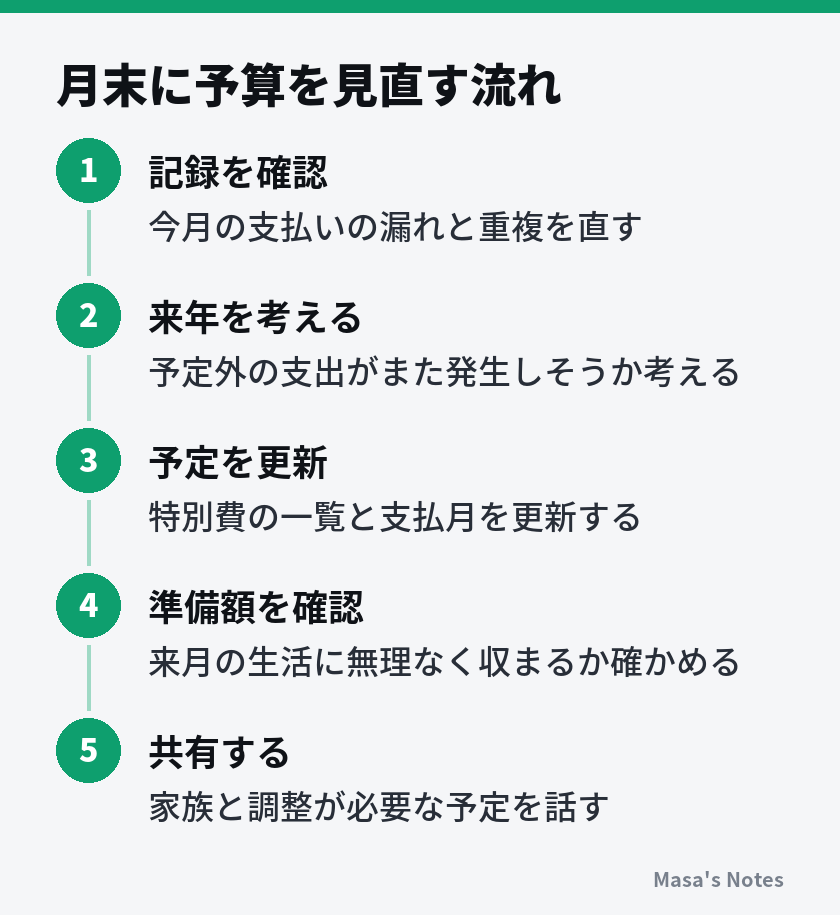
- 今月の支払いを一通り確認し、記録の漏れと重複を直す。
- 予定外だった支出が、来年も発生しそうかを考える。
- 特別費の一覧と支払月を更新する。
- 来月の準備額が生活に無理なく収まるか確かめる。
- 家族と調整が必要な予定を共有する。
毎月の超過が続く費目は、予算が現実に合っていない可能性があります。必要な支出を少なく見積もったままでは、計画を守ること自体が難しくなります。一度実績に近づけたうえで、契約や買い方を変えられるか検討すると、調整の内容が具体的になります。
この記事は一般的な家計整理の考え方です。借入れの返済、保険、税金などを含む個別の判断は、ファイナンシャルプランナーや税理士など、内容に応じた専門家へ相談してください。支払いに困っている場合も、一人で記録を整えることだけに時間を使わず、相談先を探すことが必要です。
収入が変動する場合の予算
残業や勤務日数によって手取りが変わる場合は、収入が多かった月だけを基準にしないようにします。まず生活に必要な支出を並べ、少なめの収入の月でも賄える範囲を確認してください。一つの月だけを選ぶより、複数月の実績と今後の勤務予定を見て考えると、変化を織り込みやすくなります。
特別費の準備額も、毎月同じでなければいけないわけではありません。ただし、多い月に補う計画なら、その収入が予定どおり入らなかった場合も考えます。準備が遅れたときに何を減らすのか、実施を見直せる予定はどれかを決めておくと、支払日の直前に慌てずに済みます。
フリーランスなどで入金額と自由に使える金額が違う場合は、税金や事業の支払いのために残すお金も区別する必要があります。入金があった月だけ余裕があるように見えても、後の支払いが残っているかもしれません。個別の税額や必要額は、税理士などへ確認してください。
家族の収入を合わせる場合も、誰の口座から何を支払うかと、家計全体の負担を分けて整理します。口座をすべて一つにすることより、共有する支出の範囲と確認方法をそろえることが先です。お互いが把握できる一覧を使い、変更があったら更新しましょう。
まとめ
家計管理は、毎月の支出と年単位の支出を一緒に見渡すと、予算を立てやすくなります。特別費を予定月と金額で整理し、支払日までの残り期間に合わせて準備してください。記録では、積み立てやカードの引き落としを重複して支出にしないよう、数え方をそろえます。
まずは明細と予定表を開き、これから半年にある特別費を三つ書き出してみましょう。金額が仮置きでも、支払いの時期が分かるだけで、次の給料から何を準備するかを考えやすくなります。
よくある質問
特別費と緊急用のお金は同じですか?
この記事では、特別費を年払いや行事など予定を立てられる支出として扱います。予期しない収入減や修理などに備えるお金とは、目的を分けて考えると管理しやすくなります。
家計簿を毎日付ける必要はありますか?
毎日記録できなくても、明細をまとめて確認する方法があります。記録の細かさより、支払いを漏れなく把握し、次の予算に反映できるかを確かめてください。
特別費を一律に十二で割れば足りますか?
年間を通して準備できる場合の目安にはなります。支払日が近いときは、今ある準備額を差し引き、残りの期間で間に合うかを別に計算する必要があります。