給与明細の見方|総支給・控除・手取りを読み解く毎月の確認のコツ
給与明細の見方を、勤怠・支給・控除の順に解説。総支給と手取りの違い、所得税・住民税・社会保険料の基本、前月から金額が変わる理由を整理します。架空の明細を使った読み取り例と、会社に問い合わせる際の準備も紹介。毎月の入金を理解できます。
給料日に銀行の入金額だけを見て、給与明細は開かずに終えていませんか。先月より手取りが少なくても、残業代が減ったのか、税金が変わったのかで、来月の見通しは違います。
給与明細は、働いた時間と会社の支給ルール、税金や保険料を一枚で確かめられる資料です。細かな料率を暗記する必要はありません。勤怠、支給、控除を順に読み、金額が動いた項目を見つける方法を押さえましょう。
給与明細の三つの欄
会社によってレイアウトや項目名は異なりますが、多くの給与明細には「勤怠」「支給」「控除」の情報があります。勤怠は働いた日数や時間、支給は会社から支払われる金額、控除はそこから差し引かれる金額です。最初に全体の区分を確認すると、知らない項目名にも迷いにくくなります。
基本となる関係は、総支給額から控除合計を引くと差引支給額になることです。差引支給額は一般に手取りと呼ばれます。口座振込が複数に分かれている会社では、一つの口座への入金だけで計算が合わないこともあります。
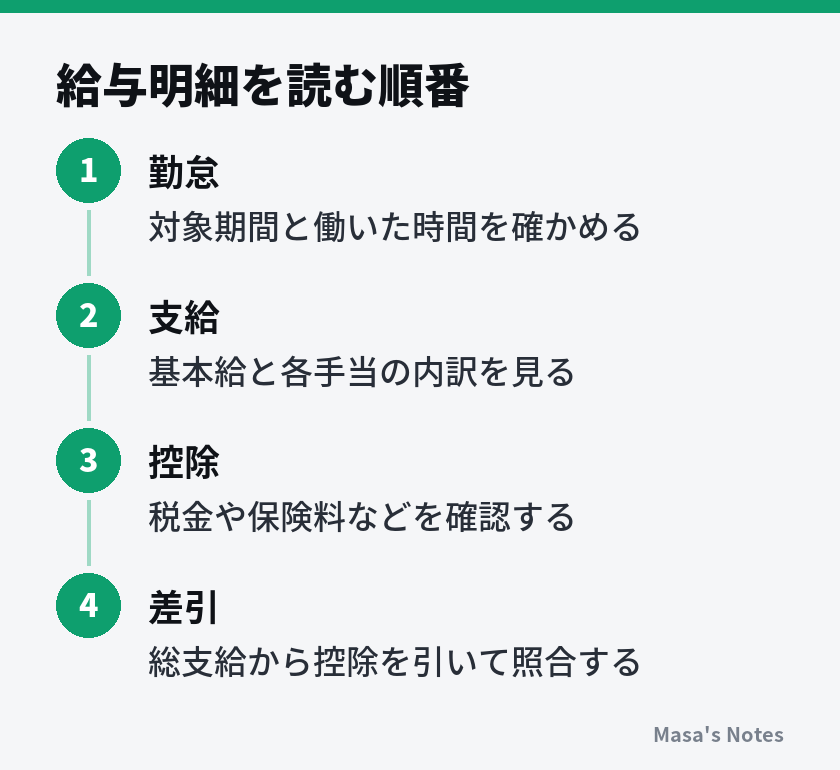
例えば、総支給額が30万円、控除合計が6万円なら、差引支給額は24万円です。これは関係を示すための架空の数字で、一般的な控除率を表すものではありません。家族構成、加入制度、勤務先の扱いなどで実際の金額は変わります。
なお、総支給額と税金の計算に使う金額は同じとは限りません。一定の条件で非課税になる通勤手当などがあるためです。「課税支給額」など別の合計欄があれば、その定義も会社の説明で確かめてください。
勤怠と支給の照合
最初に見るのは、給与の支給日よりも何日から何日までの勤務を反映しているかです。基本給と残業代で反映する月が違う会社もあります。今月の残業が今月の明細に載ると思い込むと、正しい計算でも不足して見えます。
勤怠欄では、出勤日数、欠勤、有給休暇、時間外労働などを自分の記録と照合します。勤怠システムの申請が承認待ちだったり、締め後の修正が翌月に反映されたりする場合もあるので、数字の差だけで支給漏れと決めないことが大切です。
| 支給項目の例 | 読み取る内容 | 照合する資料 |
|---|---|---|
| 基本給 | 給与の基礎となる金額 | 雇用条件、昇給の通知 |
| 役職・資格手当 | 対象となる役割や資格 | 賃金規程、任命の通知 |
| 時間外手当 | 対象時間と計算の内訳 | 勤怠記録、給与の説明 |
| 通勤手当 | 経路や支給期間 | 通勤申請、変更の記録 |
| 調整額 | 過去分の追加や差引き | 修正内容の通知 |
基本給が変わった月は、昇給の適用日と給与への反映月を確かめます。手当は毎月支給されるものと、条件を満たした月だけ支給されるものに分けて読むと、継続的な収入を把握しやすくなります。
固定残業代がある場合も、勤怠記録を見なくてよいわけではありません。何の時間に対応する手当か、対象時間を超えた分をどのように計算するかを、雇用条件や会社の規程で確認します。明細の表示だけでは読み取れないときは、対象時間と追加支給の内訳を尋ねましょう。
出張の立替経費などが給与と一緒に振り込まれる場合もあります。給与の支給欄に含まれるのか、別の精算なのかを確認しないと、収入が増えたと勘違いする原因になります。仕事で立て替えたお金の返金は、使える給与の増加と分けて考えてください。
控除される税金と保険料
控除欄は、税金、社会保険料、その他の控除に分けて読むと整理できます。会社独自の略称が使われることもあるため、分からない項目は名前と目的を確認しましょう。控除欄にある金額すべてが税金というわけではありません。
所得税と住民税
給与から源泉徴収される所得税などは、月々の給与や申告内容などを基に計算されます。毎月引かれた合計と、その年に納めるべき税額は一致するとは限りません。年末調整の対象者は、その手続で過不足を精算します。対象外の人や別途申告が必要な人もいるため、年末調整で全員の税務手続が完了するとは考えないでください。
住民税は、原則として前年の所得などを基に計算されます。給与からの特別徴収では通常、6月から翌年5月にかけて差し引かれます。そのため、今月の給与が大きく変わっていなくても、年度の切り替わりで控除額が動くことがあります。税額通知と明細を並べて確認すると、理由を探しやすくなります。
社会保険料とその他の控除
健康保険料や厚生年金保険料は、原則として給与などを区分した「標準報酬月額」などを基に計算します。今月の残業代が少し増減したからといって、同じ月の保険料がその割合で動くとは限りません。雇用保険料は計算の仕組みが異なるため、まとめて同じ考え方を当てはめないようにします。
加入状況によって介護保険料などが載る場合もあります。実際の料率や対象は制度、年齢、加入先などで変わるので、インターネット上の誰かの明細と金額だけを比較しても、正誤は判断できません。
社宅費、組合費、財形貯蓄などは、税金や公的保険料と分けて確認します。何の契約や申込みに基づく控除かが分かれば、疑問を会社に伝えやすくなります。制度の基本を調べるときは、国税庁の年末調整の案内、日本年金機構の保険料の説明、居住自治体の住民税の案内が確認先になります。
前月との差額の調べ方
手取りが減ったときは、合計額から理由を推測するより、同じ項目を前月と比べます。まず支給側で変わった金額を見つけ、次に控除側を調べると、複数の変化が重なっていても整理できます。
例えば、架空の明細で時間外手当が1万円減り、住民税が3千円増えたなら、ほかの項目が同じ場合、手取りは1万3千円減ります。「給与が減った」という一言で終わらせず、継続しそうな変化と一時的な変化を分けて記録しましょう。
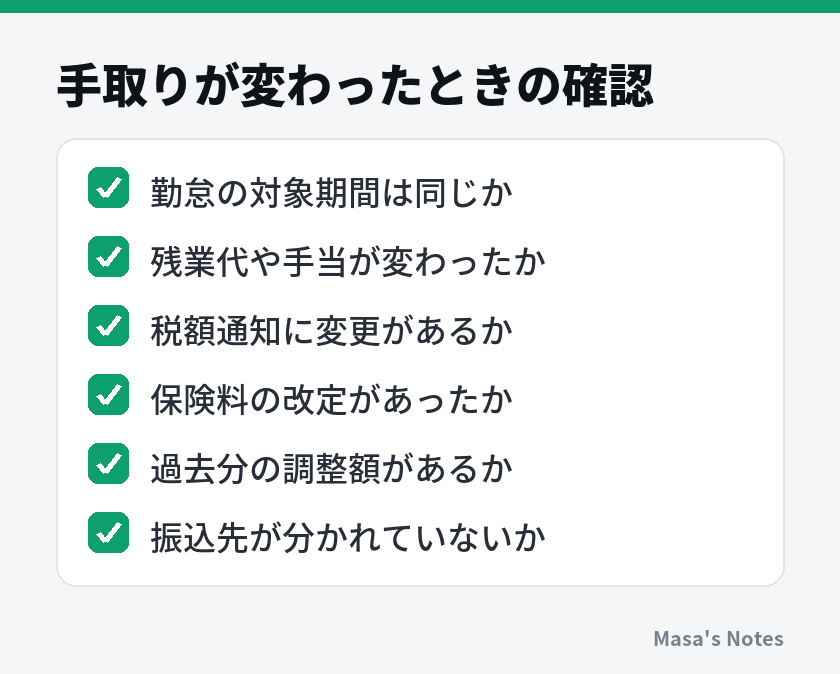
比較には、直近の明細に加え、前年の同じ時期の明細が役立つこともあります。年末調整や定期的な手当など、毎年起こる変化を見分けやすくなるためです。ただし前年と勤務条件が違う場合は、その差を先に確認してください。
差額を見つけた後は「いつまで続くか」を確かめます。一度だけの調整なら翌月の収入予測にそのまま使えません。毎月続く変更なら、給与振込後の積立額や引き落としに影響するため、会社からの通知も一緒に残しておくと便利です。
昇給したのに手取りが思ったほど増えない場合も、基本給の増加と控除の変化を別々に見ます。基本給だけ増えた月と、残業代が多かった月をそのまま比べると、昇給の影響が埋もれることがあります。支給条件の変わらない部分を先にそろえ、変動する項目を一つずつ加えて考えましょう。
問い合わせと明細の保管
給与担当者に確認するときは、原因を決めつけず、対象月と項目を具体的に伝えます。例えば「9月支給分の時間外手当について、勤怠画面の承認済み時間と明細の対象時間が違って見えます。集計期間と計算に使った時間を教えてください」と尋ねれば、相手も調べる範囲を絞れます。
- 対象月と支給日、項目名を書き出す。
- 勤怠記録や条件通知など、根拠になる資料をそろえる。
- 集計期間、計算方法、調整予定の有無を尋ねる。
- 回答を残し、修正がある場合は反映月を確認する。
「金額がおかしい」だけでなく、「どの期間の、どの項目を確かめたいか」を伝えると確認が進みます。
明細は年月が分かる形で保存し、会社のシステムを離れても必要な分を確認できるようにします。退職すると閲覧できなくなる場合もあるので、利用可能な間にダウンロード方法を確かめておくと安心です。給与や個人情報を含むため、共有フォルダーや公開場所へ置かないようにしましょう。
給与明細と源泉徴収票も役割が違います。給与明細は各回の支給と控除の内訳を見る資料で、源泉徴収票はその年の給与の支払額や源泉徴収税額などを確認する資料です。毎月の差引支給額を足した数字と、源泉徴収票の支払金額をそのまま一致させようとすると混乱します。比較したい項目が、支給前の額か控除後の額かを先にそろえてください。
給与計算、税務、控除の適法性など個別の判断は、社会保険労務士、税理士、公的な労働相談窓口など、内容に応じた専門家へ相談してください。会社への問い合わせで何が確認でき、何が未解決かを整理して持参すると、相談も具体的になります。
まとめ
給与明細は、勤怠、支給、控除の順に読み、最後に差引支給額と入金を照合します。税金や保険料は計算の基準と反映時期が異なるため、手取りの増減を一つの理由で説明しようとしないことが大切です。
次の給料日には、前月の明細と並べて変化した項目を一つ探してみてください。理由と継続する期間まで分かれば、毎月の入金額をより確かな見通しとして扱えるようになります。
よくある質問
総支給額と振込額が違うのはなぜですか?
総支給額から税金や社会保険料などが差し引かれるためです。会社によっては複数口座への振込や別の精算もあるので、差引支給額と振込欄を合わせて確認してください。
残業が減った月でも社会保険料はすぐ下がりませんか?
健康保険料や厚生年金保険料は、原則として標準報酬月額などを基に計算されます。その月の給与に単純に連動する仕組みではないため、改定の条件と適用月を給与担当者に確認しましょう。
給与明細に誤りがあると思ったらどうしますか?
対象月、疑問のある項目、勤怠記録や雇用条件の資料をそろえ、給与担当者に計算の根拠を確認します。解決しない場合は、内容に応じて社会保険労務士や公的な労働相談窓口などへ相談してください。