リボ払いと分割払いの違い|明細で学ぶ手数料と完済までの比較のコツ
リボ払いと分割払いの違いを、支払回数・残高・手数料から解説します。月々の請求額だけでは見えない負担や、追加利用で完済時期が変わる理由も整理。明細の確認手順、繰上返済前の注意点、支払いが難しいときの相談先まで、比較表で紹介します。
カードの支払いを見直す画面で、「毎月の負担を抑えられる」という案内を見かけることがあります。今月の引き落としが少なくなると助かりますが、その分がいつまで残り、いくらの手数料がかかるかまで見ないと、負担の全体は分かりません。
リボ払いと分割払いは、どちらも代金を複数回に分けて払う方法ですが、支払いを組み立てる基準が違います。ここではショッピング利用を対象に、明細を読みながら比較する方法を整理します。特定のカード商品の料率や優遇条件を前提にせず、自分の契約を確認するための基本を押さえましょう。
リボ払いと分割払いの基本
分割払いは、一般に買い物ごとに支払回数を決める方法です。回数と契約条件に応じて支払予定が組まれるため、その買い物の支払いがいつ終わるかを確認できます。複数の買い物を分割にすると、それぞれの予定が重なって請求されます。
リボ払いは、支払残高などに応じて毎月の支払額を決める方法です。あらかじめ金額を設定する方式や、残高の段階に応じて額が変わる方式などがあります。リボ払いでも、毎月の請求額が一定とは限りません。手数料を設定額に含めるか、別に上乗せするかでも見え方が変わります。
| 比較する点 | 分割払い | リボ払い |
|---|---|---|
| 主な基準 | 買い物ごとの支払回数 | 支払残高や月々の設定額 |
| 追加の買い物 | 別の支払予定が重なる | 対象残高に加わる |
| 終了時期の確認 | 買い物ごとの予定を見る | 残高と返済条件で確認する |
| 手数料の確認 | 回数、料率、総額を見る | 残高、料率、期間を見る |
| 月々の請求 | 各買い物の支払分を合計 | 方式により変わる |
手数料の有無や計算方法は、支払回数、カード会社、キャンペーンなどでも異なります。「分割だから手数料が必ずある」「この回数なら全社無料」と一括りにせず、利用前の表示と会員規約で確認してください。
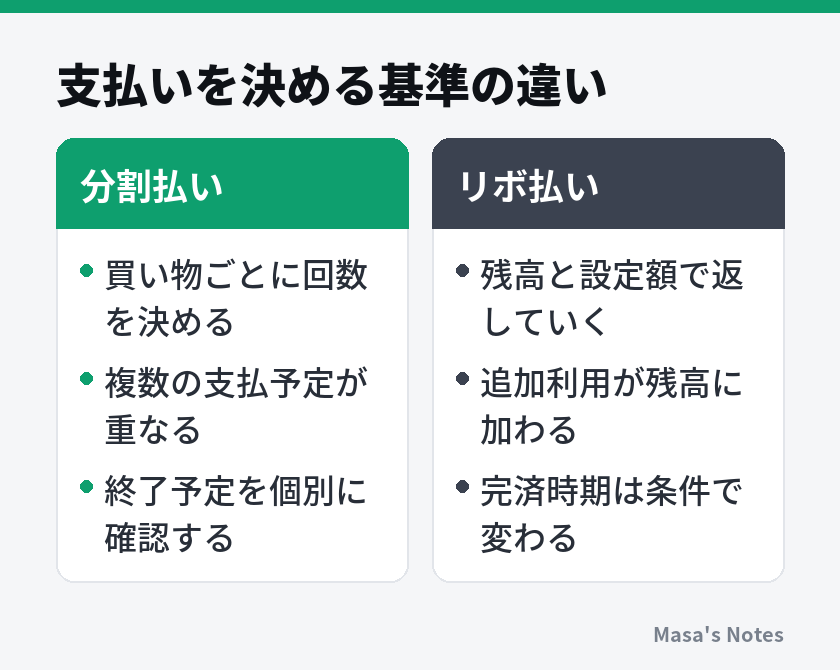
日本クレジット協会の支払方式の解説でも、分割払いとリボ払いは異なる方式として説明されています。名称の印象で選ぶ前に、自分が決めようとしているのは「回数」か「毎月の返済条件」かを確認すると、違いをつかみやすくなります。
月々の請求と支払総額
支払いの比較では、毎月払えるかという確認と、全部でいくら払うかという確認の両方が必要です。月々の額を小さくすると、残高が減るまで時間がかかり、結果として手数料の負担が増える場合があります。
ここで「元金」は買い物代金のうち未払いの部分、「手数料」は支払方法に伴う費用として区別します。毎月の引き落とし額すべてが元金を減らすとは限りません。請求額の内訳に元金と手数料が別々に表示されているなら、その両方を見ましょう。
例えば、ある月の請求額が1万円で、そのうち手数料が千円だったと仮定します。この場合、その支払いで減る元金は9千円です。これは内訳を説明するための架空の例で、実際の料率や計算方法を示すものではありません。月々1万円払っていることと、元金が毎月1万円減ることは違います。
比較の軸は「毎月の額・完済予定・手数料総額」の三つにすると整理できます。購入する商品と金額をそろえ、追加利用をしない条件で、カード会社のシミュレーションや支払予定を確認してください。片方だけ月々の額を小さくした比較では、方式そのものの違いと返済期間の違いが混ざります。
同じ名称の方式でも、料率、手数料の計算期間、初回の扱いなどで結果は変わります。自分で概算を作る場合も、正確な請求額や早期返済額はカード会社の表示と照合しましょう。ポイント還元の大きさだけで、手数料を含む負担が軽くなったと判断しないことも大切です。
比較した画面には、試算した日と前提条件も控えておきます。返済額を変更した後や、新しい利用が加わった後では、以前の試算と条件が違うためです。「毎月払える額」に合わせた結果、完済予定が想像より先になるなら、購入時期を遅らせる、予算を下げるといった選択肢も一緒に検討できます。
追加利用で変わる完済時期
リボ払いでは、毎月支払っていても、追加利用によって残高が減りにくくなることがあります。今月の支払額が変わらないと気付きにくいため、請求額とは別に残高の推移を見る必要があります。
例えば、前月の元金残高が8万円で、今月の支払いで元金を1万円減らし、新たに2万円をリボ払いで使ったとします。ほかの調整がなければ、元金残高は9万円になります。手数料を除いた単純な例ですが、払った月にも残高が増える理由はこれで分かります。
支払いを続けている実感と、残高が減っている事実は、明細で分けて確かめます。
残高を減らす計画を立てる際は、新しい利用をどう扱うかも決めてください。追加利用が続く状態では、当初の条件で出した完済予定がそのまま使えなくなることがあります。家族カードなどを含め、どの利用が同じ残高にまとめられるかも確認が必要です。
分割払いでも、追加の買い物を繰り返せば月々の請求が膨らみます。一件ずつの負担が小さくても、家電、衣類、旅行などの支払いが重なると、生活費を圧迫することがあります。買い物単位の予定に加え、全カードの月別合計を見てください。
まだ請求が確定していない利用も、将来の支払いです。確定明細だけを見て余裕があると判断せず、未確定の利用や翌月以降の予定まで含めると、今使える金額を見誤りにくくなります。
利用明細と設定の確認手順
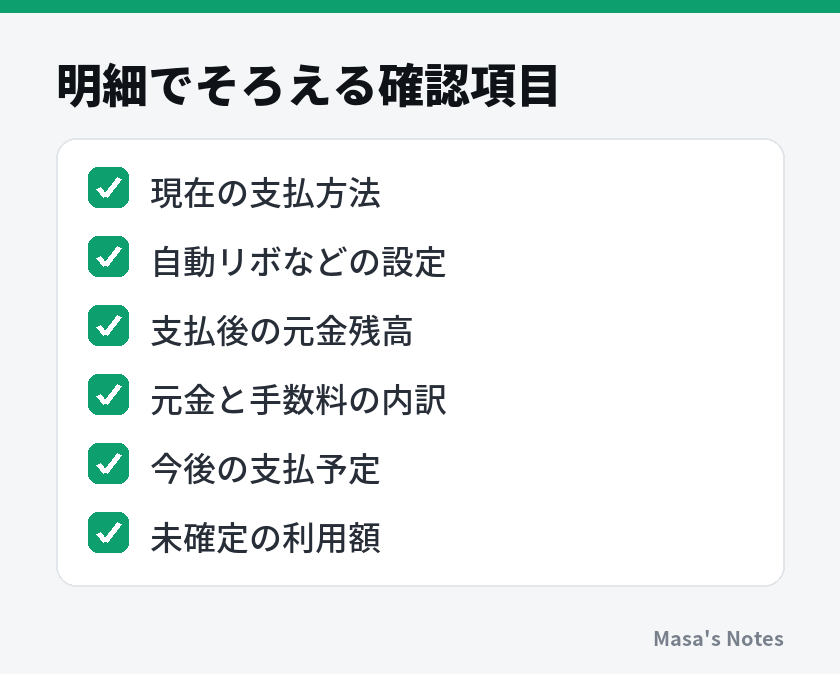
最初に、会員サイトやアプリで現在の支払方法を確認します。店頭で一回払いを選んでも、カード側の自動リボなどの設定によって、リボ払いに変更される商品があります。申込時の記憶に頼らず、実際の利用区分を見ましょう。
- カードごとに自動変更の設定と適用条件を確認する。
- 利用明細で、各買い物の支払区分を読む。
- リボ残高と分割払いの残りを分けて書き出す。
- 毎月の元金、手数料、今後の支払予定を確認する。
- 不明な条件や表示はカード会社に問い合わせる。
設定を解除するときは、今後の新しい利用と、すでにある残高の扱いを別々に確認します。自動リボを解除しただけで、過去の利用代金が消えたり、すべて一回払いへ戻ったりするとは限りません。変更の適用日も含め、画面の注意書きを読んでください。
家族と支払いを共有している場合は、利用できる枠と、無理なく払える額も区別しておきます。利用可能額はカードの契約上使える範囲であり、自分の家計に余裕があることを示す数字ではありません。
カードが複数ある場合は、一枚だけの残高を見て判断せず、一覧にして合計します。表の列を「契約先」「次の支払日」「残高」「毎月の元金」「手数料」にそろえると、どの会社へ何を確認すべきかも整理できます。支払方式の変更を検討する前に、今ある支払いを一通り把握しておきましょう。
請求額を確認する日を、引き落とし日とは別に決めておくのも実用的です。変更手続には受付期限がある場合があり、当日に気付いても間に合わないことがあります。通知を受け取ったら、未確定の利用と次月以降の予定を含めて確認する習慣が役立ちます。
繰上返済と相談の進め方
残高を早めに減らす方法として、月々の支払額の増額や繰上返済を扱う会社があります。手続、受付期限、振込先、手数料の扱いは契約によって異なるため、案内を確認してから進めましょう。口座に多めに入金するだけでは返済にならない場合もあります。
返済に使う額は、直近の家賃や公共料金などの必要資金も確認して決めます。早く返そうとして生活資金までなくすと、その後に再び借入れが必要になるおそれがあります。支払日ごとの入出金を書き出し、無理のない額と手続日を合わせて考えてください。
支払いが難しいと分かった場合は、放置せず、できるだけ早く契約先へ連絡します。相談すれば必ず支払条件を変えてもらえるという意味ではありませんが、連絡しないまま支払日を過ぎるより、状況と利用できる対応を確認できます。
複数の支払いが重なり、自分だけでは整理できないときは、消費生活センターや多重債務の相談窓口などへ相談しましょう。個別の返済方針や法的な判断は、弁護士、司法書士などの専門家に相談してください。残高、契約先、請求日、収入と必要支出をそろえると、状況を伝えやすくなります。
まとめ
分割払いは買い物ごとの支払回数、リボ払いは残高と毎月の返済条件を中心に確認します。どちらも月々の額だけで決めず、完済予定と手数料を含む総負担まで見てください。
まずは一枚のカードで、支払区分、元金残高、手数料の内訳を確かめてみましょう。仕組みを理解してから選ぶことが、将来の支払いを自分で管理する第一歩になります。
よくある質問
月々の支払額が同じなら、負担も同じですか?
支払額が同じでも、元金に充てる額、手数料、完済までの期間が違えば総負担は変わります。毎月の請求額と一緒に、支払残高と今後の支払総額を確認してください。
自動リボの設定を解除すれば、残高もなくなりますか?
設定解除と、すでに利用した残高の返済は別です。解除後に新しい利用がどう扱われるかと、既存残高をどう返すかをカード会社に確認しましょう。
繰上返済はいつでも同じ方法でできますか?
受付方法、締切、最低金額、振込手数料などは契約先によって異なります。返済予定日までの手数料も含め、カード会社の案内で必要な金額と手順を確認してください。