生活防衛資金の考え方|いくら必要かと貯め方・置き場所の基本
病気や失業など、もしものときに備えるお金「生活防衛資金」の基本を解説します。必要な金額の考え方、毎月の生活費の出し方、働き方や家族構成による違い、無理なく貯める手順、すぐに使える置き場所の選び方まで。貯金の目標を立てるときの土台になります。
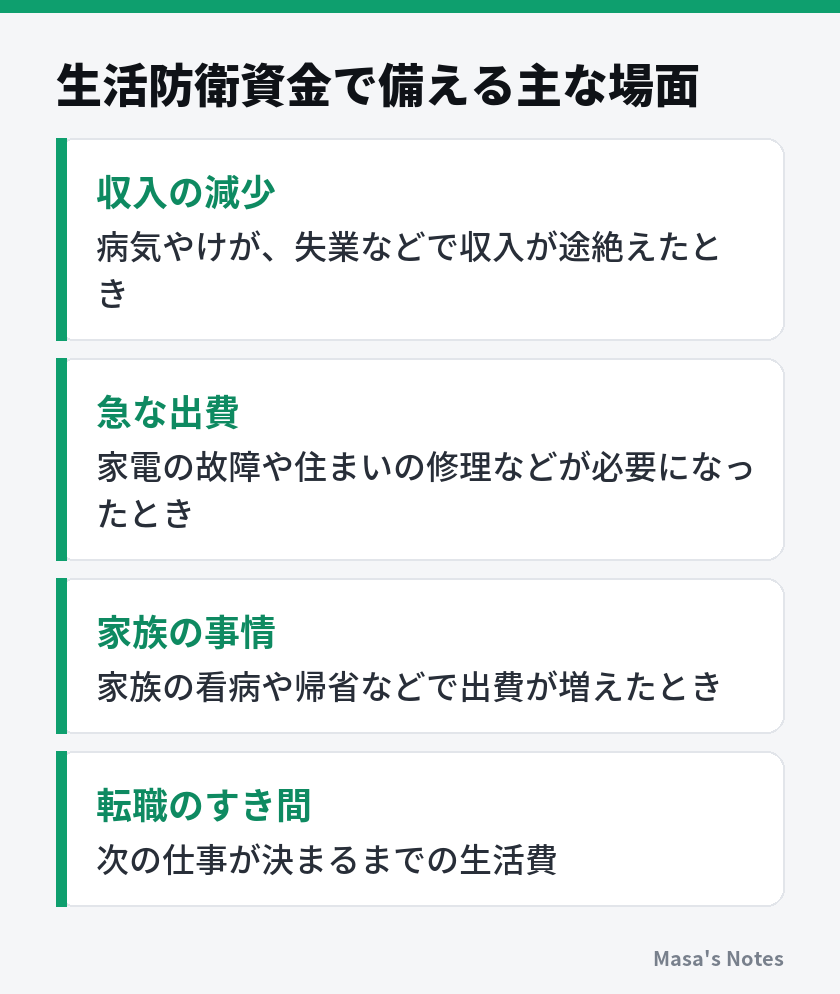
病気やけがで働けなくなった、勤め先の都合で収入が減った、家電が急に壊れた。生活をしていると、予想していなかった出来事で、急にお金が必要になることがあります。こうしたときに、手元にまとまったお金がないと、借り入れに頼ったり、大切な予定をあきらめたりすることになりかねません。
もしものときに備えて、すぐに使える状態で置いておくお金を「生活防衛資金」と呼びます。ここでは、生活防衛資金がいくら必要かの考え方から、毎月の生活費の出し方、貯め方、置き場所の選び方までを紹介します。必要な金額は人によって大きく異なるので、自分の状況に当てはめて考えてみてください。
生活防衛資金とは
生活防衛資金は、収入が途絶えたり、急な出費が重なったりしたときに、生活を守るためのお金です。旅行や家電の買い替えのように、使う時期が決まっている貯金とは役割が違います。
生活防衛資金があると、いざというときに慌てずに済むだけでなく、日々の生活にも安心感が生まれます。目的の決まった貯金とは口座を分けておくと、うっかり使ってしまうことも防げます。
必要な金額の考え方
生活防衛資金の目安は、毎月の生活費の数か月分といわれることが一般的です。よく挙げられるのは、生活費の三か月分から六か月分ほどですが、必要な金額は働き方や家族構成によって変わります。
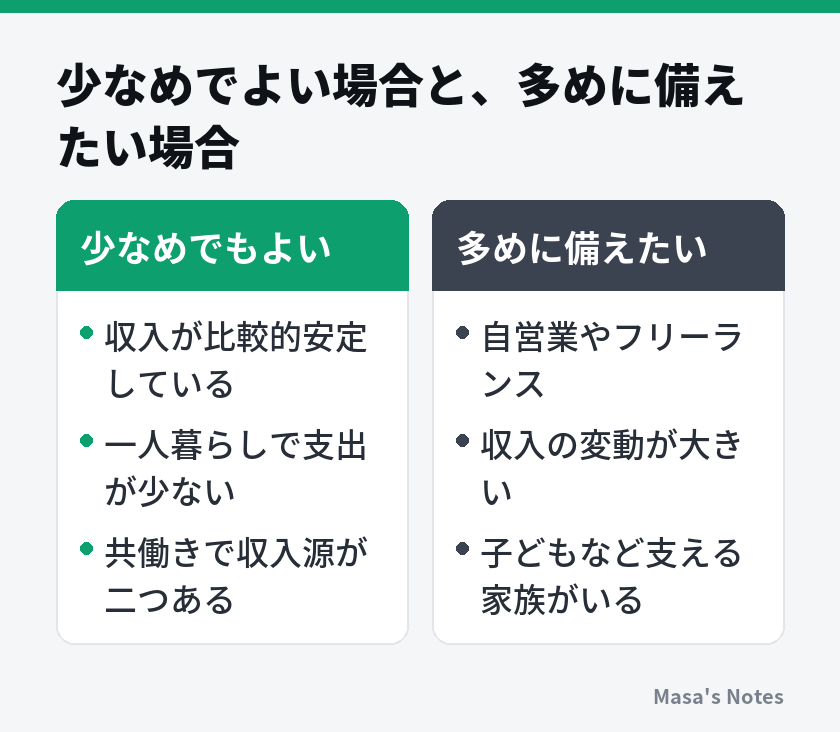
会社員は、病気で休んだときに健康保険の傷病手当金を受け取れたり、失業したときに雇用保険の給付を受けられたりすることがあります。一方、自営業やフリーランスは、こうした公的な支えが会社員より手薄になりやすいため、多めに備えておくと安心です。
毎月の生活費を出す
必要な金額を決めるには、まず自分の毎月の生活費を知る必要があります。家計簿をつけていない場合は、銀行口座やクレジットカードの明細を見返して、一か月にどれくらい使っているかを把握しましょう。
このとき、収入が途絶えたときに削れる支出と、削れない支出を分けて考えると、より現実的な金額が分かります。住居費や水道光熱費、通信費、食費などは、収入がなくなってもかかり続けます。
年に一度の保険料や税金など、毎月ではない支出も、十二で割って月の生活費に含めておくと、見落としがありません。
無理なく貯める手順
目標の金額が決まったら、少しずつ貯めていきます。一度に大きな金額を用意する必要はありません。毎月決まった額を、生活防衛資金用の口座に移す仕組みを作ると、無理なく続けられます。
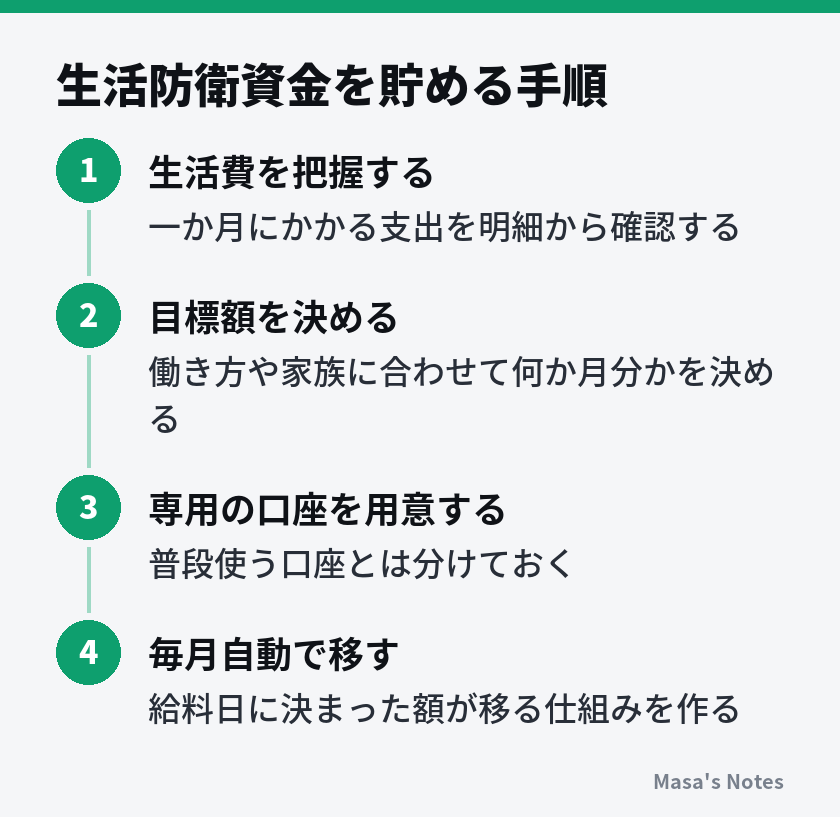
最初の目標は、生活費の一か月分など、手の届きやすい金額にすると続けやすくなります。一か月分が貯まったら、次は三か月分というように、段階的に目標を上げていきましょう。ボーナスや臨時収入があったときに、一部を回すのも効果的です。
置き場所の選び方
生活防衛資金は、必要なときにすぐ引き出せることが最も大切です。値動きのある金融商品に置いていると、必要なときに価値が下がっていることがあります。元本が保証され、すぐに引き出せる普通預金などに置いておくのが基本です。
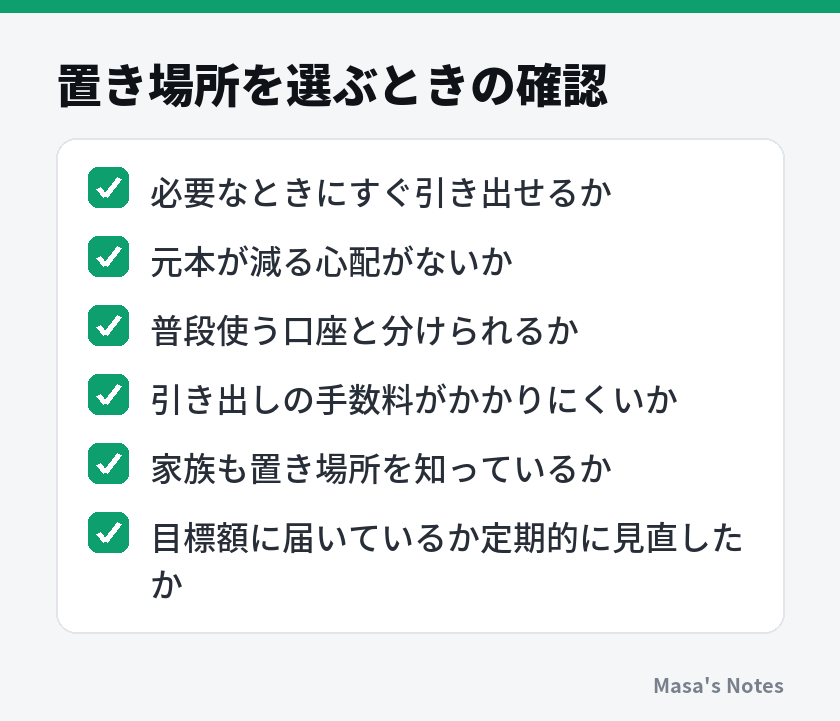
生活防衛資金を超えて貯まったお金は、使う時期や目的に合わせて、ほかの方法で管理することを考えてもよいでしょう。どのように管理するかは、自分の状況に合わせて慎重に判断してください。
まとめ
生活防衛資金は、収入の減少や急な出費など、もしものときに生活を守るためのお金です。生活費の数か月分を目安に、働き方や家族構成に合わせて目標を決め、普段使う口座とは分けて、すぐに引き出せる場所に置いておくのが基本です。
まずは、先月の生活費がいくらだったのかを明細で確かめるところから始めてみてください。必要な金額が見えると、貯める道筋も立てやすくなります。
よくある質問
生活防衛資金が貯まるまで、ほかの貯蓄はしない方がよいですか?
考え方は人それぞれですが、まずは生活防衛資金を優先して貯めると、急な出費があっても慌てずに済みます。近いうちに使う予定のお金がある場合は、生活防衛資金とは分けて、別に準備しておきましょう。
生活防衛資金を使ってしまったらどうすればよいですか?
もしものときに使うためのお金なので、必要なときに使うのは問題ありません。使った後は、毎月の積み立てを再開して、少しずつ元の金額に戻していきましょう。
クレジットカードがあれば生活防衛資金は不要ですか?
カードの支払いは後で現金で精算する必要があり、収入が途絶えたときの備えにはなりません。分割払いやリボ払いに頼ると手数料もかかります。もしものときに使える手元のお金は、別に用意しておくのが安心です。