キャッシュレス決済の使い分け|場面別の比較と使いすぎを防ぐ家計管理
クレジットカード・デビットカード・電子マネー・QRコード決済を、支払う時期と操作方法に分けて整理します。食料品、固定費、通販、旅行など場面別の使い分け表に加え、予算の決め方、チャージと引き落としの二重計上を避ける記録、返品やポイントの扱い、紛失・不正利用への備えまで具体例で紹介します。
レジでカードを出すか、スマホを開くか。支払い自体は短時間で終わっても、カードの請求、口座からのチャージ、アプリの利用履歴が別々に残ると、一か月でいくら使ったのか分かりにくくなります。決済手段を増やす前に、お金がどこから出て、いつ支払いが終わるのかをつかむことが、使い分けの出発点です。
キャッシュレス決済には、どの場面でも一番よい方法があるわけではありません。食料品は予算を守りやすさ、固定費は請求を追いやすさ、旅行は利用条件と予備の持ち方が選ぶ基準になります。この記事では仕組みの比較に続き、場面別の表、自分に合う運用の決め方、二重計上を防ぐ記録、返品や紛失への備えまで整理します。個別サービスの料金や条件は変わるため、最新の情報は公式サイトで確認してください。
前払い・即時払い・後払いの仕組み
支払いの名前よりお金の出どころを追う
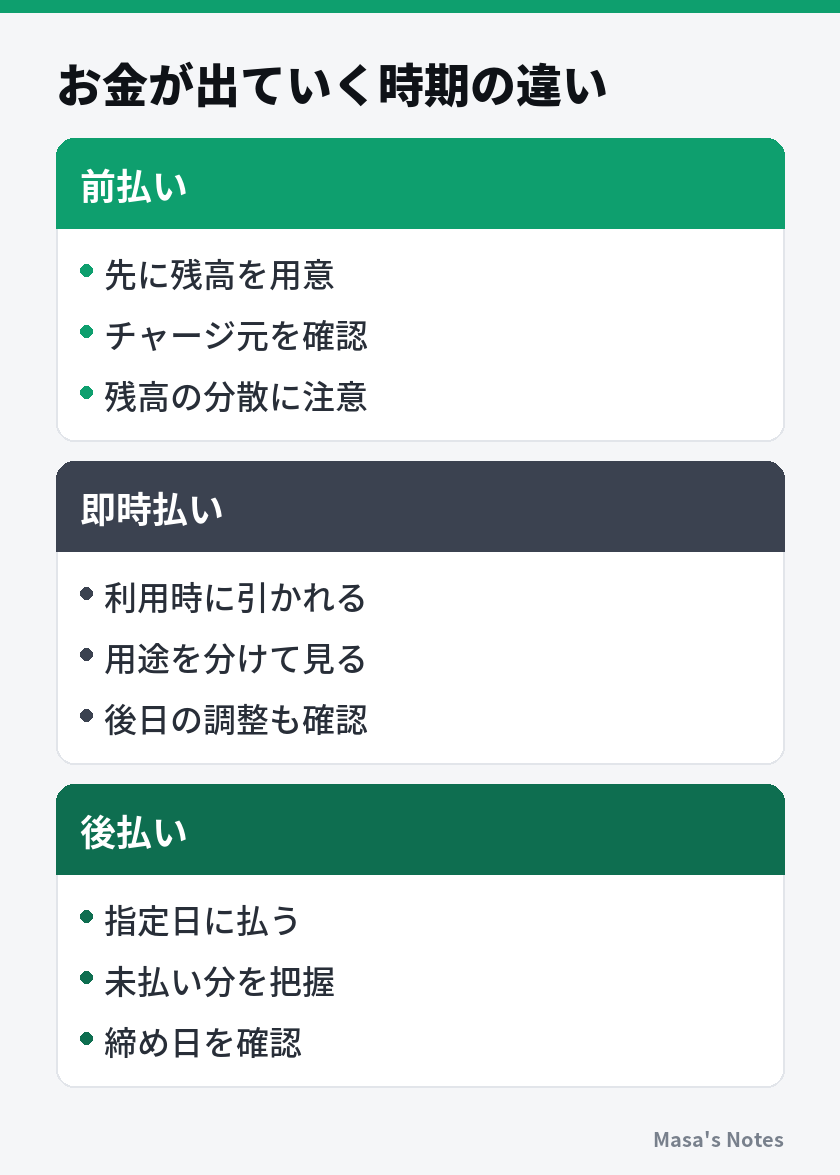
前払いは、先に残高を用意してから買い物に使う方式です。チャージ式の電子マネーやプリペイドカードなどが当てはまります。原則として用意した残高を使うため、使える金額を区切りやすい一方、複数のサービスへチャージすると、それぞれに小さな残高が分かれます。残高の合計と、今月使う予定のお金は分けて考えます。
即時払いの代表がデビットカードです。利用時に銀行口座から代金が引かれるのが基本なので、口座の動きと買い物を結び付けやすくなります。ただし、店側から届く売上情報の時期などによって、後から引かれたり、差額が調整されたりする場合があります。「通知が届いた時点ですべて確定」とは限りません。
後払いは、買い物をした後、指定日に代金を支払う方式です。クレジットカードでは、締め日までに集計された利用分を後日支払うのが基本です。締め日と支払日は別の日で、売上情報が届く時期により請求月がずれることもあります。口座にお金が残っていても、その一部はすでにカードで使った代金だと考える必要があります。
QRコードやタッチは操作方法の違い
QRコード決済は、読み取る・見せるといった操作方法を表します。お金の出どころがチャージ残高なのか、登録したカードなのか、サービスの後払いなのかは別の話です。同じアプリを使っていても設定を切り替えると、支払いの時期が変わることがあります。支払う画面だけでなく、設定にある「支払元」も確認します。
タッチ決済も、かざすという動作だけで前払いか後払いかは決まりません。スマホの中にカードと電子マネーが入っているときは、店に伝える決済方法と、端末で選んだ手段を合わせます。「スマホで払う」という一つの分類にすると、予算や明細の管理では違いが見えにくくなります。
カード・電子マネー・QRコードの比較
利用できる範囲と確認の手間を比べる
クレジットカードは、店頭、通販、継続課金などで候補になります。利用履歴を一枚へ集めれば支払い先を確認しやすくなりますが、利用可能枠は自分の予算ではありません。翌月以降に支払えるかを見ずに使うと、請求がまとまってから資金不足に気づくことがあります。支払方法の初期設定も確認しておきます。
デビットカードは、使った分を口座で追いたい人の候補です。ただし、継続課金や、金額が後から確定する取引など、利用条件が設けられている場面があります。店にカードのブランド表示があっても、すべてのデビットカードが使えるとは限りません。予約や大きな支払いでは、発行会社と利用先の両方で対応を確認します。
電子マネーは、交通機関や少額の買い物など、自分がよく使う場所に合えば便利です。サービスによって対応エリアや加盟店は異なります。前払いのものでは、残高不足の際にどう補うか、オートチャージがどの場所で動くかも確認します。チャージ式なら必ず予算内に収まるというわけではなく、自動補充の設定次第で管理のしかたが変わります。
QRコード決済は、対応する店でスマホから支払える方法です。店のコードを読み取って金額を入力する方式では、桁や金額を確認し、店の案内に従って支払いの完了を確かめます。アプリが開いたことやコードを読み込めたことだけで、会計が終わったと判断しないようにします。
| 手段 | 家計管理で使いやすい点 | 先に確認する点 |
|---|---|---|
| クレジットカード | 利用履歴と継続課金を集めやすい | 支払日、支払方法、手数料、未払い分 |
| デビットカード | 原則として利用が口座へ反映される | 対応する取引、後日の調整、返金方法 |
| チャージ式電子マネー | 日常用の残高を区切りやすい | 残高、利用範囲、自動補充の条件 |
| プリペイドカード | 入れた金額を用途別に持てる | 有効期限、残高の扱い、対応する取引 |
| QRコード決済 | 対応店でスマホから支払える | 支払元、残高、通信や認証の条件 |
残高・利用枠・予算を混同しない
残高は、その口座やサービスにある金額です。利用可能枠は、発行会社などが定めた利用できる範囲です。予算は、自分が特定の用途に使ってよいと決めた金額です。三つは似て見えても意味が異なります。口座に十分なお金があり、決済も通るからといって、今月の食費に余裕があるとは限りません。
たとえば家賃用のお金と買い物用のお金が同じ口座に入っている場合、デビットで買える上限まで使うと、後の引き落としに足りなくなることがあります。決済の種類にかかわらず、先に固定費や未払い分を取り分ける考え方が必要です。カードの色やアプリの見た目より、支払元が何に使うお金なのかを見ます。
場面別のキャッシュレス決済の使い分け
選ぶ順番は「その支払いに対応しているか」「予算と支払時期に合うか」「後で確認しやすいか」です。ポイントは、その条件を満たした候補の中で比べると整理できます。次の表は一例であり、特定の手段なら必ず使えるという一覧ではありません。利用先と契約の条件を確かめて選んでください。
| 場面 | 候補になる手段 | 選ぶ基準・注意点 |
|---|---|---|
| 食料品・日用品 | デビット、前払い、予算管理できるカード | 週や月の予算と残りを見やすいか |
| 通信費・定額サービス | 継続課金に対応したカードなど | 請求を集められるか、更新時に変更が要るか |
| コンビニなどの少額購入 | 対応する電子マネー、タッチ、QRコード | 普段の手段で手早く完了を確認できるか |
| ネット通販 | 対応するカード、決済サービス | 返品条件、支払時期、注文との照合のしやすさ |
| 高額な買い物 | 支払資金を用意したうえで対応する手段 | 合計負担、返品条件、利用上限を確認したか |
| 宿泊・旅行の予約 | 施設が認めるカードなど | 事前決済や仮の金額確保、返金条件を確認したか |
| 交通機関の利用 | 利用区間に対応した電子マネーなど | エリア、残高、帰りの支払いを用意できるか |
| 現金のみの店・通信障害 | 現金などその場で使える予備 | スマホ以外でも支払えるか |
食費と固定費で確認の頻度を変える
食料品は購入回数が多く、少しずつ予算を超えやすい費目です。買い物のたびに残りを見たいなら、日常用の残高を分けたり、利用通知と予算表を組み合わせたりします。家族で買う場合は、それぞれ別のアプリへ予算を丸ごと入れず、家計全体の残りを共有できるようにします。
固定費は、毎回のレジ操作より、契約と請求を追えることが大切です。一つのカードなどへ集める場合も、年払い、無料期間の終了、契約更新の時期は別に控えます。カードが使えなくなっても契約そのものが終わるとは限りません。契約の整理は、固定費の見直し方と合わせると、支払方法の変更だけで終わらせずに済みます。
通販と旅行は取り消しの条件も見る
通販では、注文日、発送日、請求の計上日が同じとは限りません。注文番号と金額を残しておけば、後から届いた明細と結び付けやすくなります。安さだけで初めてのサイトを選ばず、販売元や返品条件も確認します。使い慣れた決済画面があることだけで、その店の信頼性を判断することはできません。
旅行の予約は、予約時に支払うのか、現地払いか、保証のための確認があるかを先に見ます。特にデビットやプリペイドでは、一時的な引き落としが残高へ影響する場合があります。予約代金と日常の生活費を同じ残高ぎりぎりで管理せず、取り消しや金額変更があったときの問い合わせ先も控えておきます。