キャッシュレス決済の使い分け|場面別の比較と使いすぎを防ぐ家計管理
自分に合う使い分けルールの作り方
いま使っている手段を棚卸しする
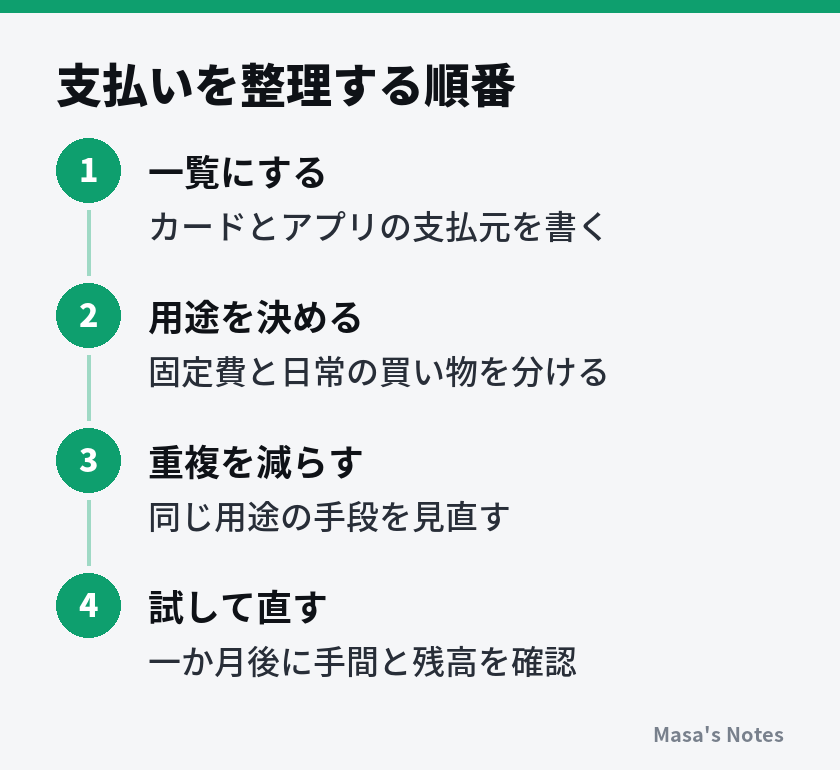
最初に、新しいカードを探す前に、現在の支払いを一か月分だけ見ます。財布のカード、スマホのアプリ、ネット通販に登録した支払方法を書き出し、それぞれの支払元と用途を添えます。使っていないアプリにも残高や継続課金がないかを確認します。アプリが残っている数と、実際に管理が必要な支払いの数は一致しません。
続いて、よく行く店、乗る交通機関、固定費の支払先を書きます。自分の生活で繰り返す支払いを一つの手段でどこまで賄えるかを見るためです。近所の店で使えないものを無理に主役にすると、結局ほかの手段が増えます。「利用できるはず」ではなく、店頭表示や利用先の案内で確認できる範囲を基準にします。
- 保有するカード・アプリと、その支払元を一覧にします。
- 直近の支払いを、固定費、日常の買い物、臨時の支出に分けます。
- よく使う場所をカバーし、履歴を確認しやすい主な手段を決めます。
- 主な手段で足りない用途だけ、補助の手段を残します。
- 通信や端末の不調にも対応できる予備を用意します。
- 一か月試し、見落としや残高の分散が多ければルールを直します。
生活に合わせた二つの例
一人暮らしで日常の支払いを把握したいなら、固定費は明細を確認しやすいカード、食料品は日常用の残高から支払う手段、交通は必要な電子マネーという分け方があります。固定費と食費の動きが混ざりにくい反面、確認先が増えます。分けることで得られる見やすさが、その手間に見合うかを試します。
すでにカードの明細で予算を追える人なら、買い物も固定費も一枚へ集め、費目は家計簿で分ける方法もあります。店ごとに支払いを変えるより、確認する場所を減らせます。どちらの場合も、普段使う手段が止まったときの備えは別に考えます。枚数の少なさだけを目的にすると、必要な予備までなくしてしまいます。
しばらく使っていないカードを整理する場合は、年会費だけで判断せず、残っている請求、定額サービス、ポイント、返金待ちがないかを先に確認します。解約後の手続きや支払先変更は発行会社の案内に従います。カードを処分したりアプリを消したりする操作と、契約の終了は同じではありません。
使いすぎを防ぐ予算と通知の設定
月の予算を短い期間に分ける
決済手段を決めたら、日常の買い物に使ってよい金額を設定します。食費と日用品を同じ手段で払っても、どちらか一方だけが使いすぎなのか分かる程度には分けて記録します。初月から細かい分類を作りすぎず、見直したい費目を選ぶと続けやすくなります。予算を超えた理由が見えることが目的です。
たとえば、日常の買い物の予算を月三万円と決めた家庭を仮に考えます。これは推奨額ではなく説明用の数字です。まず一週間ごとに残りを見て、月の途中で半分以上使ったなら、まとめ買いや来客などの理由を確認します。月額を単純に四等分すると日数の余りが出るため、月末分も含めて使える総額を調整します。
チャージ式なら、決めた頻度で必要な分だけ追加する方法があります。ただし、残高がなくなっても別のカードで同じ買い物を続ければ、予算管理にはなりません。残高不足を「別の支払元へ替える合図」にせず、その費目の残り予算を確かめるきっかけにします。自動チャージを使う場合も、回数や月の合計を確認します。
後払いは使った時点で予算から引く
クレジットカードで三千円の買い物をした場合、口座からはまだ引かれていなくても、予算上は三千円使ったものとして扱います。支払日まで自由に使えるお金が増えたわけではありません。引き落とし用のお金を確保しながら、今月の新しい買い物に使える残りを見ます。
目安を作るなら、口座残高から、未払いのカード利用分、これから引かれる固定費、取り分けておくお金を差し引きます。ただし、同じ固定費がすでにカードの未払い分へ入っている場合は、二度差し引かないようにします。表示された請求予定に未反映の利用もあり得るため、通知や注文の記録も一緒に見ます。
利用枠を必要な範囲へ見直すことは一つの方法ですが、枠を下げたら家計の管理が完了するわけではありません。旅行などで一時的に必要な支払いと、毎月の生活費は分けて考えます。大きな支出は決済の可否を先に試すより、必要な資金と支払時期を確認してから手段を選びます。
通知は入口にし、明細で確かめる
利用通知があるサービスでは、支払いのたびに金額を確かめる習慣を作れます。すぐ気づけば、入力額の誤りや覚えのない利用へ対応しやすくなります。ただし、すべての取引で同じ速さで届くとは限りません。通知が来ないことだけで、決済がなかったとは判断しません。
通知は簡単な確認、週ごとの履歴は予算管理、確定した明細は支払金額の確認、と役割を分けると負担を抑えられます。毎回すべてを細かく調べる必要はありませんが、不明な利用があったときは月末まで待たずに確認します。通知を有効にした後は、自分の端末で受け取れているかも確かめておきます。
家族の支払いは予算を共有する
家族それぞれが別の手段を使っていても、食費などの予算は世帯全体で見ます。片方がまとめ買いをしたら、その分が共有の残りへ反映されるようにします。手書きのメモでも、週一回の金額共有でもかまいません。カード番号や暗証番号を共有する必要はなく、伝えるのは用途と金額です。
家族共通の支出と個人の支出が混ざる場合は、支払った人ではなく使い道を基準に記録します。立て替えを後で精算したときも、元の買い物と精算を両方生活費として数えないようにします。家計簿の分類や続け方から整えたい場合は、家計簿を続けるコツが参考になります。
チャージと請求を二重に数えない記録
買い物の記録と資金の移動を分ける
家計簿で「何を買ったか」を知りたいなら、商品やサービスを購入した時点を支出にします。チャージは、口座などから決済用の残高へお金を移した記録です。この二つを同じ支出として合計すると、実際より多く使ったように見えます。どの日の何を支出として数えるか、最初にルールを決めます。
銀行口座から五千円をチャージし、その残高で千二百円の食料品を買った例なら、食費は千二百円です。チャージ五千円をさらに食費へ足すと六千二百円になり、買っていない分まで含まれます。チャージした先の残高は、手元に残るお金として別に確認します。残高が減った理由と銀行の出金を、同じ購入として重ねない考え方です。
カードでチャージしてから買い物をした場合も、購入、チャージ、後日の口座引き落としという三つの記録が生じることがあります。購入内容を家計簿へ入れる運用なら、残りは資金移動や支払済みの確認として扱います。家計簿アプリの自動取り込みでも、連携した口座とカードの両方を支出へ数えていないか確認します。
一方、まず口座の出入りだけを知りたい人は、チャージした日や引き落とし日を中心に見る方法もあります。その場合、食料品をいついくら買ったかとは別の集計になります。二つの方法を途中で混ぜず、購入の集計と支払資金の確認を別に持つと、生活費の把握と残高不足の予防を両立しやすくなります。
週ごとと支払日前に確認する
週に一度は日常の利用履歴を見て、予算の残りと照らし合わせます。カードの明細が確定したら、支払額と支払日を確認し、必要な資金を口座へ用意します。金融機関ごとに入金の反映や手続きの条件が異なるため、当日の入金で間に合うと決めず、公式案内に沿って余裕を持って準備します。
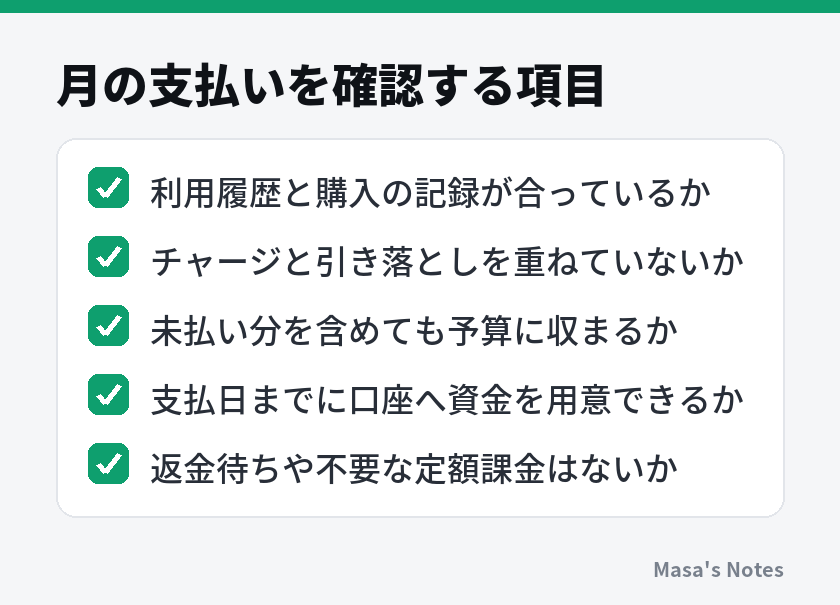
月末には、予算超過の理由を一つか二つに絞って見ます。価格の変化、まとめ買い、予定外の外出では、翌月の対策が違います。毎回予算が不足するなら、支払方法を頻繁に替えるより、予算の前提と買い方を直します。決済の履歴は、使った金額を集める材料であり、必要な支出かどうかを自動で判断するものではありません。