請求書の書き方|副業・フリーランスが入れる項目と、送り方・入金確認・保管の基本
入金の確認と、遅れたときの連絡
請求書を送ったら終わりではなく、期限までに入金されたかを確かめるところまでが、請求の仕事です。
請求の台帳をつける
請求書を出すたびに、請求番号、取引先、金額、発行日、支払期限、入金日を一覧にしておくと、入金の確認が楽になります。表計算ソフトの表で十分です。入金があったら入金日を書き込み、期限を過ぎても入金日が空いているものがないかを、月に一度見直します。
この台帳は、確定申告のときに売上をまとめる基礎にもなります。源泉徴収がある取引では、差し引かれた税額も一緒に記録しておくと、申告のときに慌てずに済みます。
入金がないときの連絡
支払期限を過ぎても入金がないときは、まず、自分の側で確認します。請求書を本当に送ったか、宛先は正しかったか、金額や振込先に間違いはなかったかを見直し、口座の入金記録も確かめます。
それでも入金がなければ、取引先の担当者に連絡します。最初の連絡は、催促というより「確認のお願い」として、丁寧に書きます。「〇月〇日にお送りした請求書(請求番号〇〇)について、お支払いの状況をご確認いただけますでしょうか」のように、事実だけを伝えます。相手の社内で処理が止まっていたり、請求書が埋もれていたりすることも多く、ほとんどはこの連絡で解決します。
連絡するときは、メールの件名に「お支払い状況のご確認(請求番号〇〇)」のように用件を書き、本文には、請求書の発行日、請求番号、金額、支払期限を並べておきます。前に送った請求書のPDFを、もう一度添付しておくと、相手がすぐに確認できます。数日たっても返事がなければ、電話で担当者に確かめるのもよい方法です。
入金を確かめるときは、振込名義にも注意します。取引先の会社名が略称やカタカナで表示されたり、親会社や経理を代行する会社の名前で振り込まれたりすることがあり、入金されているのに気づかない、ということが起こります。金額と日付を手がかりに、口座の記録を見比べてください。
連絡を重ねても支払いがない場合や、取引先と連絡が取れなくなった場合は、一人で抱え込まず、公的な相談窓口や弁護士などの専門家に相談することを考えてください。
よくある間違いと差し戻しを防ぐ工夫
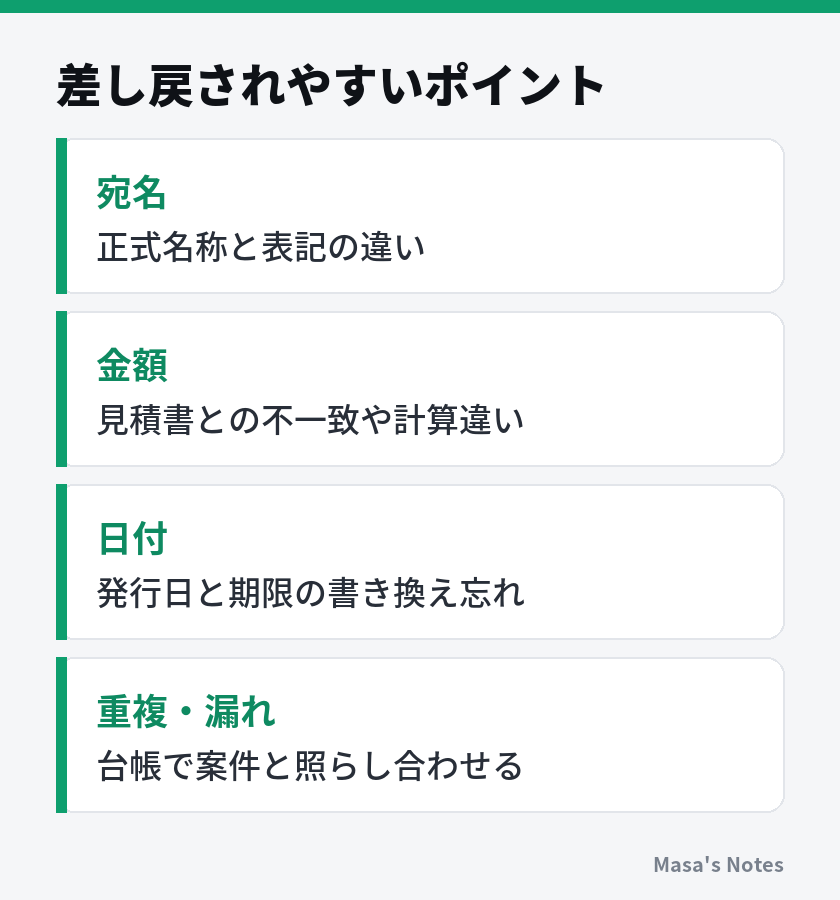
請求書は、取引先の経理で内容の確認が行われ、不備があると差し戻されます。差し戻されると、作り直して送り直すまで支払いの手続きが止まり、入金が次の支払い周期まで遅れることもあります。よくある間違いと、その防ぎ方を見ておきましょう。
宛名と金額の間違い
もっとも多いのは、宛名の会社名の間違いです。「株式会社」が前に付くか後ろに付くか、英字の大文字と小文字、旧社名のまま書いてしまう、といった間違いが起こりがちです。取引先の正式名称は、契約書や発注書から写し、初回に確かめたものを雛形に保存しておきます。
金額の間違いでは、見積書と請求書の金額の不一致、消費税の計算違い、合計の書き換え忘れがよく見られます。雛形を使い回すときに、前回の数字が残ったまま送ってしまうこともあります。明細を書き換えたら、小計から合計までを電卓で一度検算する習慣をつけておくと安心です。
日付と期限の矛盾
発行日が納品日より前になっている、支払期限が発行日より前になっている、といった日付の矛盾も、差し戻しの原因になります。雛形をコピーしたあとに日付を更新し忘れると起こりやすいので、日付の欄は毎回最初に書き換えるようにします。
二重請求と請求漏れ
同じ仕事を二回請求してしまう二重請求や、追加の作業分を請求し忘れる請求漏れも、意外と起こります。どちらも、受注した仕事と発行した請求書を一覧で照らし合わせていれば防げます。後で紹介する台帳に、受注した時点で案件を書き込んでおき、請求書を出したら請求番号を記入する、という流れにすると、漏れと重複の両方に気づきやすくなります。
もし送ったあとに間違いに気づいたら、すぐに取引先へ連絡し、訂正した請求書を送り直します。そのとき、訂正前の請求書と区別できるように、新しい請求番号を付けるか、訂正版であることが分かるように書いておくと、相手の経理での混乱を防げます。
請求書の控えを保管する
自分が出した請求書の控えは、帳簿や確定申告の根拠になる書類です。いつでも取り出せるように保管しておきます。
保管の期間と方法
事業に関する帳簿や書類には、一定の期間保存しておく決まりがあります。期間は、書類の種類や申告の方法によって異なるので、国税庁の案内で自分に当てはまるものを確かめてください。
保管の方法は、紙なら年ごとにファイルにまとめ、データなら年ごとのフォルダにまとめておくと探しやすくなります。メールで送った請求書や、電子で受け取った請求書などのデータは、電子帳簿保存法の決まりに沿って、データのまま保存することが求められています。具体的な保存の方法は、国税庁の案内で確認しておきましょう。
毎月続く仕事の請求書
毎月決まった作業を受けている場合は、月ごとに請求書を出すことが多くなります。このとき、件名に「2026年10月分」のように対象の月を入れ、明細にもその月の作業内容を書いておくと、どの月の分の請求かがはっきりします。作業量が月によって変わる契約なら、数量の根拠となる記録(作業時間や本数の一覧)を手元に残しておき、求められたら出せるようにしておきます。
月の途中で単価や作業内容が変わった場合は、変わる前と後で明細の行を分けて書きます。条件の変更は、口頭だけで済ませず、メールなどで記録に残しておくと、請求のときに根拠を示しやすくなります。
作り方を仕組みにする
請求書を毎回一から作っていると、項目の漏れや計算ミスが起きやすくなります。一度きちんと作った請求書を雛形として保存し、次からは宛名と明細、日付、番号だけを書き換えるようにすると、作業が早く、正確になります。取引が増えてきたら、請求書作成サービスや会計ソフトを使い、請求書の発行から入金の確認、帳簿づけまでをつなげる方法も検討できます。
まとめ
請求書は、仕事を知らない経理の担当者が見ても「何に対する、いくらの支払いか」が分かるように書くことが基本です。宛名と明細と振込先を正確に書き、支払期限や振込手数料、源泉徴収の扱いは、請求書を作る前に取引先と決めておくと、あとの行き違いを防げます。インボイス制度や書類の保存については、自分が当てはまる決まりを公式の案内で確かめておきましょう。
最初の一歩として、この記事の項目の表を見ながら、表計算ソフトで自分用の請求書の雛形を一枚作ってみてください。あわせて、請求番号と入金日を記録する台帳の表も作っておけば、次に「請求書を送ってください」と言われたときに、落ち着いて対応できます。
よくある質問
請求書に決まった書式はありますか?
法律で一つの書式が決められているわけではありません。誰が誰に、何について、いくら、いつまでに払ってほしいのかが分かれば、表計算ソフトや請求書作成サービスの書式で問題ありません。取引先から指定の書式がある場合は、それに合わせます。
個人でも請求書に印鑑は必要ですか?
印鑑がなくても請求書としての効力は変わらないとされています。ただ、取引先によっては押印を求められることもあるので、相手の慣習に合わせて判断するとよいでしょう。PDFで送るなら、印影の画像を入れる方法もあります。
インボイス登録をしていなくても請求書は出せますか?
出せます。登録をしていない人は、登録番号のない通常の請求書を出すことになります。ただし、取引先の消費税の計算に影響することがあるため、取引を始める前に登録の有無を伝えておくと誤解を防げます。制度の詳しい内容は国税庁の案内で確認してください。
請求書はいつ送ればよいですか?
取引先との約束に合わせるのが基本です。月末締めでまとめて送る、納品ごとに送るなど、相手の経理の締め日に合わせると処理が早くなります。決まっていなければ、受注の時点で「いつ、どこに送ればよいか」を聞いておきます。
支払期限を過ぎても入金がないときはどうすればよいですか?
まずは自分の請求書と口座の入金記録を見直し、送付漏れや金額違いがないかを確かめます。そのうえで、責める調子ではなく、確認のお願いとして丁寧に連絡します。相手側で請求書が届いていなかったり、担当者の処理が止まっていたりすることもよくあります。





コメント
まだコメントはありません。最初の感想をどうぞ。