副業の税金の基本|20万円基準と住民税、経費の記録から確定申告まで
住民税と勤務先の手続きを確認する
所得税の申告不要と住民税を分ける
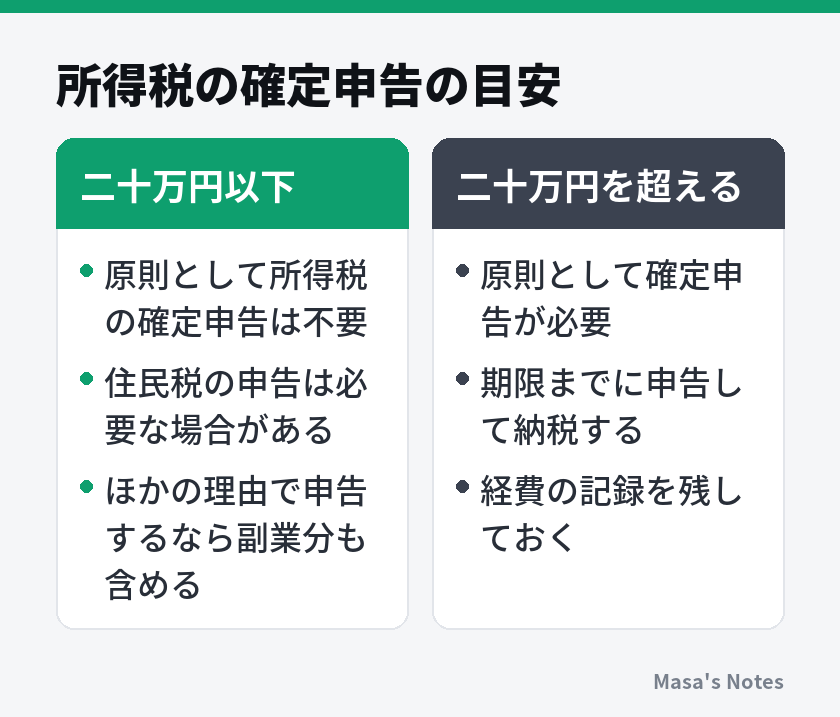
所得税の確定申告をしなくてよい場合でも、住民税の申告が必要になることがあります。住民税には、所得税の20万円以下の申告不要制度と同じ扱いがないためです。「確定申告しない」と決めた後に、自治体への確認を飛ばさないようにします。
所得税の確定申告を正しく行えば、通常はその情報が自治体にも送られるため、同じ所得の住民税申告を別に行う必要はありません。一方、給与の支払報告書がすべて自治体へ提出されているなど、住民税の申告が不要になる条件もあります。副業の種類と、どの情報が自治体に届いているかで確認します。
自治体へ問い合わせる際は、対象の年、給与が一か所か複数か、給与以外の収入と経費、所得税の確定申告をする予定の有無を伝えます。申告先は原則として翌年1月1日の住所地となるため、転居した人は窓口も確認してください。具体例として横浜市の副収入と住民税申告の案内がありますが、手続きは自分の自治体の最新情報に従います。
「自分で納付」は秘密を保証しない
確定申告書には、給与・公的年金等以外の所得に係る住民税について、納付方法を選択する欄があります。ただし、希望どおりの方法になるかは所得の種類や自治体の扱いによります。文京区の徴収方法の案内でも、申告内容によっては給与からの特別徴収になる場合が示されています。副業が給与の場合まで、同じように分けて納められるとは限りません。
仮に自分で納める方法が認められても、副業を勤務先に知られないことを保証するものではありません。取引先との関係、業務内容の公開、社内の届出など、税以外の確認も必要です。就業規則に許可や届出の定めがあるなら、収入額が少ない段階でも確認します。
税務上の申告、勤務先の規則、健康保険などの手続きは、それぞれ別の制度です。税務の20万円を会社の許可基準や社会保険の基準として使わないようにします。本業の給与や働き方まで変わるときは、会社の担当窓口などにも必要な手続きを尋ねてください。
経費と家事按分の根拠を残す
支払いの目的を説明できるか
必要経費は、収入を得るために直接かかった費用や、業務上の費用です。レシートがあることだけでは足りず、どの仕事に何のために使ったかが分かるようにします。例えば交通費なら訪問先と打ち合わせの内容、書籍なら関連する案件や学習内容を短く記録しておきます。
仕事に役立ちそうという広い理由だけで、日々の食事や服、趣味の買い物まで含めるのは避けます。領収書の但し書きを「資料代」に変えても、使った実態は変わりません。判断の基本は国税庁「必要経費の知識」で確認できます。
| 支出の例 | 記録しておく内容 | 間違えやすい点 |
|---|---|---|
| 制作ソフト・仕事の資料 | 利用期間、案件、用途 | 私用の分まで含めない |
| 販売手数料・送料 | 売上や発送との対応 | 入金との差額を二重に引かない |
| 打ち合わせの交通費 | 日付、経路、相手、目的 | 私用の移動を混ぜない |
| 通信費・自宅の費用 | 業務分を分ける基準 | 一律の割合を無根拠に使わない |
| 長く使う機材 | 取得日、金額、使用開始日 | 全額がその年の経費とは限らない |
私用と共用する費用は分ける
自宅の通信回線やパソコンなど、業務と私生活で共用するものは、業務に必要な部分を区分します。こうした区分を家事按分と呼びます。どの支出も半分にするという方法ではなく、使用時間や利用状況、面積など、費用の性質に合う根拠を考えます。
仮に月5千円の通信費について、利用記録などから業務分を30%と合理的に説明できるなら、月1,500円を業務分とする計算例になります。30%は制度上の標準ではありません。家族も使う回線ならその利用も考える必要があり、実態が説明できない割合を先に決めないようにします。
按分のメモには、対象費用、使った資料、計算式、見直した日を残します。働き方が変わったら割合も見直しますが、所得を20万円以下に収めるために年末だけ割合を変える、といった扱いは避けます。前年と違う計算にした場合は、その理由も記録します。
買った年に全額引けないもの
長期間使うパソコンや機材などは、取得価額や条件によって、減価償却などで使用期間に応じて費用にする場合があります。青色申告かどうかなどによる特例もあるため、「副業用に買えば全額経費」と決めず、購入前に適用条件を確認すると支出計画を立てやすくなります。
購入日、使い始めた日、取得価額、業務に使う割合を記録し、該当する処理は国税庁「減価償却のあらまし」で確認します。
商品の販売では、年末に売れ残った在庫も確認します。仕入れた代金がすべて、その年に売れた商品の原価になるとは限りません。自分の口座へ資金を移したことや、借入金を返したことも、それだけでは必要経費になりません。お金が出た記録と、経費の記録を分ける場面です。
節税のために不要な物を買うと、税額が減っても手元のお金は減ります。経費にできるかに加え、その道具が仕事に必要か、回収できる売上があるかを考えます。見積もり段階で必要な費用を整理する方法は、副業の見積もりの作り方でも紹介しています。
帳簿・領収書・電子データを整理する
取引と入出金を結び付ける
記録には、取引日、相手先、内容、収入または支出の金額、入出金日、支払方法、対応する書類の保存場所を残します。源泉徴収がある報酬では、その税額も別欄にします。銀行の入出金一覧だけでは、仕事の内容や私用との区別まで説明できないためです。
例えば制作の案件に「制作A」のような管理名を付け、契約、請求書、支払明細、入金を同じ名前で結び付けます。口座への入金額が違えば、手数料、源泉徴収、返金、前月分との合算などを確かめます。差額を理由不明のまま経費にするより、明細と照合する方が誤りを減らせます。
家計と副業の口座やカードを分けると照合はしやすくなりますが、それだけで経費が決まるわけではありません。専用口座への自分の資金移動を売上にしないようにします。口座を増やす前に役割を決める考え方は、銀行口座の使い分け方も参考になります。
紙と電子データを分けて保存する
紙の領収書は、月別や支払方法別にまとめ、記録から探せるようにします。熱で文字が薄れるレシートは早めに内容を確認し、補助として画像を残す方法もあります。ただし、写真を撮っただけで原本を捨ててよいとは限らず、紙を電子保存へ置き換える場合は別途要件の確認が必要です。
メールのPDF、ネット通販の領収書、サイトの取引明細などは、必要なデータをダウンロードします。電子取引の保存義務がある場合は、原則として電子データのまま保存します。業務に係る雑所得では書類保存義務が生じる条件もあるため、自分に適用される範囲を確認してください。国税庁の電子帳簿保存法一問一答で、最新の電子取引関係の資料を確認できます。
実務では、日付・取引先・金額が分かるファイル名と、年・月のフォルダーを決めておくと探しやすくなります。例えば「2026-10-15_取引先A_5000円_資料代」のように記録し、帳簿に保存先を残します。ただし、この命名だけで法令上の要件をすべて満たすわけではなく、改ざん防止や検索などの要件・緩和措置も確認します。
保存期間と月次の点検
帳簿や書類の保存期間は、所得区分、申告方法、書類の種類などで異なります。すべてを一律に扱わず、該当する国税庁の案内で確認してください。申告が終わった直後にデータを消さず、クラウドだけに頼らない控えも用意します。サービスを退会する前には、過去の明細を取得できるか確認します。
月に一度、売上明細と銀行の入金、経費とカードの明細を照合し、未処理の項目を残しておきます。不明な経費は無理に分類せず、疑問点と資料をまとめて相談します。年末の作業を軽くするだけでなく、請求漏れや二重請求に気づく機会にもなります。