銀行口座の使い分け方|生活費・貯金・引き落としを分ける手順と実例
給料日に行う作業と自動送金の組み方
最初の一か月は、手動で流れを確かめます
給料が振り込まれたら、次の収入までを一つの管理期間にします。たとえば月の途中に給料が入るなら、その日から翌月の給料日前日までです。暦の一日から月末までに無理に合わせるより、入金と支払いのつながりを追いやすくなります。カード明細の締め期間とは別なので、記録には対象期間を書いておきます。
- 給与の入金額と、前月からの残高を確認します。
- 次の収入までに出る引き落としを日付順に並べます。
- 支払い分と予備分を残し、生活費として使える額を確かめます。
- 特別費の積立と無理のない貯金額を、貯金口座に移します。
- 生活費を移し、移動前後の残高と記録を照合します。
すでに貯金口座に前月分が残っている場合、今月の積立額と口座全体の残高を分けて記録します。給与口座にも予備分が残っていれば、毎回同額を追加する必要はありません。今ある残高を無視して振り分けると、片方に余り、もう片方で不足する原因になります。
自動化では「送金日」と「入金日」を区別します
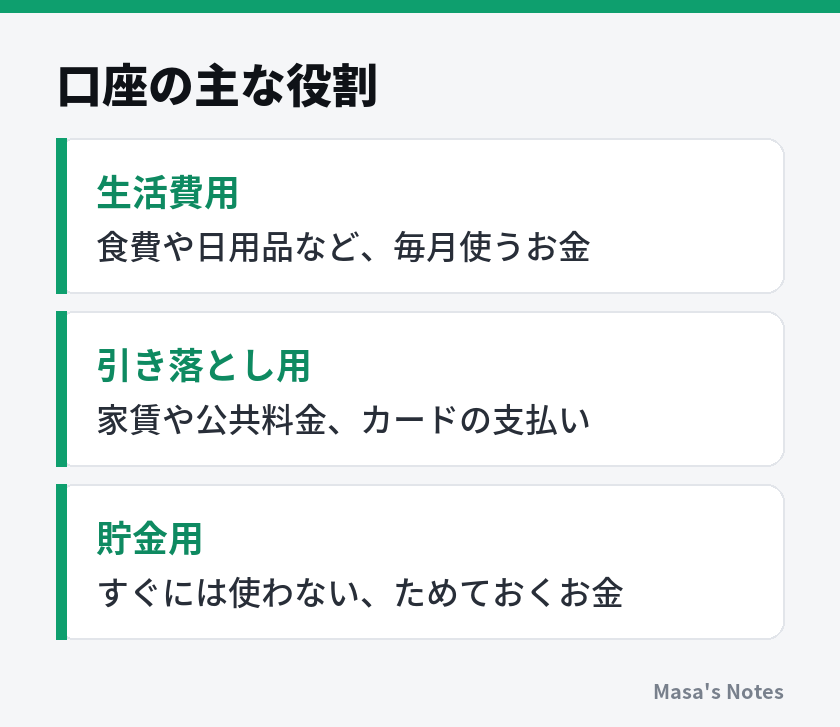
毎月の配分が安定したら、定額の送金などで作業を減らせます。ただし、給料日と送金日を同じ日にすれば必ず間に合う、とは限りません。給与入金と自動送金の処理順、休日の扱い、銀行間の着金までの日数を確認し、引き落としに必要な日から逆算します。
送金する銀行から毎月振り込む方法と、受け取る銀行側で別口座から引き落として入金する方法では、資金が動く日程も違う場合があります。サービス名が似ていても同じ仕組みとは考えず、いつ元口座から減り、いつ先の口座に入るかを確認します。銀行の定額自動送金の案内にも入金の時期や手数料などの条件が示されています。最新の情報は、実際に使う銀行の公式サイトで確認してください。
初回と設定変更後は、予約を見ただけで完了とせず、送金元と送金先の明細を見ます。残高不足時に自動で再実行されるかも一律ではありません。転職や給与日の変更、育児休業などで入金の形が変わったときは、自動設定も一緒に見直します。
カード払いと電子マネーで二重計上を防ぐ
カードは、買った時点で予算を使います
クレジットカードは、買い物の日と銀行からお金が出る日がずれます。生活費口座からまだ引かれていないからといって、その分を別の買い物に使えるわけではありません。利用した時点で生活費の予算を減らし、支払い分として確保すると、口座の残高と予算のずれを小さくできます。
たとえば生活費の予算が6万円で、食料品をカードで8,000円買った場合、残りの予算は5万2,000円です。生活費口座に6万円が残っていても、8,000円は支払い待ちです。週に一度まとめて引き落とし口座へ移すか、生活費側のメモに「うち8,000円は支払い用」と書いて、使用可能額から除きます。
実際に引き落とされた日は、すでに計上した買い物の精算です。ここでもう一度8,000円を食費として記録すると、合計1万6,000円使ったように見えてしまいます。「買った日に支出、引き落とし日は精算」というルールを一貫させます。家計簿アプリを使う場合も、自動取得された二つの明細がどう扱われるかを確かめます。
確定した請求と、まだ確定していない利用分を並べます
カードの支払額が確定したら、その金額を引き落とし口座に確保できているか確認します。一方、確定後にも次回以降の利用は増えます。「今度の引き落とし分は用意したので安心」と考えず、未請求の利用分も別に把握します。利用通知と明細の反映に時間差があることも念頭に置きます。
家賃や公共料金をカードで払っているなら、口座振替の一覧と重ねて足さないようにします。支払い予定表には「電気代はカード請求に含む」と注記できます。二重計上が心配なときは、最終的に銀行から出る金額の一覧と、買い物の用途を把握する一覧を分けると照合しやすくなります。
分割払いやリボ払いなどの残高がある場合は、今月の口座引き落とし額だけで、使った総額や今後の負担を判断できません。支払いの残りと手数料を契約先の明細で確認してください。口座を分けても支払義務が減るわけではないため、通常の生活費とは別に返済予定を見えるようにしておきます。
電子マネーと現金も、記録する場面をそろえます
電子マネーに1万円チャージして、その中から3,000円使った場合、買い物をした金額で記録するならチャージは資金の移動です。チャージ時に生活費として扱う簡単な方法を選ぶなら、その後の買い物を同じ家計簿に再び足さないようにします。どちらを選んでも、残高が電子マネー側にもあることを忘れないようにします。
現金を下ろしたときも同様です。ATMから出した額と買い物の額を両方支出にすると重複します。まず一つの方法を決めて一か月続け、月末に銀行、財布、電子マネー、カードの支払い待ちを合わせて見ます。すべての残高を毎日確認するより、確認する日をそろえる方が続けやすくなります。
特別費と緊急資金を、目的ごとに残す
「年に一度」を、毎月の準備に置き換えます
毎月の生活費が予算内でも、年払いの保険料、帰省、家電の買い替えなどで貯金が減ることがあります。使う予定が分かっている支出を、日常の生活費と同じ枠だけで賄おうとすると、その月だけ大きな赤字に見えます。こうした支出は特別費として、使う時期と予定額を別に整理します。
たとえば一年後に12万円使う予定があり、まだ準備がなければ、毎月1万円ずつ積み立てる計算です。支払いまで半年なら毎月2万円が必要になります。年間予算を単純に12で割るだけでは、開始した時点で近い支払いに間に合わない場合があります。初回は、支払日まで何回積み立てられるかも数えます。
予定が重なるときは、今ある貯金のうち充てられる額を確認し、支出の時期や予算を調整します。すべてを今月から積み立てようとして日常生活を圧迫するなら、項目ごとに優先順位を付けます。具体的な洗い出しには、家計管理の始め方|特別費を見える化して毎月の予算を無理なく整えるの考え方も使えます。
貯金口座の中に、用途と残高の内訳を作ります
貯金口座に40万円ある場合、全額を自由な貯金と思わず、「年払い10万円、帰省5万円、緊急時の備え25万円」のように内訳を書きます。三つの目的ごとに銀行口座を新設しなくても、ノートや表で管理できます。内訳の合計と実際の預金残高を月に一度合わせます。
特別費を使うときは、その目的の内訳から減らし、必要な額だけ支払い口座へ移します。積み立てたお金を予定どおり使ったのであれば、生活費の使いすぎとは分けて振り返れます。カードで買った場合も、引き落とし日に慌てて探さず、利用した時点でその目的から支払い分を確保します。
緊急時の備えは、取り出す条件も決めます
急な修理や収入の中断に備えるお金は、使う時期が決まった特別費とは役割が違います。必要額は、毎月欠かせない生活費、収入が止まったときの影響、家族の状況などによって変わります。一律の月数や金額を絶対の基準にせず、自分の家計で何を支えるためのお金かを考えます。
「旅行の追加費用には使わず、住まいの緊急修理には使う」など、取り崩す条件を短く決めておくと判断がそろいます。取り崩した後は、何に使ったかと補充の方針を残します。使わないことだけを目標にせず、必要なときに使えて、その後の家計を立て直せる形にしておきます。