銀行口座の使い分け方|生活費・貯金・引き落としを分ける手順と実例
共働き・一人暮らし・収入が不規則な場合の工夫
共働きでは、共有する支出の範囲を決めます
夫婦やパートナーで家計を分担する場合は、家賃や食費などの共通支出と、個人の趣味や交際費の範囲を先に話し合います。共通支出用の口座を一人の名義で使う場合も、誰の名義か、誰がいくら入金するかを記録しておきます。口座の用途と法的な名義を曖昧にしないことが大切です。
負担額を同額にするか、手取りの比率で分けるかは、家庭の事情によって選べます。収入差、家事や育児の状況、休職の予定などを踏まえ、片方に生活費の不足が集中しないかを確認します。月の途中で立て替えた支出は、精算日を決めてまとめると、小さな送金を何度も繰り返さずに済みます。
明細を共有するために暗証番号やログイン情報を渡すのではなく、家計の表や必要部分の明細を共有します。代理人カードなどの仕組みを使うなら、銀行が認める方法と利用条件を確認してください。設定できる通知や閲覧の範囲も銀行ごとに異なるため、最新の情報は公式サイトで確認します。
一人暮らしは、固定費をまとめて把握します
一人暮らしでは、家賃、通信費、公共料金などの支払先を給与受取口座にまとめ、生活費だけを別に移すと確認箇所を減らせます。引っ越し直後は初期費用や買い足しが重なりやすいので、平常月の予算とは分けて記録します。最初の月の支出だけを見て、毎月同額が必要だと決めないようにします。
生活費が続けて不足する場合、食費の細かな節約に入る前に、定期的に出ていく支払いを確認する方法もあります。固定費の見直し方|通信費・サブスク・保険を無理なく減らす順番を参考に、利用していない契約や重複を探せます。変更や解約の条件、家計への影響は契約内容を見て判断してください。
入金が不規則なら、入金ごとに全額を配らないようにします
フリーランスや歩合給などで収入が変動する場合、入金が多い日に生活費を増やすと、少ない月との落差が大きくなります。まず次の入金までに必要な支払いを確認し、生活費として移す額を一定に近づける方法を検討します。売上の入金と自由に使える手取りは同じではありません。
事業の経費や納税などに充てるお金を生活費と分けて記録し、仕事の資金繰りを圧迫しないか確かめます。必要な税額や手続きは個人の状況で変わるので、この記事の配分例から決めず、税務署や税理士などに確認してください。制度の最新の情報は公式サイトで確認します。
貯金額も毎月固定にこだわらず、少ない月の最低限と、多い月に追加する条件を決められます。収入が途切れたときは、以前設定した自動送金が続いていないかを確認します。入金額が変わる家計ほど、前月と同じ自動設定を無条件に続けないことが必要です。
月末の点検と、使っていない口座の整理
残高だけでなく、不足した理由を見ます
月に一度、給料日の前などに確認する日を決めます。生活費口座が予定より早く減った場合、予算そのものが少なかったのか、特別費を生活費から払ったのか、カード利用分の確保を忘れたのかを分けて見ます。原因が違えば、直す場所も変わります。
食費が毎月同じくらい超えるなら、生活費の配分を見直す材料になります。一度だけ家電を買ったために超えたなら、特別費の準備を改善できます。記録が追いついていないだけなら、送金額を増やす前に未反映の利用を照合します。単に「使いすぎた」と片づけない方が、次の月に役立ちます。
引き落とし口座が足りなくなりそうなら、使える資金を確認し、必要な期日までに入金します。すでに引き落としができなかった場合は、請求元に支払い方法を確認してください。後で入金すれば必ず再引き落としされるとは限りません。二重払いを防ぐため、振込先や再請求の有無も案内に沿って確かめます。
口座を減らすときは、年払いと返金予定も確認します
使っていないように見える口座でも、年に一度の保険料や会費が残っていることがあります。最近の明細だけで判断せず、過去の明細と契約先の登録画面を見ます。給与、年金、各種の給付金、税金などの還付、買い物の返金予定がないかも確認します。すべての入金が毎月あるとは限りません。
- 口座名、銀行名、用途、残高を一覧にします。
- 引き落とし、振込先、自動送金、返金予定を書き出します。
- 必要な登録を新しい口座へ変更し、反映時期を確認します。
- 新しい口座で実際の入金や引き落としができたかを確かめます。
- 必要な明細を保存し、銀行所定の方法で解約します。
解約後に過去の明細へアクセスしにくくなる場合もあるため、家計の確認や申告に必要な記録は先に保存しておきます。どこまで保存すべきかは用途によるので、仕事に使っていた口座なら税務上の扱いも確認してください。通帳やカード、保存した明細は、口座番号などが他人に見えないように管理します。
長い間使っていない預金の取り扱いと、銀行ごとの未利用口座の手数料は同じものではありません。古い通帳を見つけたときは、自分で「もう使えない」と決めず、銀行に照会します。金融庁の休眠預金等の案内では、該当する預金も払い戻しを受けられることなどが説明されています。制度や手続きの最新の情報は、公式サイトと取引銀行で確認してください。
一覧表は残して、認証情報は分けて管理します
口座の一覧には用途と確認日を書けば、次に見直すときに迷いません。暗証番号、パスワード、ワンタイムパスワードなどを家計の表にまとめて書く必要はありません。家族が一覧を見る場合も、支出の共有と認証情報の共有は分けて考えます。
口座が増えるほど、住所や電話番号の変更時に更新する先も増えます。転居や機種変更の後には、通知が受け取れるか、公式アプリへアクセスできるかを確認します。家計のために分けた口座が長く放置されるなら、役割を統合する余地があります。新しい口座を作る前にも、今ある口座で代用できないかを見直せます。
まとめ
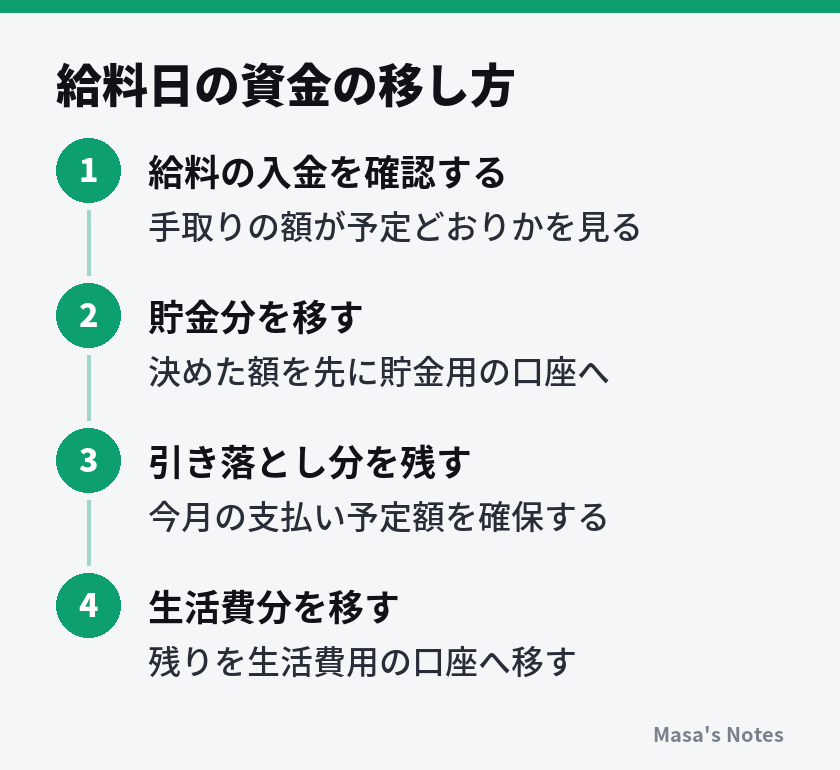
銀行口座の使い分けは、まず日常用と貯金用の二つから始められます。引き落とし分に手を付けやすいなら生活費を独立させ、三つにします。どの形でも、未請求のカード利用や年払いの予定を反映して初めて、使ってよい金額が見えてきます。
最初の給料日は、入金と支払い予定を確認し、必要な支払いを残したうえで生活費と積立を分けます。一か月試して、送金の手間、残高の不足、記録漏れがどこで起きたかを確かめてください。安定した定額部分だけを自動化すれば、暮らしの変化にも合わせやすくなります。
今日の作業は、持っている口座の用途と、次の収入までの支払いを一枚に書くことです。その情報がそろえば、新しい口座が必要なのか、今の二つで足りるのかを具体的に判断できます。
よくある質問
口座はいくつに分けると管理しやすいですか?
生活費と引き落としを兼ねる口座、貯金用の口座の二つから始められます。支払い分を使ってしまいやすい場合は、生活費を独立させた三つを検討してください。目的別の貯金は、口座を増やす前に内訳のメモで分ける方法もあります。
給料日に貯金を移したら引き落としが足りなくなりませんか?
先に次の収入までの支払い予定と必要な生活費を確認し、その範囲で貯金額を決めます。先取り貯金は、必要な支払いを犠牲にして移す方法ではありません。金額が厳しい月は貯金額を下げ、立てた配分が家計に合うかを見直してください。
カード払いは生活費口座とどう組み合わせますか?
買った時点で生活費の予算から差し引き、同額を引き落とし用に確保する方法があります。銀行の残高だけでは未請求の利用分が見えないため、カードの利用明細も確認します。引き落としが済んだときに同じ買い物を再び支出として数えないよう、記録のルールを決めてください。
自動送金は給料日と同じ日に設定してよいですか?
同じ日でも入金と送金の処理順は一律ではないため、入金を確認できる余裕のある日程を選びます。休日の扱い、着金までの日数、残高不足時の処理、手数料を設定前に確かめてください。最新の情報は利用する銀行の公式サイトで確認してください。
使っていない口座はすぐに解約してもよいですか?
引き落とし、給与などの入金、返金予定、自動送金の設定がないかを先に確認します。変更先で実際の入出金ができたことを確かめ、必要な明細を保存してから解約を検討してください。手続きや未利用口座の扱いは銀行ごとに異なるため、最新の情報は公式サイトで確認してください。





コメント
まだコメントはありません。最初の感想をどうぞ。