ボーナスの使い道の決め方|支払い・備え・楽しみを分ける家計の計画
借入の返済と手元資金を考える
残高だけでなく条件を見る
借入や分割払いがある場合は、残高、金利や手数料、毎月の返済額、完済予定、繰り上げ返済の条件を確認します。「借金があるから全額返す」「貯金が少ないから一切返さない」と先に決めず、支払期限と生活資金を一緒に見ます。
金利や手数料の負担が大きい借入は、返済を進める意味があります。ただし、手元の現金を使い切ってしまい、直後の生活費をまた借りるなら、家計の安定につながりにくくなります。次の収入まで必要な支払いを残せるかを先に確かめます。
リボ払いなどでは、毎月の支払額だけを見ていると残高や費用を把握しにくい場合があります。明細や契約画面で、返済の内訳と今後の負担を確認します。表示の意味が分からなければ、発行会社などに説明を求めます。分からないまま残高を放置しないことが大切です。
繰り上げ返済は結果を確認してから行う
住宅ローンなどを繰り上げ返済する場合は、手数料、手元資金、今後の大きな支出、制度上の影響を含めて確認します。契約内容によって効果が異なるため、ボーナスの一部を入れれば必ず最善になるとは限りません。金融機関の試算など、具体的な条件を使って判断します。
返済額を決める前に、「返済した直後に修理費が必要になっても対応できるか」と考えます。大きな支出が近い場合は、先にその資金を確保し、一部だけ返済する選択もあります。最適な割合を一般論で決めるより、自分の支払予定を使って比べます。
返済がすでに難しい場合は、ボーナスだけで一時的に支払えても、次の月以降の見通しを確認します。新しい借入や現金化でその場をつなぐ前に、金融機関、自治体、専門の相談窓口などへ相談してください。条件の変更や法的な対応が関わる部分は、専門家に任せる範囲です。
返済後に再び増えない仕組みを作る
返済を進めても、普段の買い物で同じ支払い方法を使い続ければ、残高が戻ることがあります。ボーナスで返す計画と、毎月新しく増やさない計画はセットです。利用明細を確認し、支出上限や支払い方法を見直します。
借入の返済分を確保したら、実際の手続きと反映まで確認します。家計表に「返済」と書いただけでは残高は減りません。返済後の残高と、次回の請求がどう変わるかを記録すると、同じお金を使えるものとして二重に数えずに済みます。
配分は割合より必要額から決める
優先する理由を一言書く
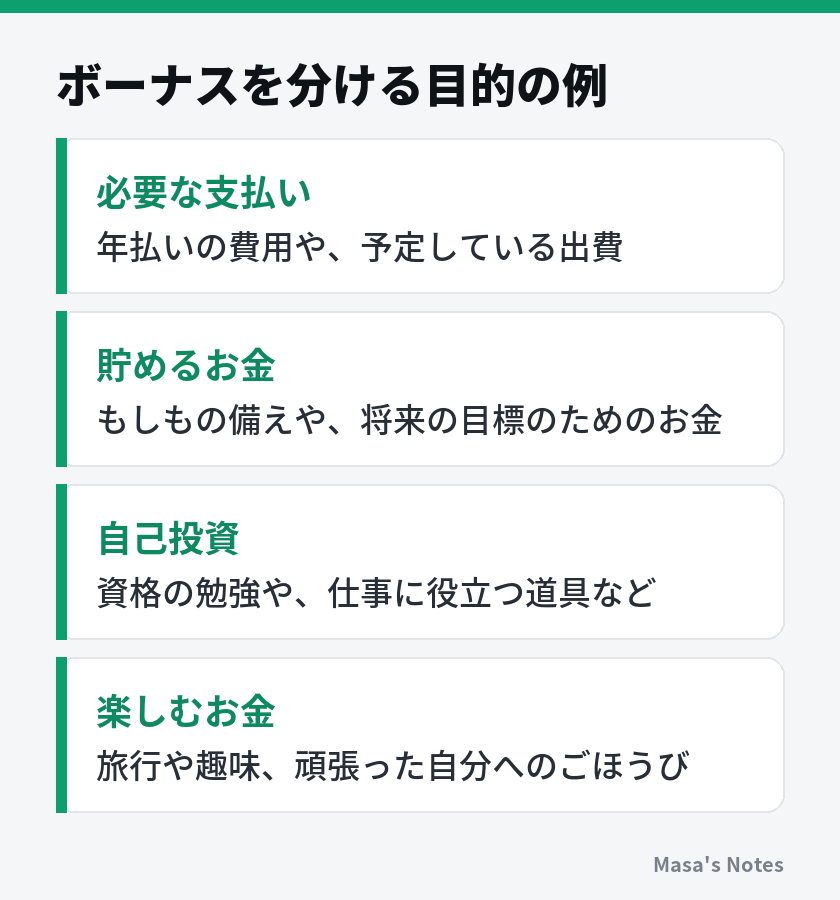
使い道の候補を並べたら、まず「期限がある」「生活への影響が大きい」「延期できる」の違いを見ます。支払い、備え、目標、楽しみという名前だけで機械的に順位を付ける必要はありません。仕事に必要な道具が故障しているなら、その買い替えは趣味の買い物とは別に考えます。
優先する項目には理由を添えます。「来月の支払いが決まっている」「収入減に対応する現金が少ない」「今年は引っ越し予定がある」と書ければ、配分がぶれたときに戻れます。理由のない割合だけでは、広告や周囲の話に影響されて変更しやすくなります。
必要額を置いて残りを計算し、残りが少なければ延期できる項目を見直します。最初から楽しみをゼロにする必要はありませんが、支払うことが決まっているお金まで使えると数えないようにします。すべての希望を同時に満たせない場合は、今回は何を優先するかを決めます。
手取り三十万円の例
次は、手取り三十万円、近い支払いの不足分が九万円、借入の追加返済は不要という仮の家庭の例です。すでに用意している資金は除き、今回のボーナスをどう分けるかだけを示します。この金額や割合を、そのまま自分の家計へ当てはめる必要はありません。
| 用途 | 今回の配分 | 決めた理由 |
|---|---|---|
| 近い支払い・特別費 | 九万円 | 年払いと帰省の不足分 |
| 生活の備え | 十二万円 | 手元の予備資金を増やす |
| 将来の予定 | 六万円 | 買い替え資金を積み立てる |
| 楽しむお金 | 三万円 | 予算内で一つ選んで使う |
| 合計 | 三十万円 | 手取りの範囲に収める |
この例で備えが十分なら、十二万円の一部を別の目標へ回せます。反対に、近い支払いが十五万円なら、必要額を先に増やして残りを組み直します。家計の条件を変えずに、「貯金は四割が正解」と読み取らないようにします。
配分表には、振り分けた日、置き場所、使う時期も追加できます。必要額が変わったら、差額をどこから動かしたか残します。最初の案を守ることより、現在の家計に合う理由を持って調整することが目的です。
共働きで二人ともボーナスがある場合は、共同の支払いをどちらが負担するか先に確認します。片方が用意したと思い込み、実際にはどちらも確保していない状態を防ぐためです。反対に、二人が同じ年払いの全額をそれぞれ取り置いていることもあります。共同で必要な総額を出してから、各自の負担と個人で使う分を決めると、重複を見つけやすくなります。
投資に回す前に使う時期を確認する
当面使う予定のない資金については、投資を含めて考える余地があります。ただし、近い支払いや生活の備えを、値下がりする可能性のある商品へまとめて移すと、必要な時期に不足するおそれがあります。貯蓄と投資の特徴や元本割れの可能性は、金融庁の資産形成の基本でも確認できます。
非課税制度を使えることと、家計として投資に回してよいことは同じではありません。制度の枠が残っている、相場が上がっているといった理由だけで使う金額を決めず、使う時期と損失への対応を考えます。制度の最新の情報は公式サイトで確認してください。
受け取ったあとの分け方と管理
用途と置き場所を対応させる
配分が決まったら、必要な支払いは引き落とし口座、備えは普段の買い物と区別できる場所、楽しみは上限が分かる枠へ分けます。必ず用途の数だけ口座を作る必要はありません。一つの口座でも、内訳を記録して管理できるなら、その方法で構いません。
口座を分ける場合は、移す手間、振込手数料、残高確認のしやすさも考えます。管理先を増やしすぎると、どこに何のお金があるか分からなくなります。基本の役割分担は銀行口座の使い分け方|生活費・貯金・引き落としを分けて管理するコツで確認できます。
残高を移したことと貯めたことを区別する
自分の口座から別の自分の口座へ移しても、家計全体のお金が増えるわけではありません。移動を新しい支出として数えると、何に使ったか分からなくなります。配分、口座間の移動、実際の購入を区別して記録します。
例えば、楽しみの三万円を別口座へ移したあと、カードで二万円の品を買ったなら、その二万円は引き落としに備えて残します。別口座に三万円あるからと、さらに三万円使えるわけではありません。支払い方法が違っても、同じ予算から差し引きます。
一週間後と支払い後に確認する
配分して終わりにせず、入金から少し経った時点で、移動し忘れや引き落とし口座の不足がないかを見ます。大きな支払いが済んだあとにも、想定と実額の差を確認します。差額が残ったら、そのまま用途不明にせず次の配分を決めます。
家族で使うお金は、配分表を共有します。貯めたつもりの資金を一方が別の予定に使うと、二重の計画になります。細かな日用品まで許可制にする必要はありませんが、共同の大きな支出と備えについては、用途と変更の方法を確認しておきます。