ボーナスの使い道の決め方|支払い・備え・楽しみを分ける家計の計画
ごほうびと自己投資を予算内で楽しむ
買う前に総額と使う場面を書く
楽しみに使うお金は、余ったら考えるより、必要な資金を確認したうえで上限を決めると管理しやすくなります。上限内なら、買ったあとに毎回ほかの用途と比べ続けずに済みます。使い切ることが目標ではないため、欲しいものがなければ残しても構いません。
候補には、価格だけでなく、使う場面、すでに持っている代用品、維持費を書きます。例えば趣味の道具なら、本体のほかに消耗品や収納が必要かを確認します。旅行なら、宿泊費だけでなく交通、食事、現地の移動も合わせて見ます。
支給前から欲しかったものと、売り場で初めて欲しくなったものを分ける方法もあります。後者は急いで買わず、少し時間を置いても欲しいか確かめます。待つ日数を厳密に決める必要はなく、予算と使う場面を落ち着いて確認できることが大切です。
値引きより予算から出る金額を見る
割引率が大きくても、予定外の支出なら予算は減ります。「一万円安く買えた」ではなく、「家計からいくら出るか」で比べます。ポイント還元も、すぐ使える現金と同じとは限らず、条件や期限が付いている場合があります。
二つ買うと安い場合も、二つとも必要かを先に考えます。一つで目的を満たせるなら、追加購入で得をするとは限りません。送料を無料にするために不要なものを足す場合も、合計の支出を見直します。
購入後に、ほかの人がより高価なものを買っていても、自分の配分を変える必要はありません。楽しみに使える額は、収入だけでなく、支払い予定や備えの状況で変わります。比較するなら価格より、自分が実際に使って楽しめるかを見る方が判断に役立ちます。
自己投資は使う時間も確保する
教材、講座、仕事用の道具は、「自己投資」と呼ぶと必要性を確かめずに買いやすくなることがあります。何をできるようになりたいか、いつ使うか、どこまで終えれば役立ったと分かるかを先に書きます。購入自体を成果にしないことが大切です。
例えば学習講座なら、受講期限、毎週使える時間、必要な追加教材、途中でやめる場合の条件を確認します。忙しくて受講時間がないなら、安い時期に申し込むより、始められる時期まで待つ方が合う場合があります。道具も、現在の作業で困っている点を解決できるかで考えます。
ボーナスで一度払えることと、継続できることも別です。月額サービスや習い事は、来月以降の給与で維持できるかを確認します。楽しみや学習の費用を使ったあと、予定通りの負担だったか一度見直すと、次回の予算が作りやすくなります。
ボーナスが少ない・出ない場合に備える
金額ごとに変える項目を決める
支給前に、見込み通り、少なめ、支給なしの三通りで考えると、どこがボーナス頼みか分かります。三つの細かな家計表を作る必要はありません。支払いのうち何が毎月の収入や既存の積立でまかなえ、何が不足するかを確認します。
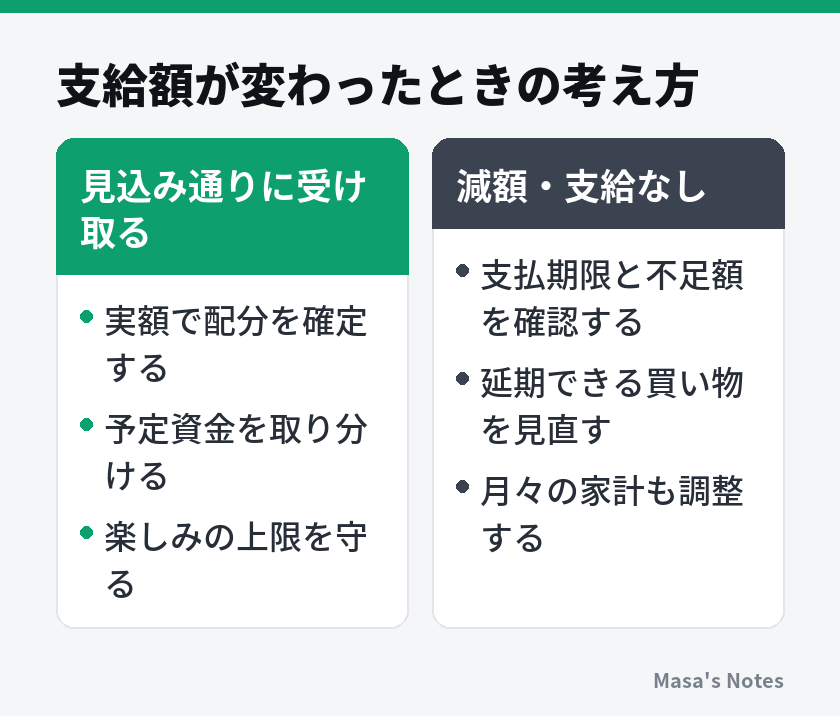
例えば手取り三十万円の予定が十五万円になった場合、各用途を半分にするだけでは、九万円の支払いが足りなくなるかもしれません。まず支払いの実額と既存の資金を照らし合わせ、その後で備えの積み増し、目標、楽しみを組み直します。減額したから必ず楽しみをゼロにするのではなく、残せる金額を現実的に決めます。
毎月の赤字と年単位の不足を分ける
毎月二万円の赤字が出ているなら、半年で十二万円をボーナスから補う計算になります。これに年払いの費用が重なると、ボーナスが入っても貯金が増えにくくなります。何に使ったか分からないのではなく、日常の赤字を支えている可能性があります。
一方、毎月の家計は黒字でも、年払いの積立をしていないために、特定の月だけ大きく減る家庭もあります。この二つは対処が異なります。普段の支出が収入を超えているのか、特別費を平準化できていないのかを分けて確認します。
前者なら、住居、通信、保険、食費などの内訳を見て、調整できる項目を探します。後者なら、年間の予定を並べ、毎月少しずつ準備する方法を考えます。支出を減らせば必ず解決するとは限らず、収入や家族の事情に応じた相談も必要です。
支払いが厳しいと分かったら早めに相談する
ボーナス払いなど、支給額にかかわらず発生する支払いがある場合は、金額と期日を確かめます。不足すると分かった時点で、契約先や金融機関へ相談し、選べる対応を確認します。引き落とし日まで何もせず待つより、条件を確かめる時間を取ることが大切です。
生活費そのものが不足している場合は、自治体の生活相談窓口なども選択肢になります。利用できる支援や制度は状況と地域で異なるため、最新の情報は公式サイトで確認してください。家計表だけで解決しようと抱え込まず、支払予定と収入の見込みを持って相談します。
次回までの小さな仕組みを決める
今回のボーナスを使い終えたら、次回の準備を一つだけ始めます。年払いの積立、カード明細の定期確認、生活の備えの自動振替など、毎月の家計に収まるものを選びます。複数の目標へ無理な積立を設定して、後から何度も取り崩す形は避けます。
次回用のメモには、予想より多かった支出、余った枠、準備が足りなかった支払いを残します。「帰省費は交通だけで考えていた」「家電の処分費を忘れた」など具体的に書けば、次の見積もりに使えます。貯金がいくら増えたかだけでなく、予定通りに払えたかも計画の評価になります。
目標に届いた積立は、同じ名前のまま増やし続けるかを見直します。家電の買い替えが済んだなら、残額を次の修理へ残すか、別の備えへ移すかを決めます。口座にあるから何となく貯め続ける状態を減らすと、次回のボーナスで何を補う必要があるかが分かります。使い終えた目標を閉じることも、家計を整理する作業です。
転職、育児休業、独立などで収入の形が変わる予定がある場合は、前回と同じ配分をそのまま使わないようにします。毎月の入金と必要な支出がいつ変わるかを整理し、見込みが不確かな期間のお金を確かめます。手当や給付の対象、金額、時期は自己判断で確定せず、勤務先や関係機関へ確認します。生活の変化が近いときほど、用途を急いで決め切らず現金を残す案も比較します。
まとめ
ボーナスの計画は、手取りを確定し、近い支払い、生活の備え、借入の条件を確認するところから始めます。そのあとで、将来の予定と楽しみへ配分します。最初に割合を決めるより、今回不足している金額と使う時期を出す方が、家計に合う案を作れます。
配分したお金には、用途、置き場所、支払日を付けます。カードで買った分を使える残高として数え直したり、口座を移しただけで支払いが済んだと考えたりしないようにします。ごほうびや自己投資も、総額と継続費用を確かめ、決めた範囲で選べます。
次の支給前には、明細を見てから確定する仮の配分表と、少なかった場合に変える項目を書いてみてください。毎月の赤字や支払いの不足が見つかったら、ボーナスの使い方と一緒に月々の家計も見直します。今回の満足と次の生活の両方を考えるための計画です。
よくある質問
ボーナスの手取りは額面の何割ですか?
税金や社会保険料などの控除は条件によって異なるため、一律の割合では決められません。使う金額は支給明細と実際の入金で確定し、支給前の計画は仮案にしておきます。
ボーナスは何割貯金するのがよいですか?
先に近い支払いと生活の備えを確認し、残りを目的別に分ける方が家計に合わせやすくなります。同じ手取りでも、貯蓄や借入、家族の予定によって必要な配分は変わります。
借入の返済と貯金はどちらを優先しますか?
支払期限、金利や手数料、返済後に残る現金、次の収入までの生活費を合わせて判断します。返済が難しい場合や条件が分からない場合は、新たな借入で補う前に金融機関や専門の相談窓口へ相談してください。
ボーナスで投資を始めてもよいですか?
近い支払いや生活の備えとして必要なお金を分けたうえで、当面使う予定がない資金について検討します。投資には元本割れの可能性があるため、制度の枠や一時的な値動きだけを理由に全額を回さないようにします。
ボーナスが減ったときはどう見直しますか?
仮の配分をそのまま縮めるのではなく、支払期限と必要額から確認し直します。予定していた買い物や積み増しを見直し、毎月の赤字がある場合は月々の家計も合わせて調整します。





コメント
まだコメントはありません。最初の感想をどうぞ。