生活防衛資金の作り方|必要額の計算から貯め方・置き場所・使う判断まで
働き方と家族の事情に合わせて調整する
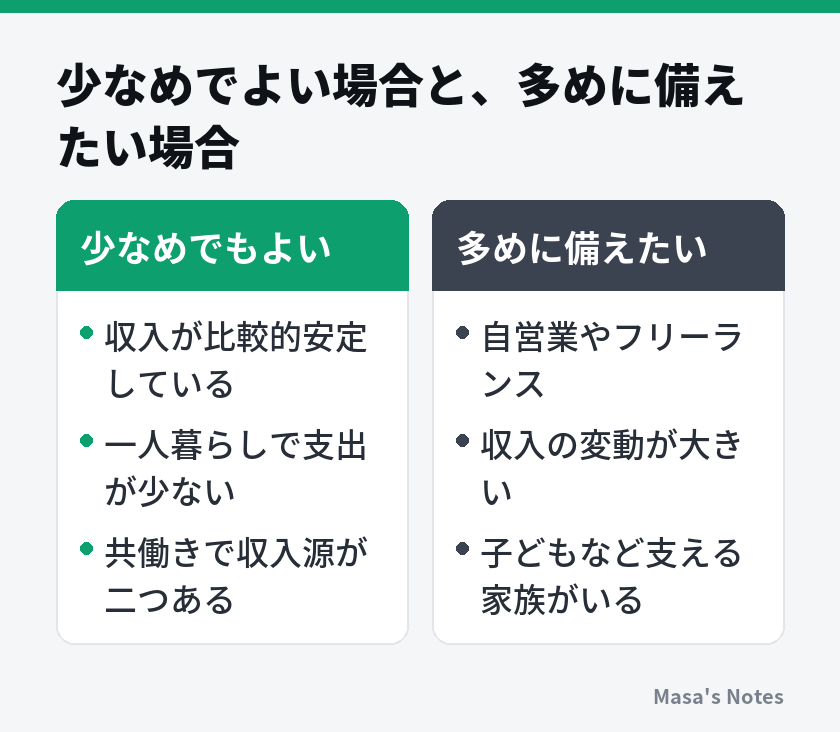
同じ生活費でも、休業中の給与や給付、次の仕事までの時間、頼れる収入の数は家庭ごとに違います。「会社員なら少なくてよい」「一人暮らしなら身軽」と一括りにせず、生活を支える条件を確認します。収入の安定度と支出を動かせる余地を、分けて考えると判断しやすくなります。
会社員は勤務先と加入制度を確認する
会社員でも、有給休暇がどれだけ残っているか、休職中の給与がどうなるかで、手元資金の減り方は違います。会社の制度と公的な健康保険の給付は別です。人事の案内や就業規則、加入している保険者の資料で、相談先と手続きを確認しておきます。
健康保険の傷病手当金は、対象となる被保険者が病気やけがで働けず、十分な給与を受けられない場合などに、条件を満たすと支給される制度です。誰でも同じ条件で受け取れるわけではありません。詳しい対象・申請方法・最新の情報は、協会けんぽの傷病手当金の案内や、自分の加入先の公式サイトで確認してください。
失業時の雇用保険も、加入歴や離職の事情などによって扱いが変わります。病気で働けない場合と、働く意思・能力があって仕事を探す場合では、利用する制度が同じとは限りません。自分で受給可否を決めつけず、ハローワークや加入先に状況を伝えて相談します。
自営業は家計と事業の資金を分ける
自営業やフリーランスでは、売上が入る月と仕事をした月がずれることがあります。家計の生活防衛資金に加え、事業の固定費、税金の準備、入金遅れに耐える資金を分けて考えます。事業口座に残高があっても、経費や納税に必要なら、丸ごと生活費には回せません。
取引先が複数あっても、同じ業界の景気に左右されるなら、同時に仕事が減る可能性があります。売上の平均だけでなく、入金が少なかった期間と、そこから回復するまでの経過を振り返ります。過去の実績が少ない開業直後は、予定売上を確定収入のように扱わない方が安全です。
共働き・子育て・一人暮らしで見る点
共働きは収入源が二つありますが、同じ勤務先、同じ業種、家族の看病などにより、両方が影響を受けることもあります。一方の収入だけで必要生活費を払えるか、休業に合わせて支出が増える項目はないかを確認します。「二人で働いている」という事実だけで、月数を半分にはしません。
子育てや介護では、日々の支出を急に減らしにくいことがあります。医療や送迎、家族の移動に必要な費用を残し、教育費の貯蓄は用途を分けます。一人暮らしでも、家賃を一人で負担することや、実家が遠い場合の移動費を見落とさないようにします。
家族の支援を見込む場合は、本人と話していない援助を当然の入金にしません。金額だけでなく、住む場所や送迎を助けてもらえるかなど、現金以外の支援もあります。頼れる範囲を話しておくことと、相手にも負担や事情があることを踏まえることは、どちらも必要です。
小さな目標から無理なく積み立てる
生活防衛資金を早く完成させようとして、生活口座を空にすると、通常の引き落としで資金を戻すことになります。先取り貯蓄は、必要な支払いを残したうえで、続けられる額を移す仕組みです。家計が毎月赤字なら、まず赤字の原因と支払日のずれを確認するところから始めます。
目標額を段階に分ける
最終目標が遠いなら、まず日常の急な支出に対応する小さな額、その次に生活費一か月分、さらに数か月分というように区切ります。最初の金額は、今の手元資金と自分に起こりやすい支出から決めます。少額の段階でも、借入れを一部避けられるなら意味があります。
毎月二万円を積み立てる仮定なら、二十四万円を増やすには十二か月です。ただし、途中で使うことや、積み立てられない月もあります。到達日を約束のように決めず、通常月の積立額と、余裕があったときに追加する額を分けると、計画が崩れにくくなります。
すでに緊急用の預金がある人は、ゼロから貯め直す必要はありません。現在額を目標から引き、残りを何回に分けるかを計算します。逆に、賞与を前提にしないと毎月の家計が成立しないなら、賞与の全額を緊急用に回せるとは考えず、年間の支払いを先に確認します。
自動振替は残高不足を起こさない日にする
給与が入った後、引き落とし予定を確認してから移す日を決めます。自動振替を設定する場合は、金融機関ごとの手数料や取扱条件も確認します。入金日が一定しない人は、一律の日付より、入金を確認したときに移す方式の方が合う場合があります。
収入が変動する家計では、通常の生活費、税金や経費、近い予定費用を確保し、その残りから積み立てます。「入金の何割」と決める方法もありますが、売上と使える利益は同じではありません。仕事の入金が大きい月ほど、後で必要になる支払いを先に分けておきます。
積立額を増やしたいときは、一度減らせば効果が続く支出から検討できます。固定費の見直し方|通信費・サブスク・保険を無理なく減らす順番のように契約条件を確認し、必要な保障や連絡手段を失わない順で進めます。節約予定額ではなく、実際に減った額を積立へ回すと確実です。
借入れがあるときは全体で判断する
借入金利が高い場合、返済が遅いほど負担が増える一方、手元をゼロにすると急な出費で借り直す可能性があります。少額の予備費と返済をどう配分するかは、金利、返済条件、生活の余裕で違います。延滞や返済のための借入れが起きているなら、積立額を増やす前に家計と債務の相談を優先します。
無理な積立を続け、食事や必要な受診を削る計画にはしません。家計が合わない原因が、浪費ではなく収入の不足や避けられない負担にあることもあります。貯められない月を責めるより、支出の調整で足りるのか、制度や専門の相談が必要かを見極めます。
置き場所は使いやすさと安全性で選ぶ
生活防衛資金の保管では、必要な時期に円で使えること、値下がりで予定額が減りにくいことを重視します。日常の支払いが円なら、円の普通預金などが候補になります。利回りだけで選ぶと、引き出し条件や手数料、売却にかかる時間を見落とすことがあります。
| 置き場所 | 確認したい特徴 | 緊急用としての考え方 |
|---|---|---|
| 円の普通預金 | 出金方法・限度額・手数料 | 日々の支払いへ移しやすいか確認 |
| 定期預金など | 中途解約・払戻しの条件 | すぐ必要な分をまとめて置かない |
| 株式・投資信託 | 値下がり・売却後の入金時期 | 確保済みの緊急資金に数えない |
| 外貨預金 | 為替変動・交換時の費用 | 円での必要額が減る可能性がある |
| 自宅の現金 | 紛失・盗難・火災への弱さ | 停電時などの少額の備えとして検討 |
「預金」という名前だけで同じ安全性とは限りません。金融庁の預金保険制度の案内では、預金の種類などによって保護の範囲が異なることを説明しています。また、外貨預金には為替による損失があり、預金保険の対象外です。詳しくは全国銀行協会の外貨預金の説明を確認でき、最新の制度や個別商品の条件は金融機関の公式サイトで確認してください。
口座を分けても使える状態を保つ
普段の口座から離すと使い込みを防げますが、ログイン方法が分からない口座では緊急時に困ります。残高確認、振込、現金の引き出しができるかを、平常時に一度確かめます。使っていないアプリを久しぶりに開き、端末変更で認証できないと分かることもあります。
出金限度額、休日の取扱い、振込反映の時間も確認します。日常の口座に当面の支払い分を残し、別口座にまとまった備えを置くなど、使い方に合った配置を考えます。金融機関を増やしすぎて管理が難しくなるなら、まず分かる範囲で運用する方が続けやすいでしょう。
家族には、どの金融機関に緊急用の資金があるか、本人が対応できないときにどこへ相談するかを共有します。暗証番号や認証コードを安易に渡すこととは別です。口座名義人以外の手続きには制限があるため、代理の手続きについては金融機関に確認します。