生活防衛資金の作り方|必要額の計算から貯め方・置き場所・使う判断まで
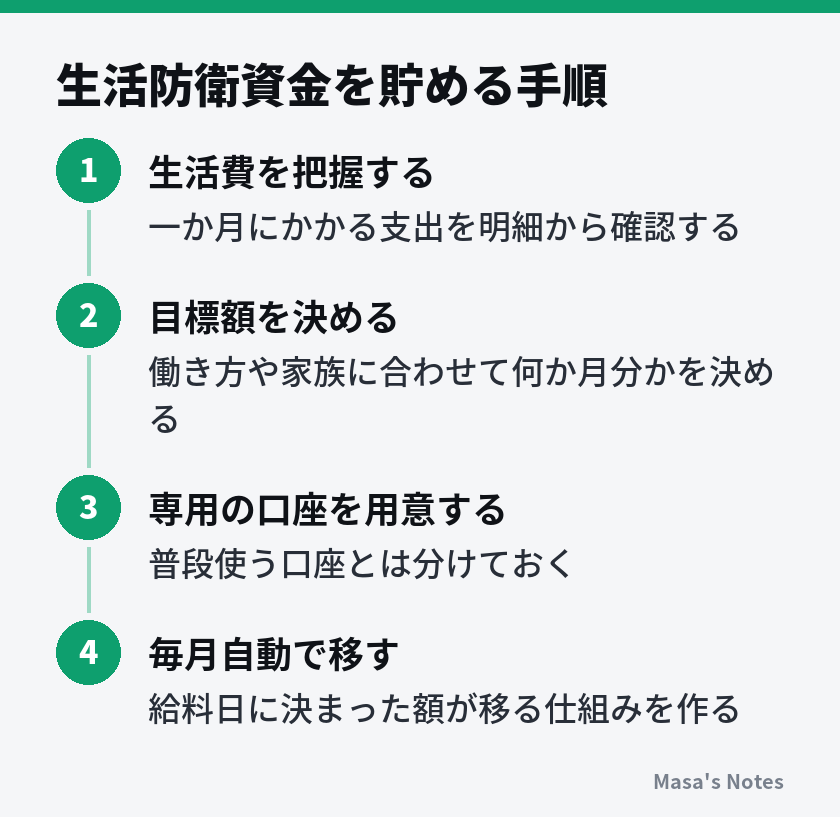
使うときは緊急性と必要額を確認する
備えを貯めた後も、残高を減らすのが惜しくて必要な支払いを先延ばしにすることがあります。しかし、収入減や避けられない出費に対応するための資金なら、その場面で使うこと自体は失敗ではありません。使った理由と金額を記録すれば、次の計画も立てやすくなります。
判断するときは、今払わないと生活・健康・仕事に支障が出るか、通常の予算で吸収できるか、より少ない費用で必要を満たせるかを順に見ます。急がない買い替えや娯楽は予定貯蓄で扱い、緊急性のある支出は我慢しすぎないようにします。
修理・買い替えなら最低限の機能から考える
家電が故障したら、保証や修理の窓口、見積り、修理中の代替手段を確認します。古い製品だから即座に買い替える、安いから必ず修理するという判断にはしません。修理費、戻るまでの日数、その間の生活への影響を合わせて考えます。
買い替えが必要なら、生活に必要な機能を先に決めます。緊急の買い物では比較する時間が短くなりやすいため、価格だけでなく、配送、設置、処分にかかる費用も確認します。資金を使う口実で希望の機能を際限なく加えないよう、必要分と上乗せ分を分けます。
住まいの設備の不調は、賃貸か持ち家か、設備の所有者が誰かでも連絡先が違います。賃貸なら、契約と管理会社の案内を確認してから修理を依頼します。水漏れや電気設備など安全に関わる作業は、自分で無理に直さず、管理者や専門業者へ相談します。
収入が止まったら支払いの時系列を作る
休業や失業では、総額より先に、今後一〜二か月の入出金を日付順に並べます。最終給与、家賃、カード、公共料金、保険料などを並べると、どの時点で口座にいくら必要か分かります。給付が未確定なら、金額や日付に「見込み」と記し、確定した入金と分けます。
- 各口座の残高と、現時点の未払い額を確認します。
- 近い支払日と金額を一覧にし、生活に必要な支払いを確保します。
- 勤務先、加入保険、ハローワークなどへ手続きを確認します。
- 継続しなくても支障が少ない契約は、条件を見て見直します。
- 不足が見える場合は、支払期日前に相談先へ連絡します。
税金や保険料などについても、収入が減った事情に応じて相談できる場合があります。ただし、相談すれば必ず減額や猶予が認められるわけではありません。対象、必要書類、期限、最新の取扱いは自治体や加入先の公式サイト・窓口で確認し、自己判断で支払いを止めないでください。
生活が苦しいときは相談を並行する
生活防衛資金だけで解決しようとすると、相談が遅れることがあります。貯金が尽きるまで待つ必要はありません。生活費や住まいに不安がある場合は、自治体の生活相談窓口などへ、現在の収入・資産・支払い予定を整理して相談できます。
借金があり返済の継続が難しい場合は、家計の節約と債務の問題を分けて扱う必要があります。返済のために別の借入れを重ねず、消費生活センターや法律の専門家など、状況に応じた相談先を利用します。必要な食事や受診を我慢して残高を保つことを、目標にはしません。
使った後の補充と定期的な見直し
資金を使った後は、以前の目標にすぐ戻すことより、今の生活が回ることを優先します。収入が戻っていない段階で大きく積み立てると、生活費をまた取り崩すことになります。まず近い支払いを確保し、毎月の収支が落ち着いてから補充額を決めます。
たとえば二十万円を使い、月一万円なら継続できる場合、単純計算で補充には二十か月かかります。この期間が長いと感じても、無理な額で毎月取り崩すより、続く額を設定する方が計画として確かです。臨時収入があれば、予定費用を確認したうえで追加できます。
使用履歴から不足の原因を分ける
使った日、金額、理由、支出が必要だった事情、残高を短く記録します。毎回「急な出費だった」で終えると、同じ支出に備えられません。冠婚葬祭や修理などは発生日を予測できなくても、年単位では一定の予備費を準備できる場合があります。
予定していた車検や年払いの契約で何度も使うなら、緊急資金の額より、特別費の準備を直す方が有効です。家計管理の始め方|特別費を見える化して毎月の予算を無理なく整えるを参考に、年間予定と支払日を分けて書き出すと、毎月の積立先を整理できます。
一方、必要な医療費や家族の事情が重なったなら、予算の失敗とは限りません。使った事実を責めるより、次回も同程度の支出があり得るかを検討します。継続する負担なら通常の生活費へ組み込み、一度限りなら補充計画に反映するなど、原因によって対応を変えます。
目標額は生活の変化に合わせて直す
引っ越し、転職、独立、家族が増えたときなどは、一か月の生活費から計算し直します。住居費が上がったのに以前の金額を維持していると、同じ残高でも備えられる月数が減ります。物価の変化も、ニュースの印象だけでなく、自分の明細に現れた支出で確認します。
逆に、固定費が下がり、収入や家族の事情も変わったなら、目標を見直す余地があります。不安があるたびに目標を増やすと、教育や住まい、長期の貯蓄との配分が決まりません。月数を決めた理由を振り返り、以前と変わった条件だけを修正すると判断しやすくなります。
見直しは、年に一度など日を決めておくと忘れにくくなります。毎月の確認では残高と積立の実行を見て、生活が変わったときに必要額を再計算する、と分ければ負担も小さくなります。大きな変更がないのに、毎週目標を作り直す必要はありません。
一歩進めるなら短期の資金表を作る
管理に慣れたら、今後数か月の入出金予定を一枚にまとめます。月ごとの開始残高、確定収入、必要支出、積立、月末残高を並べ、未確定の入金は別に記します。家計簿が過去の記録なら、この表は先の支払日に備えるためのものです。
退職や独立を予定している場合は、通常時の家計と、収入が想定より遅れた場合の家計を作って比較します。家族の収入や給付に頼るなら、その入金がなくても支払えるかを確かめます。精密な予測を目指すより、どの支払いの前に相談や支出調整が必要かを把握するために使います。
目標達成後の積立先も決めておくと、何となく残高だけが増える状態を避けられます。近い予定費用、長期の貯蓄、借入れの返済など、家計全体の目的へ配分します。資産運用を検討する場合も、緊急用の部分と長期で使える部分を区別し、自分が理解できる範囲で判断します。
まとめ
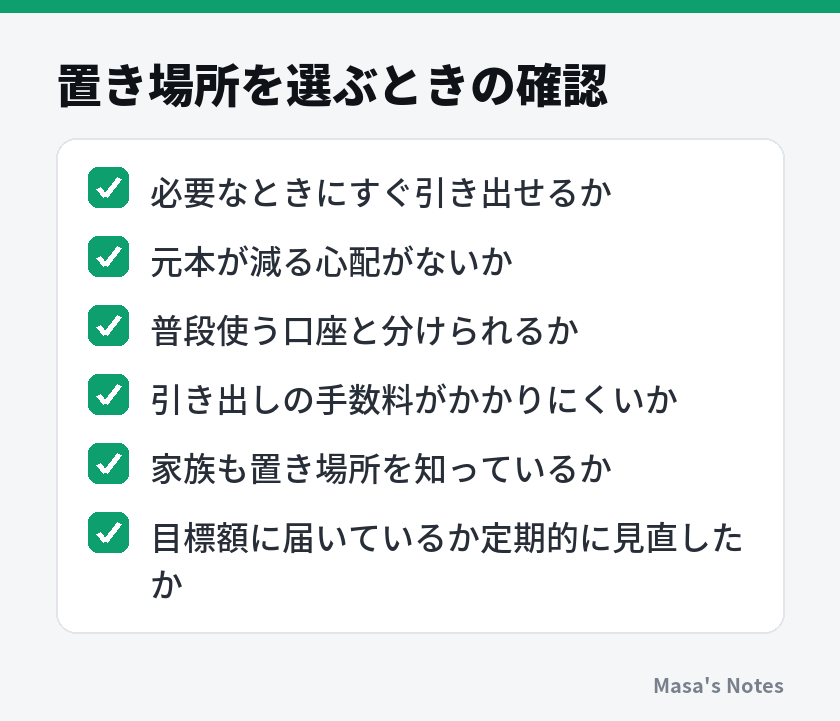
生活防衛資金は、予想外の出来事が起きても、必要な支払いと生活を続けるために確保するお金です。最初に毎月の必要生活費を出し、収入が戻るまでの見通し、家族の収入、利用できる制度と入金までの時間を考えて目標を決めます。
実行するときは、近い支払いと予定貯蓄を分け、残りのうち緊急用に使える額を確認します。そのうえで途中の目標と積立額を設定し、出金方法を把握した預金口座などで管理します。必要な場面で使ったら、理由を記録し、収支が落ち着いてから補充すれば構いません。
今日始めるなら、口座とカードの明細をそろえ、「毎月必要な額」「すでに用途が決まった額」「緊急用に残せる額」の三つを書き出してみてください。金額を分けて把握することが、自分の暮らしに合う備えを作る出発点になります。
よくある質問
生活防衛資金は生活費の何か月分あれば十分ですか?
三〜六か月分などの目安はありますが、全員に十分な月数ではありません。必要な生活費、収入が戻るまでの見通し、家族の収入や利用できる制度を確認し、自分の家計で目標を決めます。
生活防衛資金が貯まるまで投資は待つべきですか?
急な支払いに使える預金がほとんどないなら、まず当面の生活を維持する資金を優先する考え方があります。投資との配分は、借入れ、近い将来の支出、収入の安定度を合わせて検討し、生活防衛資金を値動きのある商品で代用しないようにします。
生活防衛資金を使ってしまったらどうすればよいですか?
必要な生活を守るために使ったなら、備えが役割を果たしたと考えられます。使った金額と理由を記録し、収支が落ち着いてから無理のない額で補充を始めます。
クレジットカードの利用枠も備えに数えてよいですか?
利用枠は自分の預金ではなく、利用後に支払う必要があるため、生活防衛資金には数えません。引き落とし予定のカード代金も、自由に使える預金から差し引いて確認します。
普通預金の残高をすべて生活防衛資金と考えてよいですか?
近く支払う家賃やカード代金、年払いの費用、目的が決まっている貯蓄を先に分けます。その残りのうち、緊急時に回せる金額が生活防衛資金として使える部分です。





コメント
まだコメントはありません。最初の感想をどうぞ。