偽の通販サイトの見分け方|注文前の確認手順と支払い後の対処
支払い後・入力後の対応
被害を確定させるより先に連絡する
商品が届かないだけなら配送遅延の可能性もありますが、店と連絡できない、公式から偽サイトの注意喚起が出た、入力直後から不審な請求がある場合は対応を急ぎます。自分で運営者の正体を突き止める必要はありません。「偽サイトかもしれない」「入力した情報はこれ」と分かる範囲を伝えます。
証拠は役立ちますが、完全にそろえるまでカード会社や銀行への連絡を待つ必要はありません。まず注文日時、金額、使った決済方法を手元に置きます。分からない点は分からないまま伝え、追加で必要な資料を窓口に聞いてください。
相談時には、「商品が届かないという取引の問題」と「カード番号などを不審な相手へ渡した問題」の両方を伝えます。注文をキャンセルできたとしても、すでに渡った情報の問題まで解消するとは限らないためです。カード番号、セキュリティコード、パスワードなど、入力した項目の名前を整理し、秘密の値そのものをメールやチャットで不用意に送らないようにします。
| 起きたこと | 最初に進める対応 | 手元に置く情報 |
|---|---|---|
| カード情報を入力した | カード会社の公式窓口へ連絡する | 入力日時、サイトのURL、入力した項目 |
| 銀行振込を済ませた | 振込元・振込先の銀行、警察へ相談する | 振込先口座、名義、金額、振込日時 |
| 決済サービスで支払った | サービスの公式サポートへ連絡する | 取引番号、金額、相手の表示名 |
| パスワードを入力した | 正規サービス側で変更し、利用状況を確認する | 使い回したサービスと不審なログイン |
カード会社・銀行に伝えること
カード会社へは、カードの裏面、公式アプリ、ブックマークした公式サイトから連絡します。問題の通販サイトが教える「カード窓口」は使わないでください。未承認の利用があるか、すでに請求があるか、カード情報だけ入力した段階かを分けて説明し、利用停止や再発行などを相談します。
銀行振込では、振込先の銀行に詐欺の疑いを伝え、振込元の銀行にも相談します。警察へ相談した場合は、その状況も銀行に伝えます。口座の残高や取引状況などで対応が変わるため、連絡すれば必ず口座が止まる、必ず返金されるという保証はありません。相手に連絡を繰り返して返答を待つより、金融機関へ早く状況を伝えることが大切です。
決済後の相談や確認の考え方は、国民生活センターの悪質通販サイトに関する注意喚起でも案内されています。利用者保護の範囲や手続きの期限、制度の最新情報は、利用した決済サービスや銀行の公式サイトで確認してください。
パスワードと個人情報を守り直す
偽サイトで作ったパスワードを別のサービスでも使っていた場合は、正規のサイトやアプリから変更します。メールのアカウントは他のサービスの再設定にも使われるため、使い回しがあるなら優先して守り直します。不審なログインや登録情報の変更がないかも確認してください。
使い回しをなくす進め方は、パスワード管理アプリの基本|選び方・安全な移行・復旧の備えと使い方に整理しています。偽サイトの画面に戻って「退会」や「変更」を試すより、被害が広がり得る正規サービスの保護を先に進めます。
氏名、住所、電話番号を送った場合は、それを使って本物らしく見せる連絡が来る可能性があります。注文商品や住所を知っている相手でも信用せず、追加の支払いや本人確認を求められたら、公式の窓口に確認します。端末へ不明なアプリを入れた場合は、別の安全な端末で相談先を調べ、メーカー等へ対応を相談してください。
記録の残し方と返金を装う二次被害
相談で使える形にまとめる
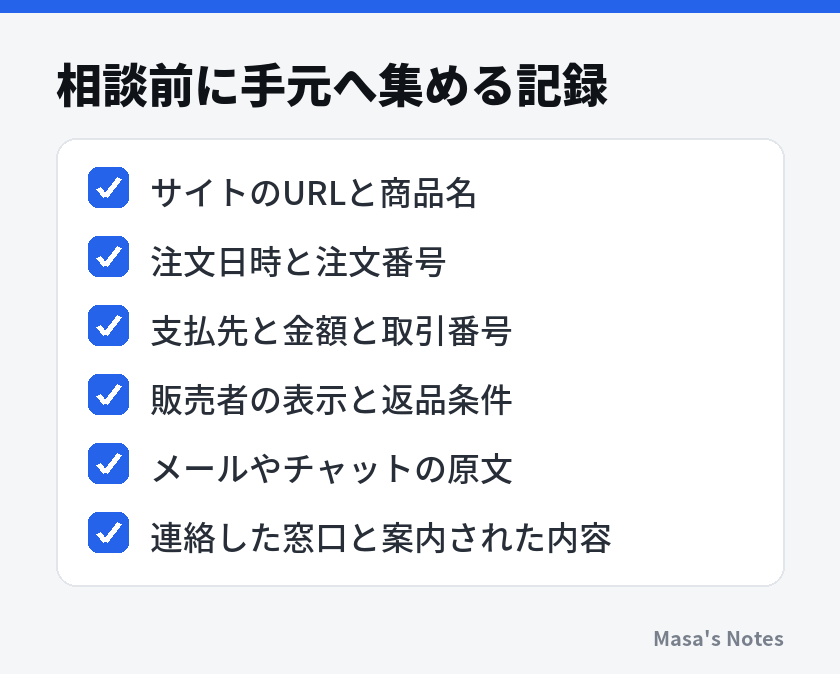
残しておきたいのは、サイトのURL、商品ページ、販売者情報、返品条件、注文の最終画面、確認メール、振込控えや取引番号、相手とのやり取りです。画面を保存できる場合は、アドレス欄や日時が分かる状態にすると、どのサイトで見た情報かを説明しやすくなります。
保存のために危険なサイトを何度も開き直す必要はありません。手元にある注文メール、ブラウザーの履歴、銀行や決済アプリの取引履歴も手掛かりになります。サイトが消えた場合は、開けなくなった時点と、残っている情報をそのまま記録します。
例えば、「広告を見た日時」「注文日時」「支払日時」「届かないと気づいた日」「相手へ連絡した日」の順に短いメモを作ると、相談を始めやすくなります。推測と事実は分け、相手の会社が偽物だと思った理由も、確認できた内容だけ書きます。
画像をSNSで公開して注意を呼びかける前に、カード番号、口座情報、住所、電話番号、注文番号などの個人情報が含まれていないか確かめてください。相談用の原本はそのまま保管し、外へ共有する資料が必要なら個人情報を隠した別のものを作ります。相手の口座や第三者の会社名を、調査なしに犯人の情報として拡散することも避けます。
「返金のための操作」に追加送金がないか
「欠品なので返金する」と言われると、疑いが解けたように感じるかもしれません。けれども、別のチャットへ移され、画面共有を求められ、決済アプリで数字を入力させられる場合は、操作を止めてください。返金を受けるつもりが、相手へ送金していたという被害が報告されています。
本人確認のための少額送金、返金口座の登録料、誤操作の修正費用など、返してもらうために先にお金を払う話には応じません。読み上げられた数字を意味が分からないまま金額欄へ入れることや、認証コードを相手へ伝えることも避けます。操作内容を自分で説明できないなら、その場で続けないことが基準です。
国民生活センターは、コード決済での返金を装って送金させる手口について注意を呼びかけています。返金の案内が本物かどうかは、その案内に書かれた連絡先ではなく、決済サービスの公式窓口から確認します。
相談先と、その後の確認
国内の消費者トラブルは、消費者ホットライン「188」から地域の消費生活相談窓口につながります。犯罪被害が疑われる場合は警察にも相談し、緊急でない相談には警察相談専用電話「#9110」があります。海外事業者との取引なら、国民生活センターの越境消費者センターも相談先になります。受付方法や時間など最新の情報は、それぞれの公式サイトで確認してください。
相談したら、日時、窓口、求められた資料、次にすることをメモします。銀行、カード会社、消費生活センターで役割が異なるため、一か所へ連絡しただけで全てが終わるとは限りません。カードの再発行後に必要となる継続課金の変更なども、会社からの案内に沿って進めます。
その後も請求や不審な連絡がないか確認しますが、一人で常時監視する必要はありません。公式の利用通知を活用し、相談窓口で勧められた確認の範囲と頻度に従います。「取り戻せる」と断言して近づく相手に、着手金や追加の個人情報を渡さないことも大切です。
まとめ
初めての通販サイトでは、商品を選ぶ前後に「URLが公式の案内と一致するか」「販売者と支払先の関係を説明できるか」「発送と返品の条件を理解できるか」を確かめます。価格や口コミは補助情報として使い、決済条件が途中で変わったら、注文の判断をいったん止めてください。
迷ったときに必要なのは、偽サイトだという証明ではありません。問い合わせても疑問が解消しない、調べる根拠がサイト自身の説明しかない、支払いを急がされるという状況なら、その店で買わない理由になります。確認できる販売店を選ぶことも、十分に具体的な対策です。
すでに入力・支払いをしている場合は、カード会社や銀行などの公式窓口への連絡と、手元の記録の保存を進めます。返金を求めている最中ほど追加送金の誘いに注意し、連絡を受けた経路から離れて確認する習慣を保ってください。
よくある質問
URLがhttpsで始まり、鍵のマークがあれば安全ですか?
httpsは通信を暗号化する仕組みで、販売者の信頼性や商品の発送を保証するものではありません。公式のURLとの一致、販売者の情報、支払い条件を別々に確かめてください。
振込先が個人名義なら、必ず偽サイトですか?
個人で営む正規の店もあるため、名義だけでは断定できません。ただし、販売者の名前と一致しない、注文後に突然振込だけに変わるなどの疑問があれば、説明を確認できるまで支払わないでください。
カード情報を入力しましたが、まだ請求はありません。
請求を待たず、カードの裏面や公式アプリにある窓口からカード会社へ連絡してください。不審なサイトに何を入力したかを伝え、利用停止や再発行など必要な対応を相談します。
通販の注文はクーリング・オフで取り消せますか?
通信販売には原則としてクーリング・オフの制度がありません。返品特約や取引の状況によって対応が異なるため、消費生活センターへ相談し、制度の最新情報は消費者庁の公式サイトで確認してください。
返金するので決済アプリを操作するようにと言われました。
相手の指示に従う操作を中止し、その決済サービスの公式窓口に確認してください。返金を装って送金させる手口があり、確認用の送金や認証コードの共有に応じる必要はありません。





コメント
まだコメントはありません。最初の感想をどうぞ。