固定費の見直し方|支出の洗い出しから契約変更、効果の確認まで
保険は必要な保障を整理してから見直す
保険料の比較より先に、困る場面を具体化します
保険は、起きる頻度が低くても家計だけでは受け止めにくい損失に備えるための支出です。毎月使わないから不要、とは判断できません。一方で、加入した当時と家族構成や貯蓄額が変わり、保障の内容が今の生活に合わなくなることはあります。保険料を下げる話の前に、何が起きたときに困るのかを整理します。
確認する場面は、家計を支える人の収入が途絶える、長く働けない、自宅や持ち物に大きな損害が出る、他人に損害を与える、などです。必要な生活費、貯蓄で対応できる額、扶養している家族の有無を並べると、保険で補いたい部分が見えます。すべての不安を一つの保険で解消しようとしないことも大切です。
そのうえで、公的な保障、勤務先の制度、家族が加入している契約を確認します。制度は加入状況や働き方などで利用条件が違い、誰もが同じ金額を受け取れるわけではありません。最新の情報は公的機関や勤務先の公式案内で確認し、不明な部分は窓口へ問い合わせます。
保障が重なることと、不要であることは別です
保険証券や契約内容のお知らせから、対象となる人、支払条件、金額、保障期間、更新、保険料が変わる条件を書き出します。名前が似た特約でも対象が違う場合があります。逆に、家族の別契約に似た補償が付いていることもあるため、対象者まで含めて見ます。
似た保障があっても、両方から給付を受けられる場合と、実際の損害額などに応じて支払いが調整される場合があります。「二つあるから片方が無駄」と一律には決めず、各契約で何が支払われるのかを確認してください。自動車や住まいの契約に付いた特約も、単独で解約できるかを含めて契約先に聞きます。
貯蓄を兼ねる保険では、今やめたときに戻る金額、今後払う金額、保障を残す方法などの確認が必要です。払ってきた額だけで継続を決めたり、月額が高いという理由だけでやめたりせず、今後の支払いと必要な保障を分けて相談します。比較が難しい場合は、商品の販売から独立した相談先も選択肢になります。
乗り換えは、保障が始まる条件を確かめて進めます
別の保険に移る場合、古い契約を先に解約すると、新しい契約に入れないと分かったときに戻せないことがあります。年齢、健康状態、職業などで条件が変わる場合もあるため、見積もりを受け取った段階で解約しないでください。契約を替える際の不利益は、保険会社の注意喚起情報の例にも挙げられています。
新しい契約の承諾だけでなく、保障開始日、一定期間は保障されない内容、条件付きの引受けがないかを確認します。契約日や初回保険料の支払いと、必要な保障が実際に始まる時点が一致するとは限りません。新旧それぞれの窓口に日程を確認し、必要な保障が途切れないように調整します。
相談するときは、「安くしたい」に加えて、扶養家族、家計の負担、貯蓄で対応する範囲、残したい保障を伝えます。勧められた商品名だけを書き留めるより、何を残し、何を外す提案なのかを説明してもらうと判断しやすくなります。その場で即決せず、契約内容を読み返す時間を取って構いません。
手続きと請求確認を一組にして続ける
申込みが済んでも、変更が反映されたとは限りません
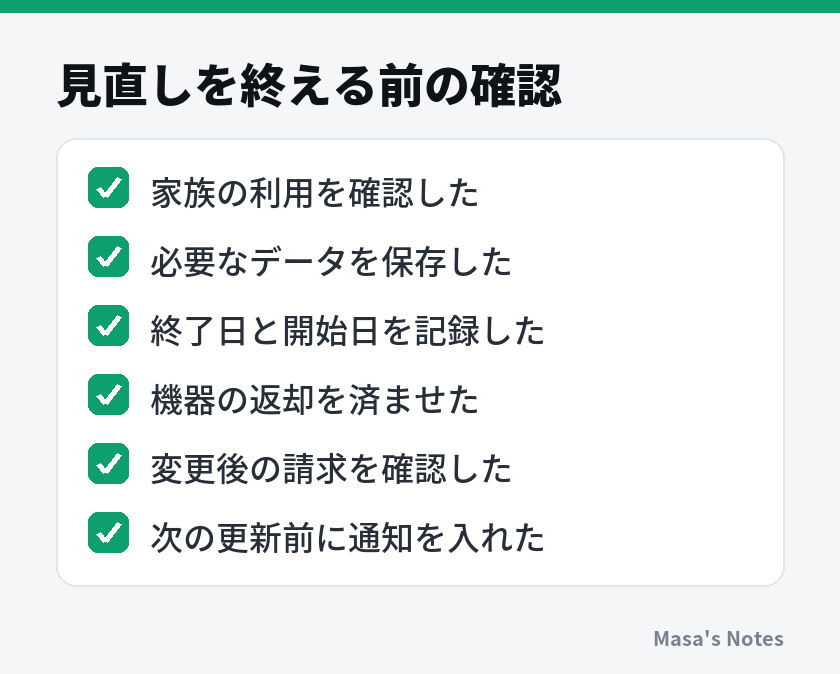
固定費の見直しは、「調べた」「手続きした」「利用を切り替えた」「請求を確認した」に分けて進めます。申込受付のメールだけで終わりにすると、開通が未完了、解約日の指定漏れ、返却の未実施などが残ることがあります。契約ごとに次にすることと期限を書きます。
- 変更前の契約内容と直近の明細を保存します。
- 変更内容、開始日、旧契約の終了日、追加費用を書き出します。
- 公式窓口で手続きし、受付番号や完了メールを保存します。
- 新しいサービスが必要な条件で使えるか確かめ、返却やデータ移行を終えます。
- 変更後の請求を確認し、比較表を実際の金額に更新します。
保存する情報は、家族が確認できる決まった場所へまとめます。ただし、比較表にカード番号やパスワードを並べる必要はありません。契約先、利用者、支払手段の区別、公式窓口、書類の保管先が分かれば、手続きを引き継ぎやすくなります。家族に共有する表には、個人情報を必要以上に載せないようにします。
最初の請求と、通常月の請求を分けて比べます
変更した月は、日割り、初期費用、旧契約の最終請求などが混ざりやすく、いつもの月と単純には比べられません。請求の対象期間と内訳を見て、一時的な費用と今後も続く支払いに分けます。想定と違う請求があれば、受付メールや契約内容を手元に置いて公式窓口へ確認します。
次の通常月も確認し、外したはずのオプションが残っていないか、割引条件を満たしているかを見ます。サブスクは支払日が遅れて明細に載ることもあるため、解約後の請求というだけで二重請求と決めず、利用期間を確かめてください。契約状態と請求期間の両方が確認できれば、手続きが終わったと判断しやすくなります。
効果の記録には、見直す前の通常月、見直した後の通常月、初期費用を残します。「月2,000円減った」と分かっても、ほかの契約を増やせば家計全体は変わりません。減った分を生活費の不足補充や年払いの準備へ回すなど、行き先まで決めておくと成果が残ります。借入れの返済が難しいなど切迫した状況なら、節約の一覧づくりだけで抱えず、公的な相談窓口に早めに相談します。
次に見る日は、契約の変わる日から逆算します
無料期間、割引、年払いの更新は、それぞれ終了日と手続き期限が違います。予定表には終了当日だけでなく、判断や手続きをする余裕のある日にも通知を入れます。解約方法を調べるところから始める契約なら、期限ぎりぎりの一回の通知に頼らないようにします。
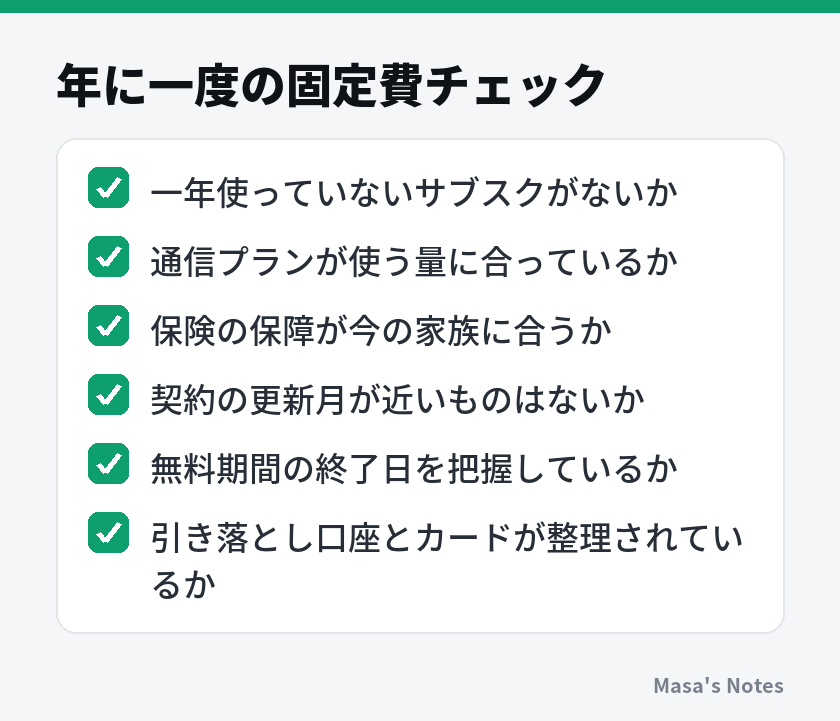
普段の確認は、月に一度の明細チェックと、年に一度の契約点検にまとめる方法があります。月末には増えた定期請求を拾い、年一回は使用量や保障が生活に合っているかを見ます。引っ越し、転職、家族の独立などがあれば、その時点で関連する契約を追加確認します。
細かな記録が続かない場合は、家計簿を続けるコツ|記録のルールからキャッシュレス管理、月末の見直しまでのように、確認する範囲と曜日を決める方法もあります。毎日すべての契約を見る必要はありません。契約を増やしたときに一覧を更新し、決めた日に明細と照合できれば、忘れた支払いを見つけやすくなります。
まとめ
固定費の見直しは、口座やカードの明細を集め、定期的な支払いを一覧にするところから始まります。年払いは月額換算と支払月を両方残し、利用者、更新日、契約の確認先も添えます。そのうえで、使っていないサービスや過大なプランから、生活への影響を確かめながら着手します。
通信費は使用実績と世帯全体の割引、電気・ガスは使用量と料金の仕組み、住居費は住む期間を含めて比べます。保険は必要な保障を整理し、契約を替える場合も保障開始の条件を確認します。月額だけで決めず、初期費用や終了時の費用まで同じ期間で計算してください。
手続きの後には、利用の切り替え、返却、データ移行、通常月の請求確認が残ります。最初の作業は、今月の明細にある定期請求を拾い、「使っている」「確認が必要」に分けるだけでも十分です。金額の大きさと暮らしに必要な条件が見える一覧を作れば、次に変える契約と、今は残す契約を自分の言葉で判断できます。
よくある質問
固定費と変動費はどう分ければよいですか?
契約を続ける限り定期的に発生する支出を、固定費の見直し対象にすると整理しやすくなります。電気・ガスのように使用量で変わる支出も、契約条件と使い方を分けて確認します。年払いは月額換算と実際の支払月を両方記録してください。
何から見直すと取り組みやすいですか?
使っていないサブスクや、外しても困らない有料オプションなど、生活への影響を確かめやすいものが候補です。次に、通信の使用実績と契約を比べます。保険や住居費は確認事項が多いため、資料をそろえて別の予定で検討すると進めやすくなります。
年払いのサブスクは途中で解約した方がお得ですか?
途中で解約しても返金されるとは限らず、利用終了日と自動更新の停止日も契約によって違います。まず更新停止の方法と期限を確認し、必要なデータを保存します。次の一年も使うかを、更新前に判断してください。
保険料を下げるため、先に古い保険を解約してもよいですか?
新しい保険に加入する予定なら、古い契約を先に解約しないようにします。加入の承諾だけでなく、保障開始日、保障されない期間や条件を確認し、必要な保障が途切れない日程を契約先に相談してください。健康状態などによって、入り直す条件が変わることがあります。
見直した後は、どのくらいの頻度で確認しますか?
変更が反映された請求と、その次の請求を確認してから、普段は月の明細確認と年一回の契約点検にまとめる方法があります。引っ越し、転職、家族構成の変化があれば、その時点でも見直します。割引終了日や年払いの更新日は、別に予定表へ残しておきます。





コメント
まだコメントはありません。最初の感想をどうぞ。