ふるさと納税の基本|上限額の見積もりから申請・控除確認まで
申し込みから受領証明書の保管まで進める
寄附者、支払い、配送先を区別する
申し込み画面には、会員情報、寄附者情報、返礼品の配送先など、似た入力欄が並ぶことがあります。控除を受けるのは寄附をした本人なので、会員登録した家族の名前が自動入力されていないかを確認します。返礼品を別の場所へ送りたい場合も、寄附者まで受取人の情報へ変えないようにします。
支払いは、寄附者本人の名義で行うのを基本にし、利用する決済方法の条件を確認します。家族カードや名義の違う支払いで扱いが分からない場合は、申し込む前に寄附先へ確かめてください。支払いが済んだ後から、家族の別の人の控除へ自由に変更できるとは考えないことが大切です。
公式サイトや仲介サイトを使う場合も、寄附先自治体の名称、対象の寄附であること、連絡先を確認します。検索広告やメールだけを入口にせず、不審な割引をうたうページでは自治体の公式案内と照合します。返礼品の販売価格ではなく、自治体への寄附金額として表示されているかも見ておきます。
申し込んだ直後に行うこと
- 寄附者の氏名・住所、自治体名、金額、決済方法を送信前に確認します。
- 決済完了の通知を確認し、完了日と寄附の受付番号を記録します。
- ワンストップ特例を使う予定なら、申請方法と期限を開いて確認します。
- 受領証明書や電子証明書の入手方法、返礼品の発送予定を保存します。
- カレンダーへ申請の予定を入れ、翌年の控除確認も登録します。
申し込み完了と決済完了が別の方法では、申し込み画面を閉じただけで支払いまで済んだとは限りません。メールと決済履歴を照合し、失敗したか分からないまま同じ申し込みを繰り返さないようにします。二重に寄附した疑いがあれば、受付番号を確認して自治体へ連絡します。
寄附金受領証明書と返礼品は、別便で届くことがあります。品物の箱だけを見て書類を捨てたり、証明書がないまま申請時期まで放置したりしないでください。紙の書類は寄附年ごとの封筒へ、電子データは年が分かるフォルダーへまとめ、ファイル名にも自治体名を添えると探しやすくなります。
ワンストップ特例の条件と申請手順を確認する
自治体数は、申し込みの回数ではない
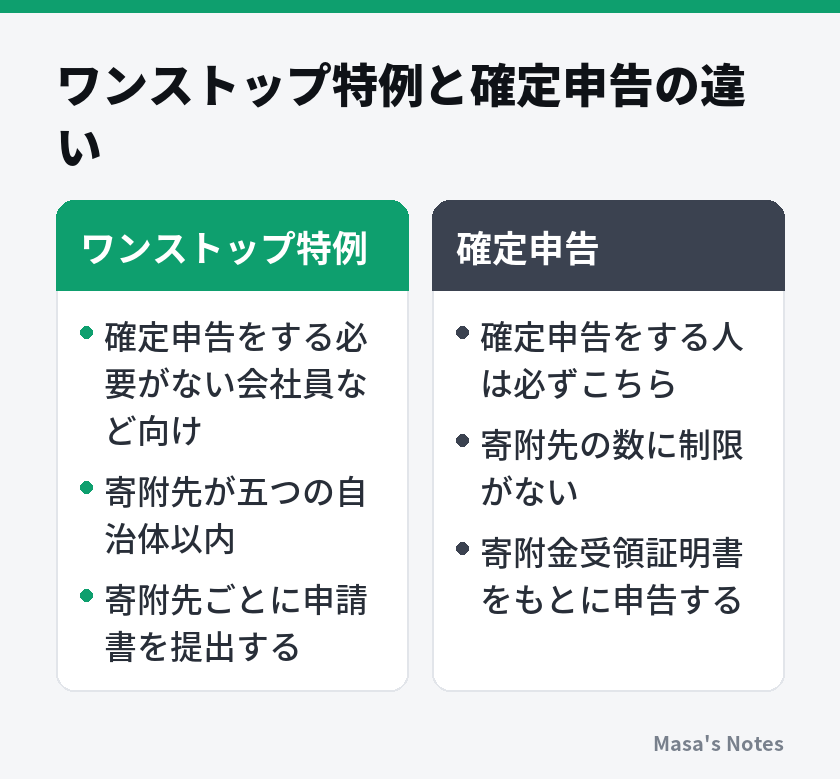
ワンストップ特例は、もともと確定申告や住民税申告をする必要がない給与所得者などが、一定の条件で利用できる制度です。一年間のふるさと納税の寄附先が五団体以内であり、各寄附先へ必要な申請を行うことなどが条件になります。「会社員だから必ず使える」とは限りません。
同じ自治体に春と秋の二回寄附しても、自治体数としては一団体です。一方、利用した仲介サイトが一つでも、そこから六つの自治体へ寄附すれば六団体になります。サイトの数や返礼品の個数では数えないようにしてください。
たとえば、A市へ二回、B町とC村へ一回ずつ寄附した場合は、寄附が四件で、寄附先は三団体です。A市への二回分も含め、すべての寄附について申請ができているかを確認します。同じ自治体の分をまとめられるかなど、実際の申請方法は自治体や利用サービスの案内に従います。
「希望した」と「申請を終えた」を分ける
寄附の申し込み時に「ワンストップ特例を希望する」と選んでも、それだけで申請が完了するとは限りません。申請書の送付を希望する欄であったり、その後にオンライン申請が必要であったりします。寄附の受付完了メールと、特例の申請受付の通知を分けて確認してください。
紙で申請する場合は、自治体が示す申請書と本人確認・個人番号確認の書類をそろえます。オンライン申請の場合は、対応する手続き、本人確認の方法、カードや端末などの条件を確認します。利用できる方法は自治体ごとに異なるため、共通のサイトだけで全件終わったと思い込まないようにします。
申請期限は原則として寄附した翌年の1月10日です。郵送では必着の案内を確認し、年末年始の郵便事情も考えて余裕を持ちます。オンラインでも最後の送信操作や受付状況を確かめ、保存しただけの状態で終わらないようにしてください。最新の提出方法・期限は必ず寄附先自治体の公式サイトで確認します。
申請後に転居などで情報が変わった場合は、変更の届出が必要になることがあります。奈良県のワンストップ特例の案内でも、翌年1月10日までの変更届出と、翌年度の住民税での控除が説明されています。住所変更は配送先の修正とは別に、税の申請情報を確認します。
確定申告を使う場合と切り替え方を整理する
手続きの選び方を先に決める
自営業などで確定申告を行う人、医療費控除のために申告する人、寄附先が五団体を超えた人などは、確定申告でふるさと納税を含めて申告します。住宅ローン控除の初年度など、寄附以外の理由で申告する場合も、特例との関係を確認してください。
| 比較する点 | ワンストップ特例 | 確定申告 |
|---|---|---|
| 利用の前提 | 申告不要などの条件を満たす人 | 申告義務がある人、控除のために申告する人など |
| 寄附先の数 | 一年間で五団体以内 | この特例のような五団体の制限はない |
| 手続き先 | 寄附先自治体の案内に沿って申請 | 国税庁の作成コーナー等で申告 |
| 控除の反映 | 翌年度の住民税から控除 | 所得税等の軽減と翌年度の住民税の控除 |
| 申請後の注意 | 確定申告などを行うと特例は無効 | 申告対象の寄附を漏れなく含める |
ワンストップ特例を申請した後で、医療費が増え、確定申告へ切り替えるケースもあります。そのときは「申請していない分だけ」を追加するのではなく、その年の対象となる寄附をすべて申告に含めます。横浜市の寄附控除の案内でも、特例申請後に申告する場合の扱いが示されています。
証明書をそろえ、二重計上を避ける
確定申告では、自治体の寄附金受領証明書や、対応する事業者が発行する寄附金控除に関する証明書などを使います。紙と電子で必要な扱いが異なるので、その年の国税庁の案内に従います。サイトの注文履歴の画像だけで、必要な証明書を代用できるとは限りません。
寄附ごとの一覧を手元に置き、自治体名、寄附日、金額を証明書と照合します。複数のサイトを利用している場合は、一つのサイトの証明書に他の寄附まで含まれていると思わないようにしてください。直接自治体へ行った寄附も、対象なら一覧に加えます。
電子連携で取り込んだ証明書と、手入力した同じ寄附を重ねると二重計上になります。自治体発行分と仲介事業者発行分の両方に同じ寄附が含まれる場合もあるので、件数と合計額を照合します。国税庁の証明書データの重複に関する案内も確認できます。
入力後は所得税の計算結果だけでなく、住民税に関する事項も確認します。画面名や書式は変わるため、古い手順画像をそのまま写すより、対象年の公式作成コーナーの案内を優先してください。提出後は、申告書の控えと送信・提出の記録を保存します。
申告全体の準備や提出方法は、確定申告の基本|申告が必要な人の判断から、書類準備・提出・納付までで整理しています。寄附の入力だけを先に終えるのではなく、給与やほかの所得・控除と合わせて、一年分の申告として確認します。