ふるさと納税の基本|上限額の見積もりから申請・控除確認まで
寄附の記録と、年末・転居時の予定をまとめる
返礼品と税の手続きを別々に記録する
申し込む自治体が増えるほど、「返礼品が届いた」「証明書が届いた」「特例の申請が受け付けられた」が混ざりやすくなります。この三つは別の出来事です。紙の一覧でもスマートフォンのメモでもよいので、一件ごとにそれぞれの状態を残します。
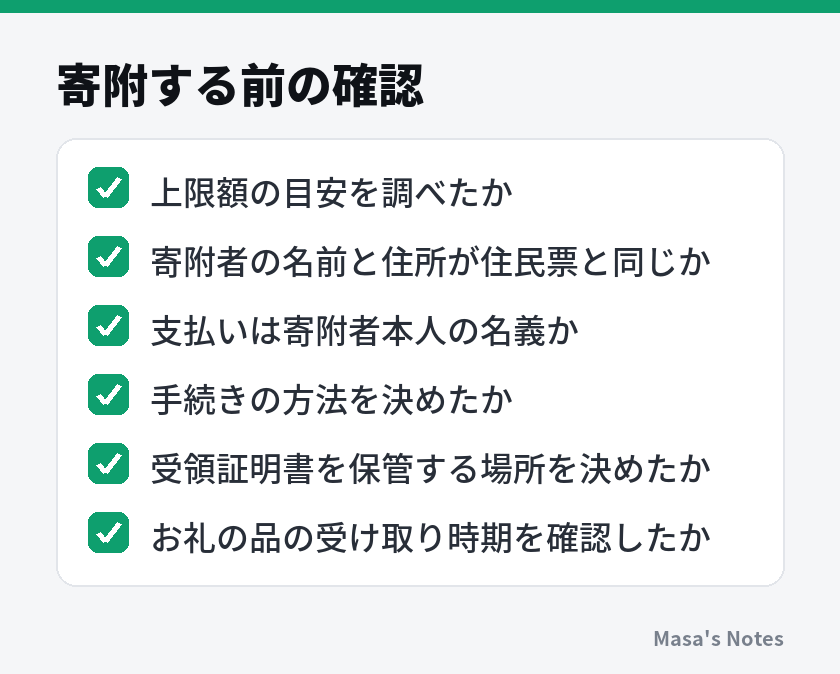
記録する項目は、寄附年、自治体名、寄附日と金額、受付番号、使ったサイト、証明書の保管先、控除の手続き状況が基本です。返礼品の発送予定も別欄に置くと、不在期間と重ならないか見直せます。本人確認書類の画像や個人番号を、共有の買い物メモなどへ書き込む必要はありません。
たとえば「A市、寄附10,000円、証明書あり、特例は申請済み・受付待ち」のように書けば、次に確認することが分かります。「済み」とだけ書くと何が終わったか分からないので、受付日や申請完了の通知を残すと後から照合しやすいです。
年間合計は、サイトごとの画面任せにせず、直接寄附した分も含めて足し合わせます。夫婦で利用する場合は人ごとに一覧を分け、家計全体の支払い合計とは区別します。申請を手伝う場合も、誰の寄附かが途中で入れ替わらないようにしてください。
年末は、申込日より決済の扱いを確認する
その年の控除の対象となる寄附は、原則としてその年中に行った物です。ただし、年末の申し込みが何年分になるかは、決済方法や自治体の受付条件を確認する必要があります。12月31日に画面を開いたから必ずその年分になる、とは考えないでください。
銀行振込などでは、自治体が案内する入金期限が早い場合もあります。カード決済でも処理が完了せず年をまたぐ可能性があるため、支払い完了の記録を確認します。具体的な締切は利用する年の自治体公式サイトを優先し、古い年末案内を流用しないようにします。
返礼品が届く年と、寄附の対象年も別です。年内の寄附に対し翌春に品物が届いても、それだけで翌年分の寄附になるわけではありません。年末の記録は、配送日ではなく、受領証明書などに記された寄附の情報で照合します。
転居や改姓がある年は、変更先を洗い出す
引っ越しのときは、仲介サイトの会員情報を直して終わりにしないことが大切です。返礼品の配送先、寄附先へ申請した住所、住民票や本人確認書類の情報を分けて確かめます。すでに申請した自治体への変更届が必要か、寄附先の案内で確認してください。
複数の自治体に申請している場合は、一か所の変更がすべてに自動で伝わると思わないようにします。一覧に変更の届出欄を足し、自治体ごとの受付を確認します。期限が近いときは郵便だけに頼らず、公式窓口へ必要な方法を問い合わせます。
翌年の住民税の通知で、控除の反映を確認する
確認する書類を、申請方法に合わせる
寄附と申請を終えたら、翌年の住民税の税額決定通知書や納税通知書で反映を確認します。給与から住民税を天引きされる人は勤務先から、自分で納付する人は自治体から通知を受け取るのが一般的です。配布の時期や表示位置は自治体や徴収方法で異なるため、届いた書類の説明を読みます。
ワンストップ特例なら、住民税の寄附金税額控除などの欄や摘要欄を確認します。所得税の還付が見当たらないこと自体は異常ではありません。確定申告をした場合は、所得税等と住民税に分かれて反映されるので、住民税側の数字だけを寄附額から2,000円を引いた額と比べないようにします。
通知書の「税額控除額」に、寄附以外の控除が含まれている場合もあります。欄の合計をそのままふるさと納税の控除額とみなさず、自治体の見方の案内で内訳を確認します。横浜市の寄附金税額控除の案内のように、通知書での確認方法を公表している自治体もあります。
昨年の住民税との単純比較では分からない
前年より住民税が増えていても、ふるさと納税が反映されていないとは限りません。給与や扶養、ほかの控除などが変われば、寄附による控除があっても全体の税額は上がることがあります。逆に税額が下がっていても、それだけで寄附分が正しく反映された証拠にはなりません。
確認するときは、今年と昨年の総額より、該当する寄附年、年間寄附額、使った申請方法、寄附金の控除の記載を照合します。自己負担が2,000円に収まるかの最終的な判断には、確定した所得と控除も関わります。試算時と条件が変わっていれば、見込みと差が出る理由になり得ます。
- 通知の年度と、控除の対象になる寄附年を対応させます。
- 手元の年間一覧で、寄附合計と申請方法を確認します。
- 通知書の寄附金控除に関係する欄と摘要欄を読みます。
- 確定申告をした場合は、その控えの寄附額や住民税の記載も確認します。
- 分からない点は、書類をそろえて担当窓口へ問い合わせます。
問い合わせるときは「税金が下がっていない」だけでなく、「何年に、いくら寄附し、どの手続きをしたか」を伝えると確認が進みやすくなります。住民税の反映は居住する市区町村、所得税の申告や還付は税務署、証明書や特例の受付は寄附先が主な確認先です。個人情報を送る場合は公式の窓口と方法を使ってください。
よくある失敗と、迷ったときの対処を知る
上限額を超えたかもしれない場合
上限額の目安を超えて寄附しても、寄附が無効になるわけではありません。また、「超えた金額は一切控除されない」と一律に説明できるものでもありません。所得税の寄附金控除や住民税の控除にはそれぞれ計算方法と限度があり、結果として自己負担が2,000円を超える可能性がある、と理解してください。
見込み収入が下がったと分かったら、まず追加の寄附を止め、今年の所得と控除で計算を見直します。すでにした寄附をどう申告するかは、証明書をそろえて確認します。上限額を超えた分だけ、別の家族の寄附へ書き換えて解決しようとしないでください。
夫婦それぞれの寄附額が混ざっていた場合も、決済と証明書を人ごとに分け直します。合計が合っていても、本人ごとの条件が違えば控除の結果は変わります。名義の誤りがある場合は、自己判断で証明書を書き換えず、寄附先へ扱いを問い合わせます。
特例の申請漏れ、六団体目、申告の追加があった場合
ワンストップ特例の期限に間に合わなかった場合も、確定申告で寄附金控除を受けられる場合があります。提出を忘れた一件だけを見るのではなく、その年の寄附をすべて集めて手続きを確認します。特例を希望する欄へチェックした記録だけで、申請済みと判断しないでください。
五団体以内の予定が六団体になった場合は、全件を確定申告へ切り替える必要があります。先に申請した五団体分を残し、六団体目だけ申告すればよい、という扱いではありません。後から医療費控除などの申告をする場合も、同じように年間の寄附を漏れなく含めます。
確定申告に入れ忘れた場合
すでに確定申告を提出し、寄附を入れ忘れた場合は、提出時期や税額への影響に応じた訂正の手続きが必要です。申告期限内か、期限後かなどで方法が変わるため、同じ申告書を何度も送信して済ませようとせず、国税庁の最新の案内や税務署で確認してください。
国税庁は、ワンストップ特例分を含めず確定申告した場合の更正の請求について案内しています。ただし、所得税額が変わらない場合など、住民税の窓口へ相談する必要があるケースもあります。「過ぎたから何もできない」「必ず同じ方法で直せる」のどちらとも決めつけず、申告書と証明書を見ながら確認します。
受領証明書を紛失したり、電子データが見つからなかったりする場合は、寄附先や利用サイトへ再取得の方法を問い合わせます。氏名や金額の記憶だけで入力せず、寄附の事実を確認できる資料に戻ることが、漏れと重複の両方を防ぎます。
まとめ
ふるさと納税は、寄附する予算を決める段階と、税の控除を受ける手続きを行う段階に分かれます。今年の所得・控除に基づく上限額の目安を調べ、先に支払っても生活費や予定の支出に影響しない範囲で寄附額を決めてください。返礼品は量、保存場所、受け取り時期まで含めて選びます。
初めてなら、一件申し込んだ時点で、決済、証明書、控除申請の確認まで進めると、その後に何を管理するかが分かります。ワンストップ特例を使う人も、年末に申告の必要性を再確認し、翌年の住民税の通知を見る予定を残します。寄附一覧と申請記録をそろえておけば、条件が変わったときも、どこから見直すか判断しやすくなります。
よくある質問
自己負担の2,000円は、寄附するたびにかかりますか?
ふるさと納税の対象となる寄附について、必要な手続きをして控除の上限内に収まる場合は、その人の年間の寄附合計に対して原則2,000円の負担です。寄附一回や自治体一つにつき2,000円という意味ではなく、夫婦でそれぞれ寄附する場合は別々に考えます。
前年と同じ金額まで寄附してよいですか?
上限額は寄附をする年の所得や控除の状況で変わるため、前年と同額とは限りません。休職や転職、扶養の変化、医療費控除などを反映して、今年の見込みで試算し直してください。
同じ自治体へ何回寄附しても、ワンストップ特例を使えますか?
寄附先の数は回数ではなく自治体数で数えるため、同じ自治体へ複数回寄附しても一団体と数えます。ただし、すべての寄附分について申請が必要なので、まとめて申請できるかを含め、自治体の案内で受付状況を確認してください。
ワンストップ特例を申請した後、医療費控除の確定申告をしても大丈夫ですか?
確定申告をするとワンストップ特例の申請は無効になるため、その年のふるさと納税もすべて申告に含めます。医療費控除だけを追加して寄附を省かないよう、受領証明書や電子データを一緒に準備してください。
ワンストップ特例の期限を過ぎたら、控除は受けられませんか?
ワンストップ特例の期限に間に合わなくても、確定申告で寄附金控除を受けられる場合があります。すでに申告したかどうかでも必要な手続きが変わるため、最新の国税庁の案内や税務署で確認してください。





コメント
まだコメントはありません。最初の感想をどうぞ。