源泉徴収票の見方|4つの金額・控除欄と、転職・確定申告での確認手順
社会保険料・保険料・扶養の内訳確認
社会保険料等の金額
この欄には、給与から差し引かれた社会保険料のほか、申告により年末調整で反映された本人負担の社会保険料などが記載されます。退職から再就職までの間に国民年金や国民健康保険を自分で支払った人は、勤務先へ申告した分が含まれているかを確かめるきっかけになります。
給与明細の健康保険料や厚生年金保険料だけを合計して一致しなくても、直ちに間違いとは限りません。前職分や申告分が入っている可能性があるからです。最初に「給与天引き」「自分で支払って申告」「前職から引き継ぎ」に分けて考えると、差の理由を探しやすくなります。
小規模企業共済等掛金控除に当たる掛金が、この欄に含まれ内書きされることもあります。内書きは合計に含まれる部分を示すので、別の追加額として再び足さないよう注意します。個人型確定拠出年金の掛金などは、証明書と欄の扱いを対象年分の記載要領で確認してください。社会保険料として控除できる支払いの範囲は、国税庁の社会保険料控除の説明で確認できます。
生命保険料・地震保険料の欄
支払った保険料と、その支払いから計算される所得控除の額は同じとは限りません。生命保険料は契約の区分や制度上の上限などに従って計算されます。証明書に書かれた年間保険料より控除額が少ないというだけでは、反映漏れと判断できません。計算方法は国税庁の生命保険料控除の説明で該当年分を確認します。
確認するときは、保険会社の証明書の対象年分、契約区分、申告した金額を照合します。複数契約があるなら、契約ごとにチェックを付け、同じ証明書を重ねて数えていないかも見ます。年の途中で契約を変更した場合は、証明書の内容を保険会社に、年末調整への反映を勤務先に分けて問い合わせると話が進みます。
家族の人数と控除の条件
扶養親族などの欄は、同居家族の人数をそのまま書く欄ではありません。所得、年齢、生計などの要件で区分されます。配偶者は配偶者控除や配偶者特別控除などの欄で扱われ、税法上の扶養と健康保険の被扶養者も同じ制度ではありません。
家族が就職した、学生のアルバイトが増えた、扶養する家族の状況が変わった年は、年末調整で提出した見込みと、最終的な年間の状況を見比べます。月額の給与だけでは年間の所得を判断できないこともあるため、本人の給与収入やほかの所得を確認してから相談してください。
年齢区分や所得要件は改正されることがあり、票の年分によって新しい欄が設けられる場合もあります。以前使った「年収がこの金額なら扶養」という覚え方だけで判定せず、対象年分の条件を確認します。家族の名前が載っていても、必ず一定額の所得控除があるとは限りません。
源泉徴収税額と年末調整済み・未済の見方
税額は還付予定額ではありません
年末調整済みの票で源泉徴収税額が記載されている場合、それは給与に対する年税額として精算された結果です。給与明細に載る年末調整の還付額とは異なります。例えば、年間に仮に徴収した額より年末調整後の税額が少なければ、その差を勤務先が精算するのであり、票の税額全額を返すわけではありません。
源泉徴収税額が0円でも、すぐ記載ミスとは判断できません。所得や控除、適用された税額控除などにより税額が出ない場合があります。ただし、別の給与や副収入があれば、一枚の票の0円だけで本人の申告義務は決まりません。また、所得税が0円だから住民税や社会保険料も0円になる、とはいえません。
空欄と0円を区別する
年末調整をしていない票では、「給与所得控除後の金額」や「所得控除の額の合計額」が空欄になることがあります。その空欄を「給与所得がゼロ」「控除の対象が何もない」と読まないことが大切です。勤務先でその計算をしていないために空いている場合があります。
摘要欄の「年調未済」などの記載、中途就・退職の日付、上段の欄の埋まり方を合わせて確認します。特定の印がないという理由だけで調整済みと断定せず、分からなければ勤務先に「この票は年末調整を済ませた結果ですか」と尋ねてください。電子交付でレイアウトが違っても、欄の意味は同じように確かめます。
「乙欄」に印がある場合は、主たる給与とは異なる源泉徴収の区分で扱われている手がかりになります。ただし、それだけで正確な年間税額や申告の要否は決まりません。掛け持ち勤務では、勤務先ごとの扱いと年末調整の範囲を整理する必要があります。
「内」の金額を一律に扱わない
内書きの意味は欄ごとに確認します。支払金額や源泉徴収税額の内書きには未払給与などが関係する場合があり、社会保険料の内書きと同じ説明で処理できません。単純に合計へ加えたり、差し引いて申告したりせず、発行者と申告画面の案内を確認します。
源泉徴収税額が二段書きの場合の説明は、国税庁の作成コーナーの案内にあります。給与の未払が関係するなら、その後の支払い状況でも扱いが変わるため、給与担当者や税務署に資料を示して相談してください。
給与明細・振込額・前年分との照合
年間の支払金額を確かめる手順
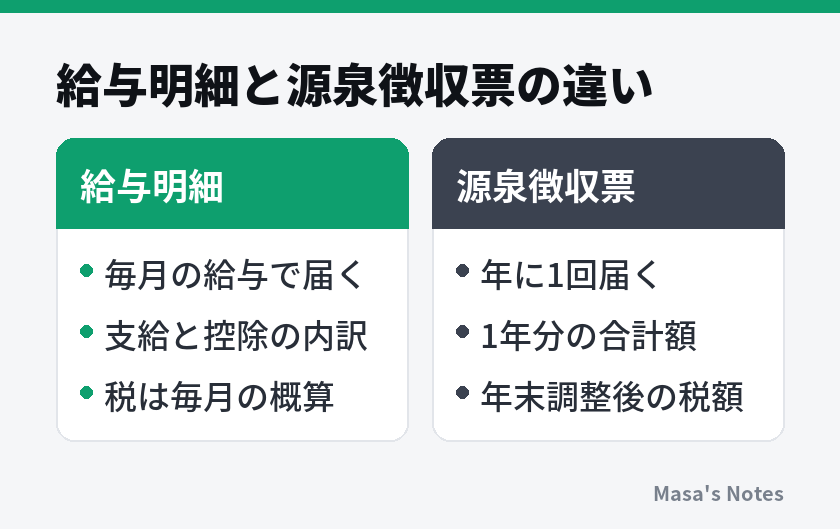
給与明細は月ごとの支給と控除、源泉徴収票はその年分の給与と税額を確認する資料です。銀行の振込記録は実際に受け取ったお金を確認する資料なので、三つの数字がすべて一致するとは限りません。何を比べたいかを先に決めると、不要な計算を減らせます。
- 同じ年分に含まれる給与明細と賞与明細をそろえます。前職がある場合は、その分を別の束にします。
- 源泉徴収票の支払金額が自社分だけか、前職分も含むかを確認します。
- 明細に課税対象の支給額がある場合はその項目を使い、非課税分を混ぜずに集計します。
- 所得税は通常の徴収額と年末調整の精算額を区別して照合します。
- 差が残ったら、支給日、未払、訂正明細などの要因を整理して勤務先へ問い合わせます。
給与の対象月と支給月がずれる会社もあります。12月に働いた分が翌年に支給される場合、何年分の給与として扱うかを、自分の勤務日だけで決めないでください。給与の支給期が定まっている場合などの扱いを踏まえて、発行者がどの支払いを集計したかを確認します。対象となる給与の考え方は、国税庁の年末調整の対象となる給与にも示されています。
手取りを知りたい場合
支払金額から源泉徴収税額だけを引いても、年間の手取りにはなりません。社会保険料、住民税、社内積立、社宅費など、給与から差し引かれる項目がほかにもあるためです。非課税の支給項目が振込額に含まれることもあり、源泉徴収票だけで実際の入金額を復元するのは難しい場合があります。
家計で使える額を把握する目的なら、給与明細の差引支給額や銀行口座への入金を集計します。そのうえで、税の資料として源泉徴収票を残します。毎月の欄の読み方は給与明細の見方|総支給・控除・手取りを読み解く毎月の確認のコツで確認できます。
前年分と比べる場合
前年より税額が増えたときは、支払金額だけでなく、給与所得控除後の金額、所得控除の合計、住宅ローン控除などの順に差を見ます。給与が増えたのか、家族の条件が変わったのか、申告した控除が変わったのかを切り分けるためです。税制改正による変化もあるので、差額だけで誤りと決めません。
前年と今年の数字を並べ、「変わった理由が分かる」「確認が必要」に分けてメモすると、問い合わせる箇所が具体的になります。同僚との比較より、自分の申告内容と支払記録を照合する方が、誤りの発見には役立ちます。