源泉徴収票の見方|4つの金額・控除欄と、転職・確定申告での確認手順
転職・退職・掛け持ち勤務の源泉徴収票
転職先で前職分を合算した場合
同じ年に転職し、前職の給与などを含めて転職先が年末調整をした場合、転職先の源泉徴収票には前職分を含む金額が載ります。この票と前職の票をそのまま足すと、前職分を二度数えることになります。枚数と勤務先の数だけで集計を決めないでください。
例えば、前職の給与収入が120万円、転職先の自社分が280万円と仮定します。転職先の票に合算後の400万円が載っていれば、前職の120万円を足して520万円にするのは誤りです。これは合算の考え方を示す例で、税額や各控除の計算例ではありません。
摘要欄には、前職の支払者や支払金額、社会保険料、徴収税額など、合算に関する情報が記載されることがあります。記載が分かりにくければ、転職先に「この支払金額には前職の分が含まれていますか」と確認します。金額だけが一致していても、合算された範囲は発行者に確かめる方が確実です。
国税庁の中途就職者の年末調整の説明では、前職の源泉徴収票などで給与、税額、社会保険料を確認するとされています。提出が間に合わず確認できない場合は、転職先で年末調整できないことがあるため、受け取りを後回しにしないことが実務上の注意点です。
再就職しなかった場合と掛け持ちの場合
年の途中で退職し、その後に再就職しなかった人は、年末調整が済んでいない場合があります。所得や控除を確定申告で精算すると還付になることもありますが、必ず還付されるとは限りません。退職後に自分で支払った保険料の記録なども一緒に整理しておきます。
掛け持ち勤務で受け取った票は、転職による前職分の合算と同じとは限りません。一方の勤務先が他方の給与まで年末調整していると考えず、それぞれの発行者と対象範囲を確認します。申告する場合は、未合算の給与を漏らさず扱う必要があります。
| 受け取った状況 | 最初に確かめること | 避けたい集計 |
|---|---|---|
| 前職と転職先の票がある | 転職先の票に前職分が含まれるか | 合算済みの前職分を再び足す |
| 掛け持ち先から別々に届いた | それぞれの給与と年末調整の範囲 | 一方の票だけで一年分とする |
| 紙とPDFで同内容を受け取った | 同じ年分・発行者・金額か | 交付形式の数だけ収入を数える |
| 訂正前後の票がある | どちらが現在有効な票か | 古い票と訂正版を両方入力する |
一歩進んだ整理として、票ごとに「自社分のみ」「前職分を含む」「訂正前」のメモを別紙に付けると、後の手続でも迷いにくくなります。原本の金額を自分で修正する必要はありません。
確定申告・収入証明で使うときの手順
申告が必要かを確認する
源泉徴収票を受け取ったからといって、全員が確定申告するわけではありません。年末調整で税額の精算が済む給与所得者も多い一方、複数の給与やほかの所得、給与収入の状況などによって申告が必要になる人もいます。控除を追加するために申告する場合もあります。
「副収入が少ないから何も不要」といった短い説明だけで判断しないでください。給与収入と、必要経費を差し引いた所得では基準の見方が異なり、所得税の申告と住民税の申告も同じではありません。まず国税庁の給与所得者で確定申告が必要な人で自分の条件を確認します。
医療費控除など、年末調整だけでは扱わない控除を受けたい場合も、給与や源泉徴収税額の情報が必要です。申告全体の準備は確定申告の基本|必要な人と期限、準備から提出までの流れを参照し、源泉徴収票以外の資料もそろえます。
転記は欄名に合わせる
申告画面には収入、所得、控除、源泉徴収税額など、異なる入力欄があります。支払金額を給与所得の欄へ入れたり、保険料の支払額を控除額として入れたりすると、結果が変わってしまいます。画面が源泉徴収票のどの欄を求めているか、一項目ずつ照合します。
- 対象年分の有効な票をそろえ、合算済みや重複した票を確認用に分けます。
- 作成画面で給与所得の入力を選び、票の欄名と画面の案内を対応させます。
- 金額に加え、年末調整の有無や内書きなど、求められた区分も確認します。
- 読み取りや自動取得を使った場合も、発行者、年分、金額を元の票と見比べます。
- 入力結果の給与収入の合計を確かめ、前職分の重複や入力漏れがないか見直します。
確定申告では給与所得の源泉徴収票そのものの添付・提示は不要とされていますが、内容の記載は必要です。添付しないことと、手元に資料が不要であることは別です。最新の扱いは国税庁の申告書の提出に関する案内を確認し、相談会場で作成する場合も必要な資料を持参してください。
収入証明として提出する
ローン、賃貸などで求められたときは、必要な年分、原本か写しか、電子データが使えるかを提出先に確かめます。源泉徴収票の代わりに課税証明書などを求める手続もあり、同じ書類がどこでも使えるとは限りません。締切の直前に不足に気づかないよう、案内の書類名まで確認します。
訂正・再発行の相談と安全な保管
違いがあったときの問い合わせ方
記載ミスかもしれないときは、どの年分のどの欄が、何と比べて違うのかを短く整理します。「税金がおかしい」だけでは、発行者も調べる箇所を絞れません。「今年分の生命保険料控除について、提出した証明書が反映されているか確認したい」のように伝えると、確認に必要な資料が分かります。
問い合わせには、対象年分、氏名や社員番号など勤務先が指定する本人確認情報、疑問のある欄名、申告書の控えや明細を用意します。ただし、資料は勤務先が指定する安全な方法で送ります。源泉徴収票には収入や家族に関する情報があるので、公開の掲示板やSNSに票全体を載せて相談しないでください。
勤務先の訂正が必要なのか、年末調整で申告しなかった控除を自分の確定申告で反映するのかで、手続は変わります。すでに申告や収入証明の提出を済ませた場合は、訂正版の扱いを税務署や提出先にも確認します。古い票を捨てる前に、どの版に差し替えるかを明らかにします。
紛失と不交付を分ける
一度受け取った票をなくした場合は、給与を支払った勤務先に再発行を依頼します。退職後なら、在籍時の氏名、対象年分、連絡先などを勤務先の案内に沿って伝えます。市区町村の窓口が元の勤務先に代わって同じ源泉徴収票を再発行するものではありません。
最初から交付されず、勤務先に求めても受け取れない場合には、不交付に関する届出手続があります。再発行の依頼とは別の制度である点を確認してください。国税庁の不交付の案内では、勤務先に交付を求めた記録や給与明細などの資料が示されています。倒産や連絡不能などで困った場合は、手元の資料を整理して税務署へ相談します。
紙と電子データの残し方
紙は年分ごとのファイルにまとめ、電子データは退職やアカウント停止の前に、勤務先のルールに沿って自分で確認できる場所へ保存します。ファイル名は「2026年分_勤務先名_源泉徴収票」のように、交付年ではなく年分を基準にすると探しやすくなります。
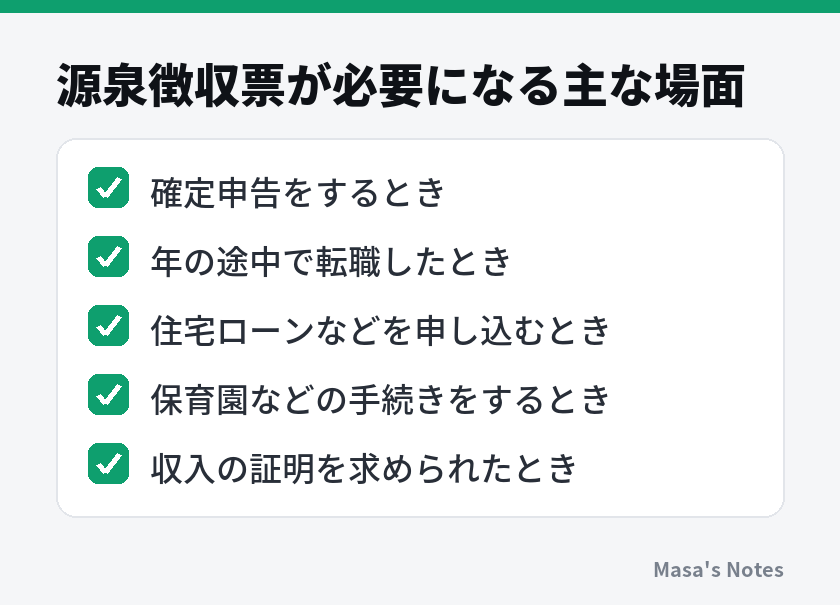
保存したPDFは実際に開き、ページや文字が欠けていないか確認します。パスワードが必要なら、後で開ける方法も安全に管理してください。保管期間は関連する申告や手続により異なるため、一律の年数だけで処分せず、必要な保存条件を確認します。
まとめ
源泉徴収票は、最初に年分と発行者を確かめ、上段の4つの金額を収入、所得、所得控除、税額に分けて読むと整理できます。支払金額は手取りではなく、所得控除の金額はそのまま戻る税金でもありません。年末調整が未済なら、空欄や徴収税額の読み方にも注意が必要です。
手元の票を確認するときは、申告した保険料や家族の条件を内訳欄と照合し、疑問が残る欄だけを資料とともに勤務先へ尋ねてください。転職した年は前職分の合算、申告では重複と入力漏れを先に確認します。最後に有効な票を年分別に保存すれば、次の手続で使いやすくなります。
控除の条件、申告の要否、提出方法は年分や本人の状況によって変わります。具体的な税額や適用判断で迷う場合は、対象年分の公式案内を確認し、給与担当者、税務署、税理士に相談してください。
よくある質問
源泉徴収票はいつ、どこから受け取りますか?
給与所得の源泉徴収票は、給与を支払った勤務先が交付します。通常は年末調整後から翌年1月ごろに受け取り、年の途中で退職した場合は退職後に交付されるため、受け取り方法と時期を勤務先に確認してください。
支払金額から源泉徴収税額を引けば手取りになりますか?
手取りには社会保険料、住民税、そのほかの給与からの控除も関係するため、その計算だけでは求められません。非課税の通勤手当などの扱いも異なるので、実際の受取額は給与明細と振込記録で確認します。
源泉徴収税額が0円なら確定申告は不要ですか?
0円は必ずしも誤りではありませんが、申告が必要かどうかをその欄だけで決めることはできません。ほかの勤務先の給与や副収入、年末調整の有無を含め、対象年分の国税庁の案内で確認してください。
転職前後の源泉徴収票は両方とも申告に入力しますか?
転職先の源泉徴収票に前職分を含めて年末調整した金額が載っていれば、前職の金額を再び加えると二重計上になります。摘要欄と勤務先への確認で合算の有無を確かめ、含まれていない給与だけを別に扱ってください。
源泉徴収票をなくした場合と、最初から届かない場合はどう違いますか?
なくした場合は、交付した勤務先へ再発行を依頼します。一度も交付されず、勤務先に求めても受け取れない場合は、国税庁の不交付に関する手続を確認して税務署へ相談できます。





コメント
まだコメントはありません。最初の感想をどうぞ。