家計簿を続けるコツ|記録のルールからキャッシュレス管理、月末の見直しまで
日々の記録は、五項目と短いメモにする
まずは、同じ形で数件書いてみる
記録する項目は、日付、内容、費目、金額、支払手段を基本にします。「十月五日、スーパー、食費、二千八百円、カード」のような短い行で十分です。買った理由まで毎回詳しく書く必要はなく、後で迷いそうな支出だけ一言添えます。
金額を丸めると入力は軽くなりますが、残高と照らし合わせたい場合やカードの明細を確認する場合は、正確な金額が必要です。現金の傾向だけ大まかに把握するのか、支払額も合わせるのかを分け、記録の途中で精度を変えないようにします。
最初の記録は、次の順で進められます。
- 集計する期間を決めます。月初から月末、給料日から次の給料日前日など、同じ区切りを使います。
- 記録する口座、現金、カードなどの範囲を決めます。家族分を含むかも書きます。
- レシートや明細から、日付、内容、費目、金額、支払手段を入力します。
- その買い物が別の明細にも出ていないか確認します。
- 分からない項目だけ印をつけ、後で確認する場所へまとめます。
家計簿の開始日より前に買ったカード代が、開始後に引き落とされることもあります。過去の買い物を今月の消費として再計上せず、開始時点で残っている支払予定として控えます。最初の月にだけ生じるずれの理由を書けば、無理に数字を合わせずに済みます。
レシートがない現金支出は、その場で一行残す
現金は、後から履歴を確認できない場面があります。レシートが出ない買い物や割り勘では、「飲み物、現金、百五十円」のようにスマホや小さなメモへ残します。家計簿をその場で完成させる必要はなく、内容と金額を思い出せる記録があれば十分です。
使い方を見直したい支出には、場面も添えます。「残業で夕食を購入」「出先で充電用品を買った」などです。金額だけでは不要な買い物に見えても、理由が分かれば、予備を持つ、忙しい日の食事を決めるなど、無理のない対策を選べます。
現金の差を確認するときは、最初の財布残高に、途中で補充した現金を足し、記録した現金支出を引いて、実際の残高と比べます。銀行から下ろしたお金は財布へ移しただけなので、引き出した時点で生活費として数えません。
記録が抜けたときは、分かるものから再開する
レシートや履歴で確認できる支出を先に入れ、分からない部分は「使途不明」として残します。金額も分からない場合は空欄や未確認の印にし、もっともらしい数字を埋めないようにします。推測を混ぜると、月末に数字の意味が分からなくなります。
何週間も空いてしまった場合は、過去を完全に復元するより、再開する日とその時点の残高、未払いの予定を確認する方法もあります。大きな支払いや不明な請求は確認しつつ、細かな空白を埋めるために今日の記録まで止めないことが、再開の助けになります。
キャッシュレスは、利用とお金の移動を区別する
カードの利用日と引き落とし日を、二重に数えない
この記事の方法では、カードで買い物をした日に、その内容を支出として記録します。翌月に銀行から引き落とされても、新しく食材などを買ったわけではないため、二度目の生活費にはしません。口座側は、すでに記録した利用額を精算した動きとして扱います。
たとえば十月五日に三千円の食材をカードで買い、十一月に支払うなら、食費は十月に三千円です。十一月の引き落としを再び食費に入れると、一度の買い物を六千円使ったように数えてしまいます。ただし、十一月の引き落としに備えるお金は、別に残しておく必要があります。
| 起きたこと | この記事の方法での扱い | 確認しておくこと |
|---|---|---|
| カードで三千円の食材を購入 | 利用日の食費として三千円を記録 | 利用明細に反映されたか |
| 後日、口座からカード代を引き落とし | 同じ買い物の支出は増やさない | 引き落とし日と必要な残高 |
| 口座から電子マネーへ五千円チャージ | 自分のお金の移動として扱う | チャージ残高 |
| その電子マネーで八百円の昼食を購入 | 食費として八百円を記録 | 同じ購入の重複がないか |
| 自分の口座間で一万円を移動 | 収入や生活費にはしない | 移動元と移動先 |
| 記録済みの買い物が返品された | 元の費目の返金として区別して記録 | 元の買い物との対応 |
この表は、支出内容を利用日で管理する場合の例です。アプリには独自の「振替」「集計対象外」などの設定があるため、名前だけで判断せず、月の支出へどう反映されるかを確認してください。
チャージ時に記録する方法を使うなら、限界を知る
電子マネーへのチャージを一括して生活費にする方法もありますが、その場合は買い物のたびに同じ支出を足しません。ただし、残高が翌月へ持ち越されると、今月チャージした額と今月使った額は一致しません。買い物の内容を知りたい目的には、利用ごとの記録の方が向いています。
チャージと利用の両方が自動で取り込まれる場合は、同じお金を二度数えていないか、一件ずつ流れを追って確かめます。最初に少額の一例を確認しておくと、月末になって合計のずれを探す負担を減らせます。
自動連携にも、明細を読む時間を残す
手入力したカードの買い物が後から自動で入ったり、銀行の引き落としとカードの利用が両方支出に分類されたりすることがあります。自動化したあとも、同じ日付や金額の記録を確認し、手入力分との対応を取ります。反映を待っているものは「未確認」と区別しておくと整理しやすくなります。
また、引き落とし額だけでなく、支払方法と残っている支払額も見ます。意図しない支払方法になっていないか、利用明細を定期的に確かめることも大切です。見覚えのない請求は放置せず、速やかにカード発行会社へ連絡してください。
分割払いやリボ払いがある場合は、毎月の引き落とし額だけで支払総額を判断せず、残高と手数料も確認します。契約条件、手数料、問い合わせ方法の最新の情報は、カード発行会社などの公式サイトで確認してください。支払いが難しい場合は、新たな借り入れで埋める前に、契約先や公的な相談窓口へ早めに相談することが大切です。
毎日完結させず、週一回の確認で漏れを整える
日々は保存、週末に整理する流れを作る
毎日、すべての決済履歴を確認して費目ごとに合計する必要はありません。日々はレシートを同じ場所へ入れ、現金のメモを残します。週に一度、たまった記録と明細を照らし合わせる時間を決めると、入力と確認をまとめられます。
家計簿を開く合図は、寝る前などの時刻だけでなく、「日曜の予定確認のあと」のような普段の行動でも構いません。毎日つける方法が合っている人は続けてよく、負担が大きい人は週単位へ変えます。頻度を守ることより、確認しない期間が長くなりすぎないことを重視します。
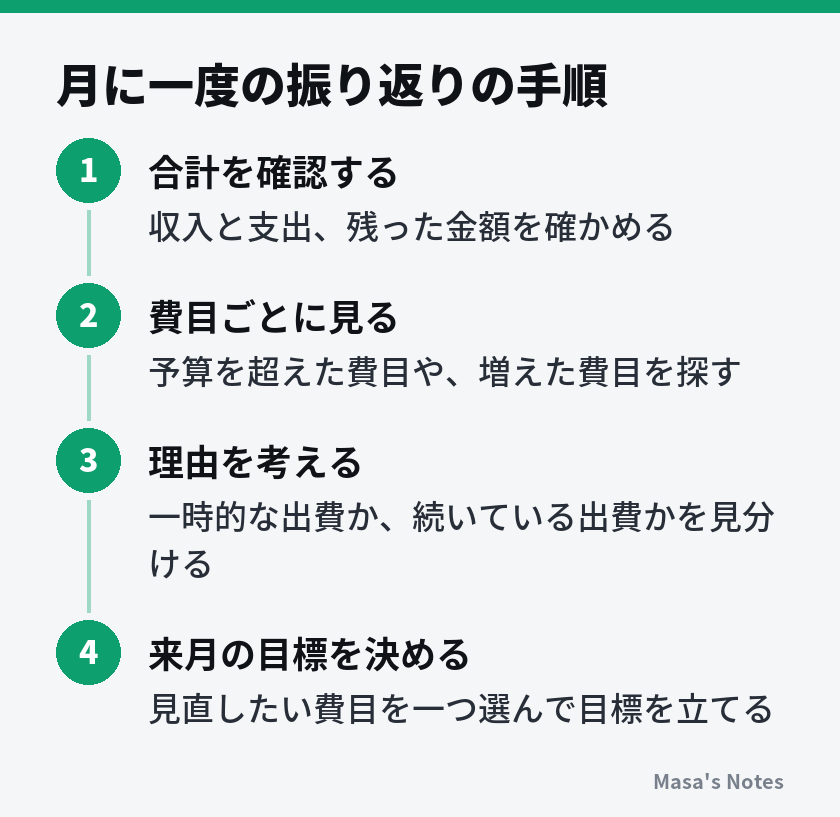
予算の残りは、月の残りの予定と比べる
食費の予算が四万円、ここまでの利用が二万四千円なら、残りは一万六千円です。ただし、残り日数が半月ある場合と数日しかない場合では意味が違います。さらに来客や外出の予定があれば、普段より支出が増える可能性があります。
単純に日割りするだけでなく、残っている買い物の予定を確認します。予算を超えそうなら、必要な支出を先に見込み、変更できる買い物を考えます。医療や食事など必要なものを急に削って数字を合わせるのではなく、予算そのものが現実に合っていたかも見てください。
未確認の項目を、次週へ持ち越しすぎない
用途が分からない明細は、家族への確認待ちなのか、店名を調べれば分かるのか、返品の反映待ちなのかを分けます。何を待っているかを書いておけば、翌週も同じ金額を見て考え直す手間を減らせます。
記入済みのレシートには印をつけ、未入力のものと分けます。原本を残す必要があるものは、保証や返品などの用途に合わせて保管してください。不要なものをいつまでも入力待ちの束へ戻さないだけでも、次の確認を始めやすくなります。