家計簿を続けるコツ|記録のルールからキャッシュレス管理、月末の見直しまで
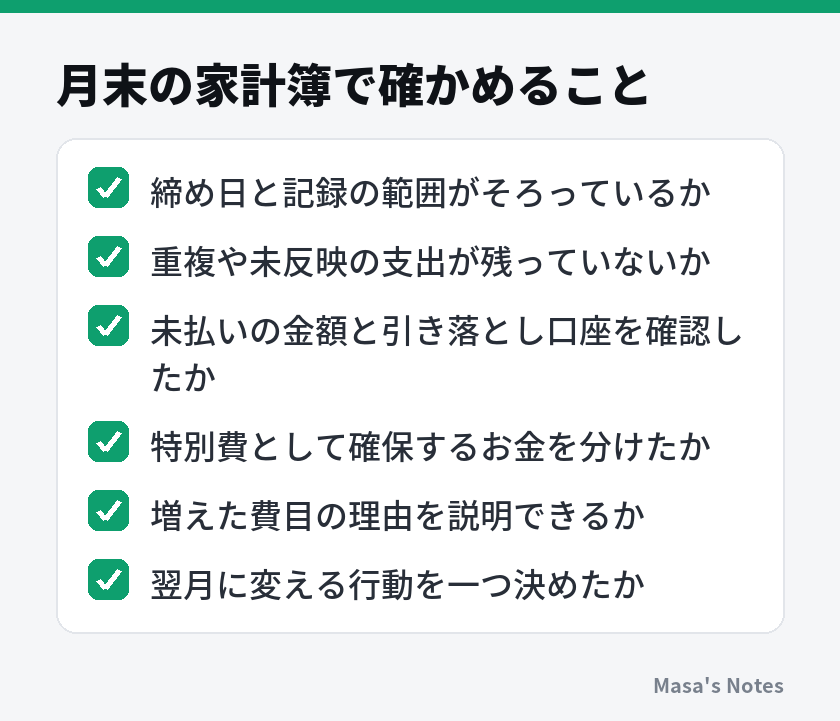
月末は、収支・支払予定・翌月の変更を確認する
最初に、同じ期間と範囲で集計する
月末の合計は、最初に決めた締め日と記録範囲でそろえます。収入は手取り額を基本にし、給与明細の額面と混ぜないようにします。自分の口座から別の口座へ移したお金を収入に足すと、実際より使えるお金が多く見えてしまいます。
支出には、その期間に利用した買い物やサービスを、決めた方法で集めます。カードの利用額がまだ反映されていない場合は、未反映分があると分かる形で控えます。数字がそろう前の合計を確定額のように扱わず、後から明細を確認する日を残しておきます。
たとえば、手取り収入が二十五万円、記録した生活費が二十万円なら、この期間の収支は五万円の黒字です。五万円を貯蓄用口座へ移しても、それは自分のお金の移動なので、この記事の家計簿では新たな生活費にはしません。貯蓄へ回した額は、支出と別の欄で確認します。
この五万円のうち二万円を将来の年払いのために確保するなら、残り三万円をどう保管するか考えます。五万円が全部、使い道の決まっていない余裕ではないということです。収支、貯蓄への移動、目的別の確保額を分けると、同じお金を何度も数えずに済みます。
口座残高からは、まだ支払っていない予定を見る
前の収支とは別に、次の入金まで支払いに足りるかを確認します。仮に管理している現預金の合計が十五万円で、未払いのカード代が四万円、次の入金までの家賃などが三万円、別の目的で確保したお金が二万円なら、これらを除いた額は六万円です。
ただし、この六万円からも、次の入金までの食費などが必要です。また、同じカード代や家賃を二つの欄で重ねて差し引かないようにします。この計算は残高から今後必要なお金を見積もるもので、月の家計簿の支出へ未払い分を再び足す計算ではありません。
確認したいのは、合計だけでなく、どの口座から何日に引き落とされるかです。別の口座に十分な預金があっても、引き落とし口座へ移していなければ支払いに間に合わないことがあります。予定日、金額、口座の三つを並べて確かめます。
支出が増えた理由を、続くものと一度のものに分ける
今月の支出が多くても、家電の買い替えや年払いが理由なら、日常の使い方が急に変わったとは限りません。一度だけの支出と、毎週繰り返している支出を分けて見ます。光熱費などは、前月だけでなく季節の違いも考慮します。
継続する支出では、使っていない契約、利用頻度に合わないプランなどを確認できます。ただし、固定費はいつでも簡単に下がるとは限りません。解約の条件、切り替え時の負担、必要な機能や保障を確認してから判断します。進め方は、固定費を見直す手順も参考になります。料金や契約条件の最新の情報は公式サイトで確認してください。
翌月の変更は、一つの行動にする
「来月は節約する」より、「仕事が遅くなる日の夕食を週の初めに決める」「利用していない定期契約の更新日を確認する」の方が、実行したか分かります。減らしたい金額だけでなく、何をどう変えるかを書きます。
行動を選ぶときは、生活に必要なことを守り、変更の手間と効果を比べます。無理のある削減をいくつも並べるより、一つ試して翌月に確認する方が、続けられる方法か判断しやすくなります。実行の形を整えたい場合は、目標の立て方も参考にしてください。
特別費・家族の支出・収入の波に合わせて調整する
特別費は、準備と実際の支出を別に残す
年払いの契約や帰省などは、毎月発生しなくても見込める支出です。支払う予定、必要な額、すでに確保した額を並べます。毎月の黒字だけを見て余裕があると思っていると、支払う月にまとめて不足することがあります。
たとえば、半年後の支払いに六万円必要で、すでに二万円確保しているなら、不足は四万円です。残り六回の積立機会で用意する場合、一回あたり約六千七百円が目安になります。実際には支払日と入金日を確かめ、積み立てる回数を数えてください。
準備用の口座へ移すお金を生活費に含め、実際に支払うときにも同額を支出に入れると二重になります。この記事の方法では、準備額は目的別の確保として管理し、実際の購入や契約の利用を支出に記録します。予算の管理上、積立額を先に差し引く場合は、支出集計とは別の欄だと分かるようにします。
年払いを含む予算づくりは、特別費を見える化する家計管理の始め方で紹介しています。予定を立てられる出費と、急な収入減などに備えるお金も、目的を分けておくと使い道を判断しやすくなります。
家族で共有するのは、先に合意した範囲から
家族で家計を管理するときは、家賃、食材、光熱費などの共通費と、個人で使うお金の境目を話し合います。すべての買い物を同じ家計簿へ集める方法もありますが、個人の支出は合計だけ共有する方法もあります。管理する人だけが細かさを決めないようにします。
共通の買い物を一人が立て替えた場合は、購入時に共通費として記録し、後の精算は立て替えたお金の返しとして区別します。同じ記録範囲の中で、買った人の支出と精算した人の支出を両方足さないようにします。家計の外の人との割り勘なら、自分が最終的に負担する分と、一時的な立替分を分けて控えます。
確認の時間には、「誰が使いすぎたか」より、「今後何に必要か」「何が予算に入っていなかったか」を見ます。入力担当と確認担当を分けたり、週ごとに交代したりする方法もあります。道具の操作が苦手な人にはレシートを渡してもらうなど、全員に同じ作業を求めなくても共有はできます。
収入が変わる場合は、入金の時期も並べる
月ごとの収入に波があるなら、多かった月だけを基準に固定の支出を増やさないようにします。複数の月の実績と今後の見込みを見て、継続して必要な生活費と、時期を調整できる買い物を分けます。入金予定は、まだ確定していないものと区別してください。
月の合計が黒字でも、入金より先に支払いが来れば、その時点のお金が足りなくなることがあります。締め日を変えるだけで解決しようとせず、実際の入金日と支払日を並べます。貯蓄を取り崩した場合も、新しく得た収入と混ぜず、以前のお金を使ったと分かるように残します。
記録の負担が大きい時期は、費目を減らしても、収入、必要な支払い、未払いの予定は追える形を保ちます。生活に必要な支払いが難しくなっている場合は、細かな家計簿を完成させることより、契約先や自治体などの相談窓口へ早めに相談することを優先してください。
まとめ
家計簿を続けるには、知りたいことを一つ決め、その判断に必要な細かさで記録します。費目の数や道具の便利さだけでなく、迷った支出の扱いと、記録する範囲を先に決めると、後から数字を読み返しやすくなります。
日々はレシートと現金のメモを残し、週に一度、重複や未確認の項目を整えます。カードの利用と引き落とし、電子マネーのチャージと購入、自分の口座間の移動は区別してください。自動で入力できても、明細と支払予定の確認は必要です。
月末には収支に加え、これから支払うお金と、目的を決めて確保したお金を確認します。そのうえで翌月に変える行動を一つ選びます。まずは記録する場所を一つ決め、今日の買い物を五項目で残し、週の確認日を予定に入れるところから始められます。
よくある質問
家計簿は一円単位まで合わせる必要がありますか?
使い方の傾向を知るためなら、細かな誤差の調査に時間をかけすぎる必要はありません。ただし、カードの請求額や引き落としに必要な残高は正確に確認し、原因不明の大きな差や見覚えのない請求を放置しないでください。
カード払いは買った日と引き落とし日のどちらに記録しますか?
この記事では、買い物の内容を把握するため、原則として利用日に支出を記録する方法を扱います。口座からの引き落としは同じ買い物の精算として扱い、二度目の支出にしない一方、支払予定額と口座残高は別に確認します。
記録を忘れてしまった日はどうすればよいですか?
残っているレシートや決済履歴から、分かる範囲を記録します。分からない現金支出は推測で費目に振り分けず、使途不明として残し、長く途切れた場合は再開日と残高を決めて始め直せます。
毎日つけられなくても続けられますか?
現金を使ったときの短いメモと、週一回のまとめを組み合わせる方法があります。自動取り込みを使う場合も、未反映や重複、分類の誤りがないかを確認する時間は必要です。
家族の支出はすべて共有すべきですか?
共通の生活費と個人で使うお金を分け、何を共有するかを相談して決めます。個人の買い物を一件ずつ確認し合う形にせず、共通の支払いと今後必要なお金から把握する方法でも家計を整理できます。





コメント
まだコメントはありません。最初の感想をどうぞ。