医療費控除の基本|対象費用・家族の支払い・補てん金の計算と申告手順
領収書・医療費通知の整理と保管
月別の保管から患者・支払先別の集計へ
日々の保管は月ごとの封筒で十分です。受け取った領収書を入れ、月末に患者名、支払先、支払額、補てんの有無を一覧へ写します。申告用の明細書は患者と病院・薬局などの支払先ごとに整理できるため、月別の資料をその単位で集計できる形にしておくと作業が進みます。
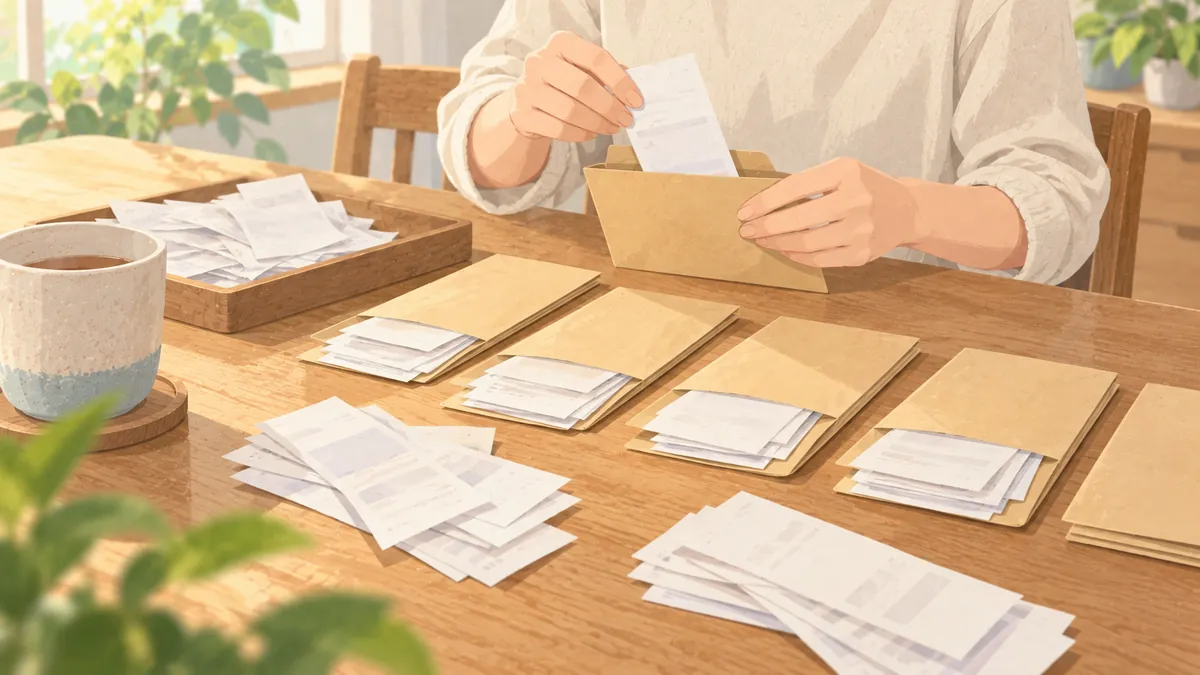
表計算ソフトを使うなら、支払日、患者、支払先、支払者、支払額、対象外の額、補てん金、確認事項の列を作ります。原本の封筒と同じ月を記録しておくと、一覧の数字から領収書へ戻れます。支払者の列は夫婦で共同の一覧を使う場合に特に役立ちます。
| 記録する項目 | 残す内容の例 | 後で確認すること |
|---|---|---|
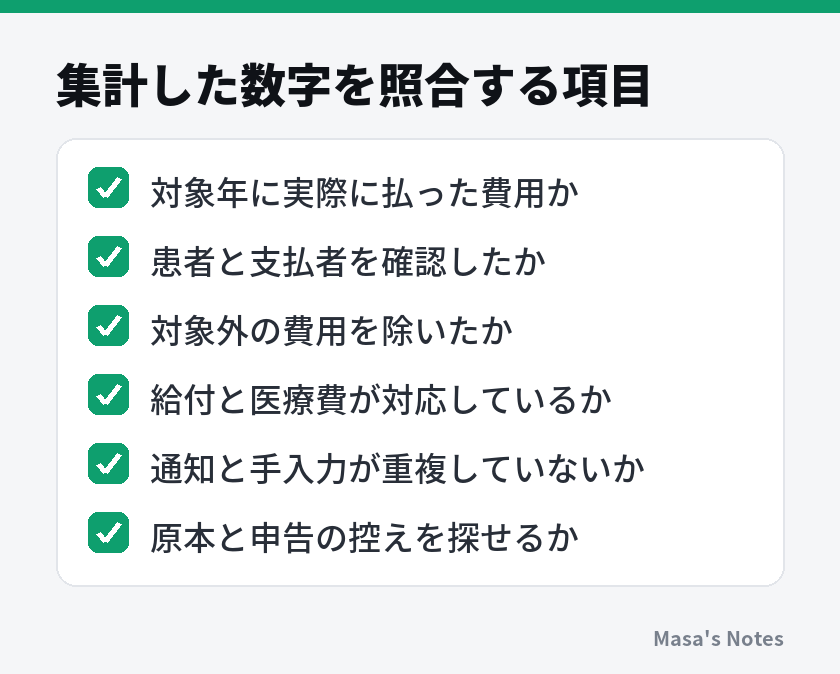
| 支払日・患者・支払者 | 日付、受診した家族、実際の負担者 | 対象年と申告者が合っているか |
| 支払先・内容 | 病院名、薬局名、治療費や薬代 | 対象外の物品が混ざっていないか |
| 支払額・補てん金 | 自己負担額、給付額と対応する治療 | 二重控除や引き過ぎがないか |
| 入力方法・保管場所 | 通知取込、手入力、月別封筒 | 同じ費用を二度入力していないか |
最初から申告書の書式を完全に再現する必要はありません。まず一件ずつの支払いを説明できる記録を作り、対象外や確認中の費用も分けて残します。家計簿にある医療費の総額と税務上の対象額が違っていても、対象外の内訳が分かれば整理できます。
通知の合計額をそのまま使わない
健康保険の医療費通知やマイナポータル連携の情報は、保険診療の整理に役立ちます。ただし、自由診療、市販薬、通院交通費など、載っていない費用もあります。収録期間やデータの反映状況を確認し、不足する分を領収書等から追加します。
通知の金額と実際の支払額が違う場合は、助成や払い戻しの影響も確認します。通知の数字と領収書を両方足すと、同じ受診を二重に数えます。各支出に「通知で入力」「手入力」の印を付けると、未入力と重複を区別しやすくなります。
保存が必要な資料を分ける
領収書から明細書を作る場合、領収書は原則として確定申告期限等から5年間、自宅等で保存します。所定の要件を満たす医療費通知を添付する方法などでは、対応する領収書の保存が不要になる扱いがあります。すべての「医療費のお知らせ」や画面の印刷に同じ扱いがあるとは限りません。
特に、マイナポータルの画面やPDFを印刷したものと、所定の形式で取得・送信する電子データは区別が必要です。通知にない費用を追加した場合などは、その根拠資料を保管します。申告方法ごとの要件は、国税庁「医療費控除に関する手続について」で確認してください。
確定申告の準備から提出後の確認まで
給与やほかの控除も含めて作成する
医療費控除は、領収書だけを送って完了する手続きではありません。確定申告書と医療費控除の明細書を作成し、所得やほかの控除も含めて一年分の税額を計算します。給与所得者なら源泉徴収票を用意し、年末調整済みの内容を確認してください。
年末調整で扱う控除と医療費控除の違いは、年末調整の基本でも確認できます。給与から天引きされた社会保険料や、すでに年末調整で反映された保険料を、追加分として二重に入れないようにします。
- 対象年分と、過去にその年の申告を提出しているかを確認します。
- 源泉徴収票、他の所得の資料、本人確認等に必要なものを用意します。
- 支払者ごとに医療費を整理し、補てん金と基準額を確認します。
- 通常の医療費控除と特例の適用条件を比べ、使う制度を決めます。
- 作成画面へ所得や控除を入力し、通知にない費用も反映します。
- 内容を確認して提出し、受付結果、申告書、明細書の控えを保存します。
オンラインで作成しても、一時保存と送信完了は異なります。最後に受付結果を確認し、追加提出が必要な書類がないかも見ます。還付先の口座など、入力した基本情報も照合してください。申告全体の準備は、確定申告の基本で順序を確認できます。
ふるさと納税と申告不要の所得も見直す
ワンストップ特例を申請していた人が医療費控除のために確定申告すると、ワンストップ特例は適用されなくなります。申請済みの分も含め、その年のふるさと納税を申告に含めてください。医療費控除だけを追加入力し、寄附を省くと控除の反映に影響します。国税庁「ふるさと納税」にも記載があります。
また、一定の給与所得者について認められる給与以外の所得の20万円以下の申告不要の扱いは、所得税の確定申告をする場合に、その所得を省いてよいという意味ではありません。副業等がある人は所得の資料もそろえてください。申告不要を選択できる金融所得などは別の扱いがあるため、すべて同じと考えず所得区分ごとに確認します。
過去年分と訂正は提出状況で手続きが変わる
確定申告義務のない人の還付申告は、原則として対象年の翌年1月1日から5年間提出できます。一方、申告義務がある人の期限や、すでに申告した年の修正を、この期間と同じに考えてはいけません。控除の追加で税額を減らす場合には更正の請求など、状況に応じた手続きを確認します。
提出後に給付額が確定したり、領収書が見つかったりした場合は、対象年、変更する支払い、差額、以前の申告の控えをまとめて相談します。還付金の入金確認だけで資料を処分せず、問い合わせに答えられる記録を残してください。
セルフメディケーション税制との比較
市販薬を買っただけでは適用にならない
セルフメディケーション税制は、医療費控除の特例です。対象年に、申告者本人が健康診断や予防接種など一定の取組を行っていることが条件になります。そのうえで、自己や生計を一にする親族の対象医薬品の購入費を支払った場合に確認します。
対象になる市販薬の購入費から補てん金を除き、年間1万2千円を超える部分が控除額となり、上限は8万8千円です。店の医薬品売場にあるものを全部含めるのではなく、対象医薬品かをレシートや公式情報で確かめます。対象範囲や適用期間は改正されることがあるため、最新の情報は国税庁のセルフメディケーション税制の案内で確認してください。
同じ年はどちらか一方を選ぶ
同じ申告者の同じ年分について、通常の医療費控除とセルフメディケーション税制は併用できません。通常分で通院費を申告し、特例で対象薬だけを別に申告する、という使い方はできません。また、一度選択した後、更正の請求や修正申告で選択を変更できないため、提出前に比較します。
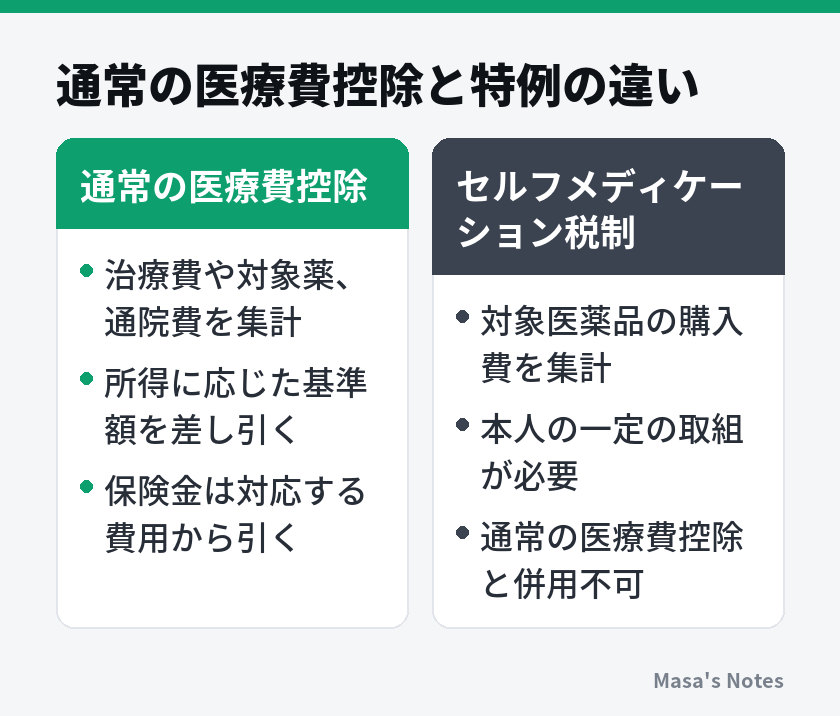
例えば、補てん後の通常分の対象費用が13万円、通常分の基準額が10万円、特例対象薬の購入費が3万円なら、控除額は通常分が3万円、特例が1万8千円です。この条件では通常分の方が大きくなります。薬の購入費だけを見て、特例の方が必ず有利と決めないことが必要です。
通常分の対象費用を集計するときは、治療のために買った対象薬がすでに含まれている場合があります。比較用の二つの集計に同じ薬が登場しても、最終的な申告は一方です。本人の取組の条件や対象薬の判定を満たすか確認し、金額だけで制度を選ばないようにします。
まとめ
医療費控除の整理は、支払日と支払者を確認し、対象費用を選び、補てん金を対応する医療費から引く順で進めます。その後に本人の総所得金額等から基準額を確認すれば、10万円だけを目安にした判断や、家族間の付け替え、保険金の引き過ぎを避けられます。
申告前は、通知で取り込んだ費用と手入力分を照合し、通常の控除と特例を比較してください。提出後も明細書と根拠資料を残し、給付額の確定などで内容が変われば必要な訂正を確認します。月別の保管に支払者と補てん金の記録を加えるだけでも、翌年に同じ資料を調べ直す負担を減らせます。
よくある質問
医療費が10万円以下でも控除を受けられますか?
その年の総所得金額等が200万円未満なら、差し引く基準額は総所得金額等の5%です。10万円以下でも控除額が生じることがありますが、年収や手取りをそのまま総所得金額等として計算しないようにしてください。
共働き夫婦の医療費は収入が多い人へまとめられますか?
税率だけを理由に、夫婦それぞれが払った医療費を自由に付け替えることはできません。生計を一にする家族の分でも、実際にその費用を支払った人が控除を受けることが基本です。
入院給付金が医療費を上回ったら、ほかの通院費からも引きますか?
補てん金は、その給付の目的となった医療費の金額を限度に差し引きます。余った給付金を、関係のない別の治療費や家族の医療費から差し引く必要はありません。
医療費通知があれば領収書はすべて捨ててよいですか?
所定の要件を満たす通知や電子データを申告で使う場合、対応する領収書の保存が不要になる扱いがあります。通知にない費用や自分で追加した費用などは別なので、保存対象と期間を確認するまではまとめて処分しないでください。
以前の年の医療費控除を申告し忘れていました。今から申告できますか?
申告義務のない人が還付を受けるための申告は、原則として対象年の翌年1月1日から5年間提出できます。すでに申告済みの年は更正の請求など別の手続きになるため、年分と過去の提出状況を確認してください。





コメント
まだコメントはありません。最初の感想をどうぞ。