確定申告の基本|申告が必要な人の判断から、書類準備・提出・納付まで
申告に使う書類の集め方
収入と控除の根拠を分ける
資料は「収入」「控除」「本人確認・提出」「申告後の控え」に分けます。収入には給与や年金の票、副業の取引記録を、控除には保険料・寄附の証明、医療費・補てん金の記録などを集めます。
本人確認は、e-Taxの認証方式と対応環境、書面の番号・身元確認の方法を公式案内で確かめます。還付先は本人名義の口座を用意し、利用条件も確認します。家族の口座を代わりに使わないでください。
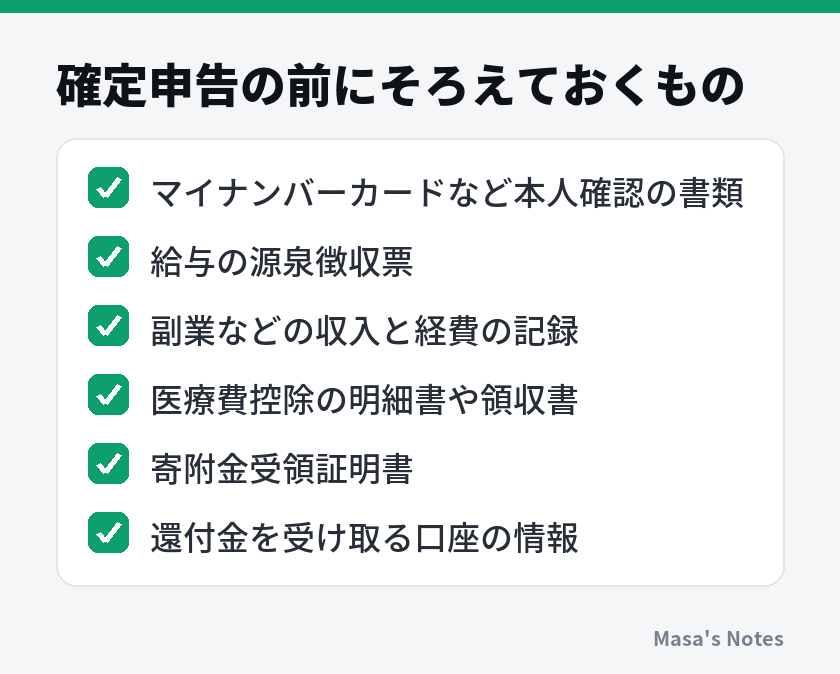
集計に使う資料すべてを提出するわけではありません。源泉徴収票の添付は原則不要です。ほかの資料も、添付の省略や手元での保存の条件を、国税庁の提出案内で確認します。
転職した年と電子取得での重複
転職先で前職分を含めて年末調整している場合、その源泉徴収票には前職分が含まれています。そこへ前職の票をもう一度入力すると、収入や源泉徴収税額を二重に計上します。摘要欄を読み、分からなければ「前職の給与を含む票ですか」と給与担当者に確認します。
マイナポータル連携などで取得した情報と、手元の紙の証明書が同じ内容を示す場合もあります。自動入力が成功したことと、必要な資料がすべてそろったことは別です。取得した一覧を紙や自分の記録と照合し、足りない分だけ補います。医療費では取得対象期間や反映時期にも注意してください。
紛失した資料は会員ページなども探してから再発行を依頼し、代用の可否は発行元などに確認します。家の書類の整理術|郵便物の仕分け・保管期間・紙とデータの管理手順も、資料を分散させない参考になります。
確認済みを残す小さな一覧
資料名、年分、入手状況、入力欄、保存場所を一行ずつメモします。紙も電子取得分も「入力済み」「要確認」を区別しておけば、中断しても再開できます。
家族分は収入の本人と費用の支払者を区別します。同じ世帯でも控除を自由に振り替えられるとは限らず、同じ費用の重複申告にも注意が必要です。
収入と必要経費の集計
入金と売上を同じものだと考えない
副業などの集計では、取引ごとに日付、相手先、内容、収入、経費、根拠資料を記録します。銀行への入金額だけを売上にすると、振込手数料や源泉徴収税額が差し引かれた取引で誤りが出ることがあります。請求書、支払明細、入金記録をつないで確認する必要があります。
たとえば、報酬額から所定の源泉徴収がされている場合、振り込まれた額と収入として確認する額は異なります。差し引かれた所得税等は、経費に混ぜるものではありません。支払明細で報酬と徴収税額を分け、申告画面でも対応する欄に入力します。
年末の仕事で入金が翌年になる取引も、入金日だけでは対象年を決められません。所得の種類や処理方法で確認が必要です。年をまたぐ分は、契約、納品、請求、入金の情報をまとめて相談します。
所得の区分は希望で選ばない
所得の区分は名称や希望では決まりません。「副業」でも雇用による給与と業務の報酬で扱いが違い、事業所得か雑所得かも活動の実態などを確認します。
青色申告は、申告の画面で選べばその年から自由に使える仕組みではありません。所定の承認申請や記帳などの要件があります。赤字の扱いや損失の繰越にも条件があるため、「赤字だから税金が戻る」「会計ソフトで選べたから適用できる」と判断しないでください。
本格的に事業を始めた年は、所得税の申告だけでなく、届出、帳簿、消費税なども確認対象になります。この記事の一般的な手順で済ませようとせず、自分の活動内容と開始時期を税務署や税理士へ伝え、必要な手続を整理します。
経費には仕事との関係が必要
必要経費は、収入を得るために必要な支出など、所定の要件に沿って判断します。領収書があるから何でも経費になるわけではありません。家事上の支出は区別し、仕事と生活の両方に使う通信費などは、業務に必要な部分を合理的に区分できるか確認します。
通信費を分けるなら利用状況などの根拠を残し、働き方が変わった年は割合を見直します。高額な機器などは支払年に全額を必要経費にできるとは限らず、計上前に扱いを確認します。
集計は次の順で行うと、後から数字をたどれます。
- 請求書や取引明細から収入の一覧を作り、入金記録と照合します。未入金や返金があれば、理由と対象年を確認します。
- 領収書などから支出を整理し、生活費、仕事用、判断待ちに分けます。判断待ちを勝手に仕事用へ入れないようにします。
- 同じ支出がカード明細と領収書の両方から計上されていないか見ます。立替えや精算も、取引の実態と照合します。
- 一覧の合計を申告に使う数字へつなげ、資料を同じ順序で保存します。計算が合っても、対象外の取引を含めていないかを最後に確認します。
必要な帳簿や計算方法は申告の種類などで異なります。会計ソフトの自動分類も根拠資料と照合してください。
所得控除と税額控除の確認
年末調整済みの内容と追加分を分ける
源泉徴収票に反映された社会保険料や保険料の控除と、自分で追加する分を分けます。たとえば、勤務先へ提出して年末調整に反映された生命保険料の証明書を、別の新規支払いとして入力すると重複します。作成コーナーの質問に沿い、票から転記する内容と追加資料の内容を照合します。
退職期間中に自分で払った社会保険料など、給与天引き以外の支払いがある場合は、すでに年末調整で反映しているかを確かめます。支払者や支払年などの条件もあるため、引き落とし口座の名義だけで控除できる人を決めないでください。
扶養や配偶者に関する控除は、年齢、所得、生計などの条件で判断します。税法の扶養と健康保険の扶養は別です。家族が働き始めた年は、年末調整時の見込みと最終的な年間所得に違いがないかを確認し、対象年分の要件で見直します。
医療費は支払額と補てん額を照合する
医療費控除は、対象となる医療費の支払いから、保険金や高額療養費などの補てん額と、所得に応じた所定の金額を差し引いて計算します。「医療費が10万円を超えたか」だけでは判断できません。対象となる費用の範囲や、誰が支払ったかも確認します。
治療を受けた人と医療機関ごとにまとめ、医療費通知にない分を補います。通知や連携データに含まれる費用を、領収書から再び足さないようにしてください。補てん金はその給付の対象となった医療費と対応させ、余った分を無関係な医療費から一律に引くものではありません。
通常の医療費控除とセルフメディケーション税制は選択適用です。薬の購入額だけを見て両方を足すことはできません。申告には明細書などが必要となり、対象の領収書は原則として確定申告期限等から5年間の保存が必要です。詳細は国税庁の医療費控除の説明で確認します。
寄附と住宅ローン控除での見落とし
ふるさと納税でワンストップ特例を申請していても、医療費控除などのために確定申告をすると、その特例の申請は無効になります。寄附金控除を受けるには、特例を申請した分も含めて申告に入れます。「医療費だけを追加した」つもりで寄附の入力を忘れるのは、避けたい失敗です。
寄附の資料は、紙の受領証と電子取得した証明の対応を確かめ、同じ寄附を二度数えないようにします。控除の上限は所得やほかの控除などにも関係するため、寄附額から決まった還付額を予想しないでください。条件は国税庁のふるさと納税の案内で確認できます。
住宅ローン控除を初めて受ける場合は、入居した年、住宅の要件、契約内容などによって必要書類と条件が変わります。年末残高証明書一枚だけで準備完了とせず、自分の取得・入居の時期に対応する公式一覧を使います。前年に使えた家族や知人の条件を、そのまま自分に当てはめないようにしてください。