確定申告の基本|申告が必要な人の判断から、書類準備・提出・納付まで
申告書の作成と提出
入力前に利用環境を確認する
国税庁の確定申告書等作成コーナーでは、案内に沿って入力すると税額や明細書が作成されます。対象年分と申告する内容を選び、対応している端末や提出方式を確かめます。検索広告やメールのリンクから急いで進まず、国税庁の公式サイトから開く方法が確実です。
マイナンバーカードなどを利用する場合は、有効期限、必要な認証、スマホの対応環境を事前に確認します。暗証番号が分からないまま何度も試すと、利用できなくなることがあります。国税庁のスマホとマイナンバーカードの案内から、利用方法と更新・再設定の手続を調べてください。
画面の操作は更新されるため、現在のヘルプを参照します。資料が多い場合は、パソコンで入力しスマホで認証する方法も検討できます。
作成、見直し、送信を分ける
- 氏名や住所などの基本情報と、対象年分・提出先を確認します。前年の保存データを使う場合も、変更した情報を点検します。
- 所得の種類ごとに、収入や源泉徴収税額などを入力します。給与の票と副業の集計を、別の欄として扱います。
- 控除の内容を入力し、年末調整や電子取得分との重複を確認します。寄附や家族に関する入力も見直します。
- 作成された申告書のプレビューで、根拠資料と金額を照合します。納付か還付か、予想との違いの理由も確認します。
- 提出方法に沿って送信または印刷し、必要な添付・別送書類がないか確かめます。作成途中の保存だけでは提出になりません。
中断時は再開用のデータを案内に沿って保存し、未確認の項目をメモします。ブラウザーを閉じるだけでは保存されない場合があります。再開用データと閲覧用の申告書PDFは区別します。
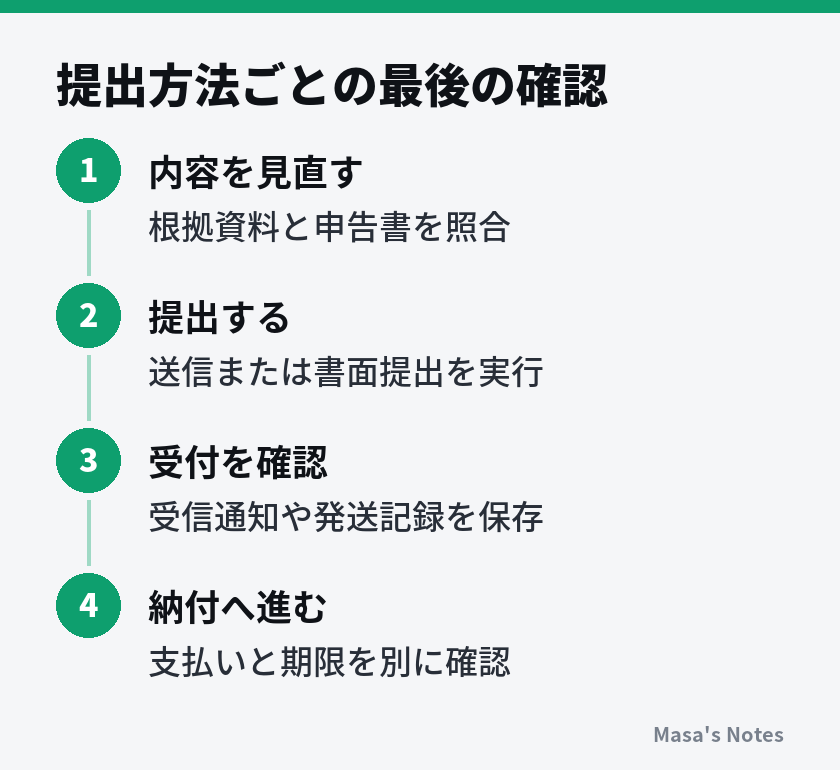
e-Taxは受信通知まで確認する
送信後は、e-Taxの受信通知で、対象年分、税目、受付日時、提出先などを確認します。エラーがあれば案内に従って対応し、添付や別送が必要と表示された書類も点検します。受信通知は、申告内容のすべてが税務署の審査を通った証明ではありませんが、データの到達を確かめる記録になります。
メッセージボックスの通知は永久に残るとは限らないため、申告書と一緒に保存します。e-Tax公式の受付日時の確認方法に沿って、後から内容を読める状態にしてください。
書面は添付と提出先を点検する
書面を選んだ場合は、印刷した申告書の提出が必要です。作成コーナーで計算しただけでは完了しません。本人確認の方法、添付書類、提出先、郵送方法を、その年の案内で確かめます。確定申告書は信書に当たるため、郵送には信書を送れる方法を使い、荷物用の配送サービスを自己判断で選ばないでください。
書面の控えと発送記録は手元に残します。国税庁は2025年1月から控えへの収受日付印を押していません。提出事実の確認方法は国税庁の収受日付印に関する案内で調べ、提出先の機関が求める書類も確かめます。
納付・還付・間違いへの対応
提出と支払いは別に完了させる
納める税金がある場合は、金額と納期限を確認し、選んだ方法で納付します。申告書を送信しても、それだけで口座から引き落とされるわけではありません。振替納税を利用する場合も、申込みの状況、対象の税目、振替日、口座の残高を確かめます。
納付方法には口座振替、インターネットバンキングなど複数の選択肢があります。利用条件、事前手続、支払限度、手数料は方法で違い、変更されることもあります。特にクレジットカード納付などは、利用前に費用を確認してください。最新情報は国税庁の納税に関する総合案内を参照します。
申告書の提出後に、税務署から納付書や納税のお知らせが届くのを待ってはいけません。自分で確認して期限までに手続を行います。納付を予約した場合は予定日を記録し、後日、引落しや支払完了の記録まで確認してください。予約の画面が出たことと、実際に支払えたことは分けて扱います。
納付が難しい見込みなら早めに税務署へ相談します。分割や猶予の可否は自己判断できず、申告を遅らせても支払期限が自動で延びるわけではありません。
還付は口座と処理状況を確認する
還付になる場合は、本人名義の受取口座の入力内容と、利用できる口座の条件を確認します。口座番号の入力ミス、名義の不一致、必要書類の不足などがあると、確認に時間がかかることがあります。「周りの人はもう入金された」という理由だけで、同じ申告書を重ねて送らないでください。
還付までの期間は提出方法や時期、内容などで異なります。公式の方法で処理状況を確認し、問い合わせる際は対象年分、提出日、受付番号、申告書を用意します。
期限前と期限後で訂正方法が変わる
間違いに気づいたら元の申告書を保存し、直す金額、理由、根拠資料を整理します。給与の二重計上と寄附の入力漏れなどでは見直す資料が違うため、数字だけを上書きしないでください。
法定申告期限内であれば、正しい内容の申告書を改めて提出する方法を国税庁の案内で確認します。期限後に納付税額が少な過ぎた場合や還付額が多過ぎた場合などは修正申告、多く納め過ぎた場合や還付額が少な過ぎた場合などは更正の請求を検討します。単に同じ申告書を再送すればよいとは限りません。
更正の請求には原則として法定申告期限から5年以内という期間があり、税額などに異動がなければできない場合もあります。追加の税金の納期限や延滞税などにも注意が必要です。詳しくは国税庁の「確定申告を間違えたとき」で確認し、判断できなければ相談してください。
申告義務があるのに未提出のまま期限を過ぎた場合は、還付申告の期間と混同せず、できるだけ早く対応します。納付税額や状況により追加負担が生じることがあるため、過去の資料が不足している場合も、まず何が足りないかを整理して税務署に相談します。
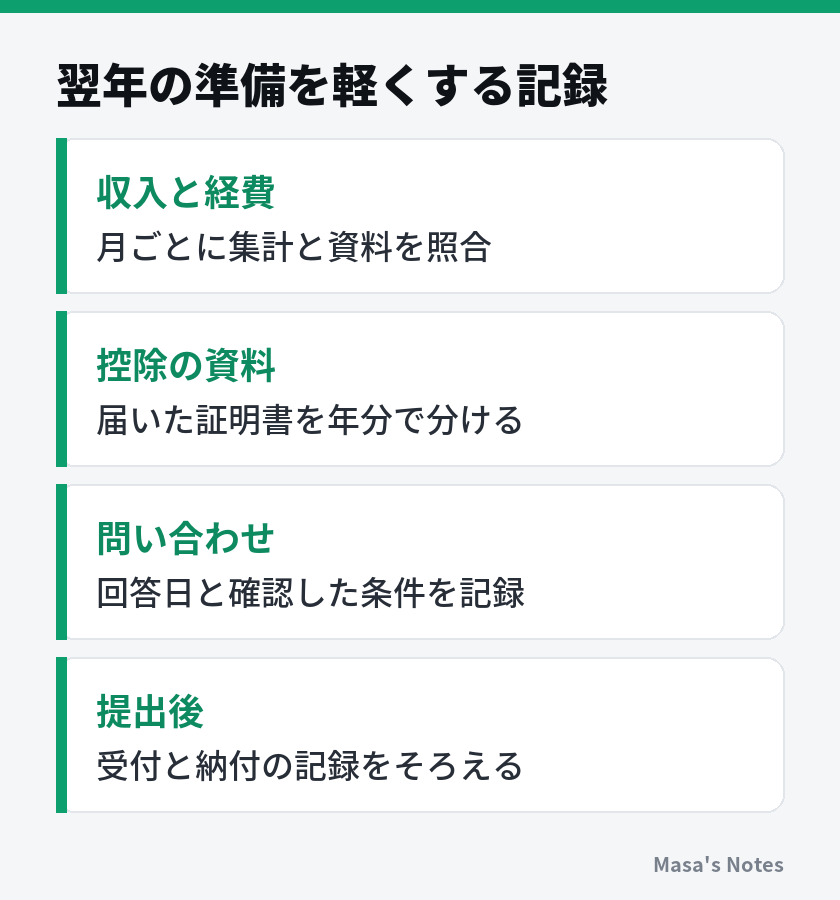
来年に残すものを一か所にまとめる
申告書、受付の記録、集計表、証明資料、納付・還付の記録を対象年分でまとめます。訂正した場合は当初分と分け、最後に提出した内容を明示します。
帳簿や領収書の保存期間・保存方法は、所得や申告の種類、書類によって異なります。すべてを一律に「申告が終わったから処分」「5年保存」と決めないでください。事業者は国税庁の記帳・帳簿保存の案内などで自分の条件を確認します。
まとめ
給与や副収入の種類と年末調整の範囲を確かめ、申告義務と還付を受けるための申告を分けて考えてください。少額の副収入でも、申告に含める必要や住民税の確認が残ることがあります。
資料は年分をそろえて収入と控除に分け、数字から根拠へ戻れるようにします。前職分、年末調整済みの控除、電子取得した医療費や寄附は、重複と漏れを特に点検します。
提出した後は、受付の記録を保存し、納付または還付まで確認します。今日着手するなら、申告する理由を一行で書き、必要な資料と不足する資料を分けるところからで十分です。そこで判断が止まった項目は、対象年分と具体的な資料を添えて、税務署や税理士へ相談してください。
よくある質問
副業の所得が少なければ何も申告しなくてよいですか?
一定の給与所得者に認められる所得税の申告不要の扱いと、住民税の申告は別です。医療費控除などのために所得税の確定申告をする場合は、その少額の副業所得も含めて申告します。自分の条件を国税庁と住所地の市区町村の公式案内で確認してください。
医療費控除を申告すると、ワンストップ特例はどうなりますか?
確定申告をすると、ふるさと納税のワンストップ特例の申請は無効になります。寄附金控除を受けるには、特例を申請済みの分も含め、その年の対象となる寄附を申告に含めてください。
スマホだけで確定申告を終えられますか?
対応する環境と申告内容であれば、国税庁の確定申告書等作成コーナーからスマホで作成し、e-Taxで提出できます。必要な本人確認の方法や端末の対応状況は公式サイトで確認します。提出後の受信通知の保存と、納付がある場合の支払手続も必要です。
申告期限を過ぎた場合と、還付だけを受けたい場合は同じですか?
申告義務がある人が期限を過ぎた場合は、早く申告し、納付や追加負担について税務署へ相談します。申告義務のない人の還付申告は原則として対象年の翌年1月1日から5年間できますが、期限内の提出が要件の特例は別に確認が必要です。
提出後に金額の間違いに気づいたらどうしますか?
法定申告期限の前か後か、納付額や還付額がどう変わるかで手続が異なります。期限後に税金が少な過ぎた場合などは修正申告、多過ぎた場合などは更正の請求を検討します。元の申告書と根拠資料を用意して国税庁の案内を確認し、不明なら税務署や税理士へ相談してください。





コメント
まだコメントはありません。最初の感想をどうぞ。