年末調整の基本|収入・扶養・保険料の書き方と提出後の確認まで
転職・退職・休業があった年の進め方
転職した人は前職の源泉徴収票を先に手配する
年の途中で転職し、年末まで新しい会社に勤めている場合は、対象となる前職の給与を含めて年末調整をするのが一般的です。前職の給与、源泉徴収税額、社会保険料を確認するため、同じ年分の源泉徴収票が必要になります。給与明細だけで代用できると考えず、会社が必要とする資料を確認します。
前職の給与等を確認できないときは、新しい会社で年末調整ができず、自分で確定申告して精算することになります。これは書類の一部が空欄になる程度の問題ではないため、未交付なら前職の窓口へ早めに問い合わせてください。国税庁「中途就職者の年末調整」で確認できます。
例えば、春に退職し夏に再就職した人は、前職と現職の源泉徴収票に加え、離職期間に自分で納めた社会保険料の記録も用意します。給与の合算に必要な資料と、追加の控除に必要な資料を分けてそろえると、提出漏れを見つけやすくなります。
退職して年末に勤務先がない場合
年の途中で退職し、そのまま年末を迎えると、通常は年末調整を受けていない状態です。ただし、中途退職でも年末調整の対象になる例外があります。自分が年末調整済みかどうかを、退職時の案内や源泉徴収票で確認してください。
年末調整を受けておらず所得税を納め過ぎている場合は、還付申告で精算できることがあります。一方、他の所得があるなど、確定申告義務が生じる場合もあります。「退職した人は全員申告必須」「収入が減ったので必ず還付」とは決めず、一年全体の所得と納付済み税額で確認します。
育休・休職では給与と給付を分ける
育休や休職のある年は、前年と給与総額が大きく変わることがあります。休業期間中に受け取った給付を、すべて給与収入に足すと見込み額を誤ります。給付の種類によって課税・非課税の扱いが異なるため、給与明細、給付の通知、会社の説明を分けて確認してください。
配偶者側の控除にも関係するので、夫婦でそれぞれの年間所得見込みを共有します。休業前の月給を単純に12倍すると実態と離れることがあります。支給済みの給与、復職後の給与、賞与の予定を個別に積み上げる方が確実です。
提出から源泉徴収票の確認まで
入力・添付・送信を別々に確認する
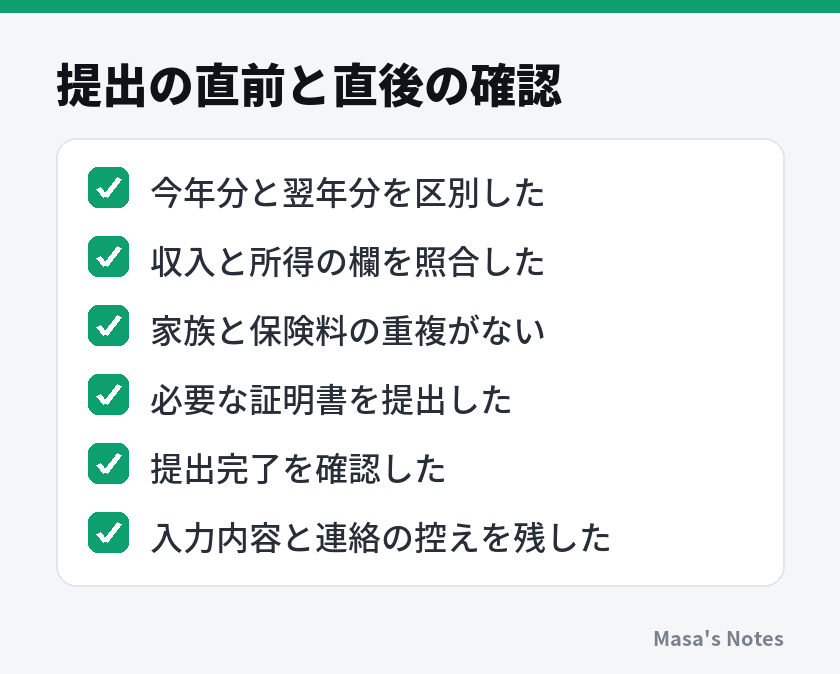
電子提出では、入力途中の保存と提出完了が分かれています。紙でも、申告書を出した一方で証明書の封筒だけ机に残ることがあります。提出前は金額だけでなく、会社へ必要な情報が届く状態になっているかを確認します。
- 対象年分、本人の情報、家族の氏名と生年月日を見直します。
- 収入欄と所得欄、円単位の入力、区分別の保険料を照合します。
- 給与天引き分や家族間での重複申告がないか確かめます。
- 証明書の添付・原本提出など、別に必要な作業を済ませます。
- 提出済み表示や受付連絡を確認し、控えを保管します。
前年の内容が自動表示される画面では、変化のない欄より、今年変わった欄を先に見直すと効率的です。住所、家族の就職、保険の解約、掛金の変更などをメモにして、画面と一つずつ照合します。前年データは入力の手助けになりますが、今年の事実を確認した代わりにはなりません。
間違いを見つけたら変更点を具体的に伝える
提出後の誤りは、気づいた時点で担当者へ連絡します。「家族の金額を間違えた」だけでなく、対象年分、訂正する人、変更前と変更後の金額、根拠となる資料をまとめると確認が進みます。自分で画面を直しても再提出が必要な場合があるので、訂正後の受付状態まで確認してください。
会社で年末調整をやり直せるか、確定申告で対応するかは、変更内容と処理状況によります。扶養が減って税額が不足する可能性のある訂正は、還付を増やすための追加控除と同じように翌春まで放置しないでください。まず会社へ伝え、必要な手続きを確認します。
源泉徴収票は数字のつながりを読む
受け取った源泉徴収票では、「支払金額」「給与所得控除後の金額」「所得控除の額の合計額」「源泉徴収税額」を確認します。源泉徴収税額は最終的に徴収された税額を示し、年末調整で戻った金額そのものではありません。還付・追加徴収の額は、給与明細や別の精算明細で確認します。
転職した人は前職分が反映されているか、追加申告した保険料や扶養の情報が抜けていないかも見ます。表示の意味が分からないときは、提出した控えをもとに担当者へ照会してください。翌春に確定申告をする場合も使うため、電子交付なら保存先を決め、閲覧期限の有無も確認しておくと安心です。
年末調整から確定申告に引き継ぐケース
受けたい控除と申告義務を分けて確認する
年末調整が終わっても、医療費控除、寄附金控除、住宅ローン控除の初年度などは、別の手続きが必要です。医療費控除は会社に領収書を提出しても反映されません。医療費控除の基本で、支払者や補てん金を含めた整理方法を確認できます。
一方、給与収入が一定額を超える人や、給与以外の所得、複数の勤務先からの給与がある人は、控除を受けたいかどうかにかかわらず確定申告が必要になることがあります。判定条件は国税庁「給与所得者で確定申告が必要な人」で確認してください。
| 年末に確認する状況 | 会社へ確認すること | 年明けに引き継ぐ資料 |
|---|---|---|
| 医療費控除を受けたい | 年末調整の通常提出は済ませる | 医療費の記録、補てん金、源泉徴収票 |
| 住宅ローン控除の初年度 | 年末調整だけでは完了しないこと | 対象年分の公式案内にある必要書類 |
| 保険料控除の申告漏れ | 会社で訂正可能か | 証明書、提出控え、源泉徴収票 |
| 前職分を確認できなかった | 年末調整の実施状況 | 全勤務先の源泉徴収票 |
| 副業や掛け持ち給与がある | 会社の処理に含まれる範囲 | 各給与と副業の収入・経費の記録 |
医療費控除で申告するなら、ふるさと納税も確認する
ふるさと納税のワンストップ特例を申請済みでも、医療費控除などのために確定申告すると、その特例は適用されません。特例を申請した分も含め、その年のふるさと納税全体を申告へ含める必要があります。年末調整の控除証明書と一緒に保管していても、会社で寄附金控除を処理するわけではありません。国税庁「ふるさと納税」で手続きの関係を確認できます。
また、所得税で一部の所得に申告不要の扱いがある場合でも、住民税の申告まで不要とは限りません。具体的な申告要否は所得の種類と本人の状況により異なります。税務署と住民税を担当する自治体で、確認する範囲を分けてください。
翌年の準備は未処理の項目だけ残す
年末調整が済んだら、「会社で反映済み」「確定申告で対応」「確認中」の三つに分けてメモを残します。すでに反映された保険料を確定申告で再び追加しないよう、源泉徴収票との対応も記録します。申告書全体の準備と提出の流れは、確定申告の基本で確認できます。
まとめ
年末調整の準備では、最初に対象年分と社内締切を確認し、給与・家族・保険料の根拠資料をそろえます。収入と所得を区別し、扶養の制度や保険料の区分を混ぜずに入力することが、金額を正しく伝える基本です。
提出後は受付状態を確認し、年末までに家族の所得や状況が変われば担当者へ連絡してください。源泉徴収票を受け取ったら、提出した内容と照らし、会社で反映できなかった控除や確定申告が必要な所得を整理します。書類を出すところだけで終えず、何が精算され、何が残ったかまで確認すると、翌春の手続きへつなげやすくなります。
よくある質問
扶養家族がいなくても書類の提出は必要ですか?
扶養控除等申告書は、扶養する家族がいない人も主な勤務先へ提出する書類です。基礎控除などに関する申告もあるため、独身だから提出不要とは考えず、会社から指定された書類や入力項目を確認してください。
家族の収入がまだ確定していない場合はどう書きますか?
その年の支払済み給与と年末までの支給予定額をもとに、年間の見込み額を計算します。見込みから所得を求め、提出後に金額が変わった場合は、会社の担当者へ訂正方法を確認してください。
転職した年の年末調整はどこで受けますか?
年末まで勤務している転職先で、対象となる前職の給与を含めて受けるのが一般的です。前職の源泉徴収票などで金額を確認できないと年末調整ができないため、早めに取り寄せて担当者に相談してください。
控除証明書を紛失したり、提出に間に合わなかったりしたらどうしますか?
発行元に再発行や電子交付の可否を確認し、会社へ未着の書類と入手予定を伝えてください。会社で反映できなかった控除は、要件を満たせば後から確定申告で適用を受けられます。
年末調整で還付されれば確定申告は不要ですか?
還付の有無だけでは確定申告の要否を判断できません。医療費控除や住宅ローン控除の初年度などの手続き、副業や複数の給与がある場合の申告義務を別に確認する必要があります。





コメント
まだコメントはありません。最初の感想をどうぞ。