年末調整の基本|収入・扶養・保険料の書き方と提出後の確認まで
収入と所得の計算方法
口座に振り込まれた金額は使わない
給与の「収入金額」は、基本的に税金や社会保険料を引く前の課税対象給与です。給与明細の総支給額には非課税の通勤手当などが含まれることがあるため、そのまま合計できるとは限りません。会社の案内で指定された課税支給額などを確認します。
「給与所得」は、その収入から給与所得控除を差し引いて求めます。給与所得控除は、会社員の給与収入に対して認められる控除で、生命保険料などの所得控除とは別の段階で使います。給与から引かれた社会保険料を、自分で給与収入から差し引いて給与所得とする計算ではありません。
給与所得控除の額や計算方法は年分で変わることがあります。国税庁「給与所得控除」で対象年の計算方法を確認できます。計算後に適用する基礎控除も、本人の合計所得金額と年分によって異なります。前年の控除額を固定して計算せず、当年の申告書の計算欄や会社のシステムを使ってください。
年間見込みを作る順序
- その年に支給済みの課税対象給与を給与明細から集計します。
- 未支給の給与と賞与について、年内の支給予定額を足します。
- 転職した人は、前職の同じ年分の給与を確認します。
- 給与が複数ある場合は給与収入を合計し、給与所得を計算します。
- 給与以外の所得を区分して整理し、必要な見込み額へ加えます。
説明用の例として、支給済みの課税給与が240万円、残りの給与見込みが40万円、年内賞与見込みが20万円なら、年間給与収入の見込みは300万円です。これが給与所得や手取りを意味するわけではありません。ここから当年の計算方法で給与所得を求めます。
複数の会社で給与を受けた場合、会社ごとの給与収入からそれぞれ給与所得控除を引いて合算すると誤りになります。給与の収入を合計して給与所得を求める点と、年末調整に含められる給与の範囲は別の話です。入力欄が「全勤務先の給与」か「当社以外の給与」かも読んでください。
給与以外の収入は区分から確認する
副業の業務委託、公的年金、不動産などの収入があると、所得の求め方は給与と異なります。業務委託なら収入と必要経費の記録が基本になりますが、すべての収入を同じ式で計算できるわけではありません。申告書の「給与所得以外の所得」の欄へ売上だけを転記しないようにします。
年末調整で本人の所得見込みを申告することと、その副業の税額を会社が精算することも異なります。副業の確定申告や住民税の扱いは別途確認が必要です。記録の分け方は、副業の税金の基本で、売上・経費・所得を区別して整理できます。
配偶者・子ども・親の扶養を確認する手順
税金と社会保険の扶養を分ける
「扶養に入っている」という言葉だけでは、どの制度のことか分かりません。所得税の控除、健康保険の被扶養者、勤務先の家族手当は、判定基準や確認先が異なります。健康保険の被扶養者の認定が変わっていないことだけで、年末調整の控除も前年と同じとは決められません。
税金では、配偶者は配偶者控除や配偶者特別控除の対象として確認し、配偶者以外の親族は扶養控除などの要件を確認します。本人の所得、家族の所得、年齢、生計の関係が関わるため、家族の給与収入だけを一つの基準と比べて終わらせないことが必要です。
家族ごとに同じ順で情報をそろえる
まず家族の氏名、生年月日、続柄、住所を確認します。次に、その年の給与や年金などの収入を集め、所得の見込みを求めます。そのうえで、生活費を共にしているか、他の家族が同じ人を控除対象として申告していないかを確認します。
例えば、きょうだいが別々に親へ生活費を送っている場合、双方が同じ親を重複して扶養控除の対象にしないよう、申告前に話し合う必要があります。別居の親族や国外に住む親族は、必要書類や追加の条件が関わることがあるため、一般的な同居世帯の例だけで判断しないでください。
家族の年齢だけでなく、該当する欄の目的も見ます。所得税の扶養控除に該当しない年齢の子どもでも、住民税に関する欄などで記載が必要になる場合があります。「控除額がないから家族の情報をすべて省く」という書き方は避け、画面や申告書の説明に沿って入力します。
年末の変化は提出後も伝える
扶養親族等の判定は、その年の12月31日の現況によるのが基本です。書類を11月に提出しても、その後に就職、結婚、離婚、収入見込みの変更などがあれば、年末まで確認が必要です。死亡した親族などには別の判定時点があるため、通常の例に当てはめず担当者へ伝えてください。
提出時に家族の年末賞与が未定なら、どの金額を見込んだかメモを残します。後で見込みが変わったとき、控除の区分が変わる可能性も含めて会社へ連絡できます。年末調整後の異動については、国税庁のやり直しの案内も確認してください。
保険料・社会保険料・掛金の入力
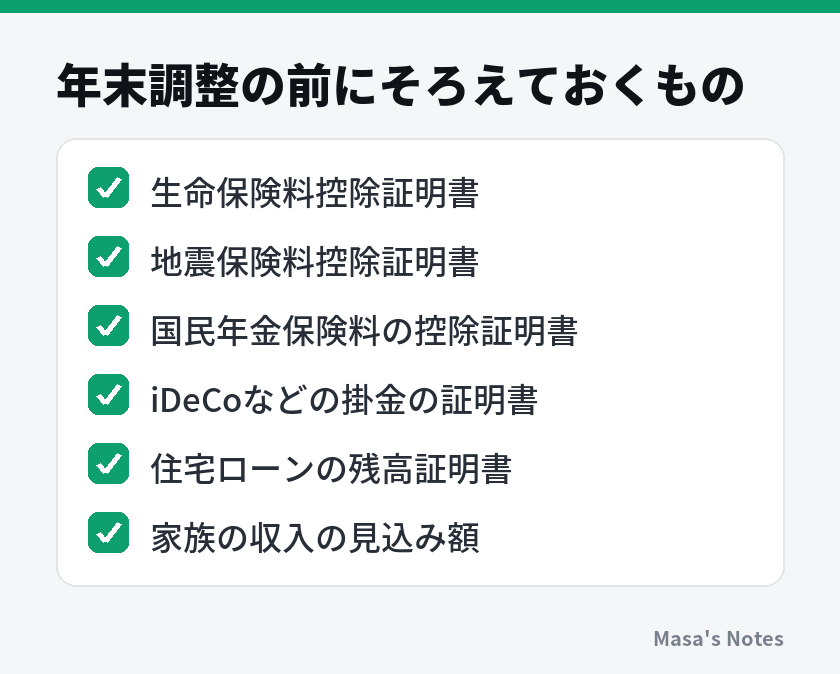
生命保険料は証明書の区分を保つ
生命保険料控除では、一般生命保険料、介護医療保険料、個人年金保険料などを区別します。さらに新契約・旧契約の区分があります。同じ保険会社から届いた証明書でも、複数の区分に分かれていれば、合計を一つの欄へ入力しないようにします。
支払保険料の全額がそのまま所得控除になるわけではありません。区分ごとの計算と限度額があり、2026年分には一定の扶養親族がいる場合の取扱いもあります。細かな額を前年の記憶で決めず、国税庁「生命保険料控除」と当年分の様式で確認してください。
証明書が家族名義で届いた場合は、名義だけで誰の控除かを決められません。実際の支払者や契約内容、保険金の受取人などの要件を確認します。夫婦がそれぞれ同じ保険料を申告することもできません。判断に迷う契約は、証明書を手元に置いて会社や税務署へ相談すると具体的に確認できます。
地震保険と火災保険の合計を混ぜない
火災保険と地震保険をまとめて払っていても、保険料全体が地震保険料控除になるとは限りません。控除証明書に載る対象額を確認します。一定の旧長期損害保険には経過措置がありますが、古い契約ならすべて該当するわけではありません。国税庁「地震保険料控除」で契約条件を確かめられます。
自分で払った社会保険料を拾う
給与から天引きされた社会保険料は、通常、会社が給与計算の記録から把握しています。同じ額を本人の追加申告欄へ再入力すると二重計上になります。追加で確認するのは、退職から再就職までに自分で払った国民年金や国民健康保険など、会社の給与記録にない支払いです。
自己や生計を一にする親族の負担すべき社会保険料を実際に支払った場合は、社会保険料控除の対象となることがあります。親族の保険料だから自動で自分の控除になるのではなく、支払いの事実を確認します。国民年金保険料などは所定の証明書も必要です。国税庁「社会保険料控除」が対象範囲の確認に使えます。
iDeCoなどの対象掛金も、給与天引きか自分の口座からの支払いかで確認方法が変わります。自分で申告する分は証明書の額と照合し、給与で反映済みの額を加えないようにします。入力欄が分からなければ、制度名だけで判断せず、証明書の名称と支払方法を担当者へ伝えてください。